※本記事はアフィリエイト広告を含みます。
競馬用の口座を作ったのは、3か月前でした。
ボーナスから10万円。生活費とは別にしておけば、いくら負けても家計には触らない。そう決めて入金しました。
1レース1,000円。土日に5レースずつ、週10レース。「10万あるなら100レースは買える」 と計算していました。半年は遊べるはずでした。
先週、残高を見たら52,300円でした。買ったのは、まだ120レースほどです。
「思ったより早いな」
計算が合っていません。100レースで尽きるはずが、120レース買ってまだ半分残っている。多いのか少ないのか、それすら分からないというのが正直なところです。
入金したときは、減る速さだけを気にしていました。いつ終わるかを決めている数字が何なのかは、考えていませんでした。
引っかかっているのは、残高を見る頻度が上がっていることです。最初の月は月末に一度だけ見ていたのが、いまは週明けに必ず開いている。金額そのものより、あと何回買えるのかが気になっているのだと思います。
この記事で出すのは、軍資金が何レース持つかを出す割り算です。使う数字は3つだけで、そのうち1つを多くの人が入れ忘れています。
先に結論:割る相手は賭け金ではない
式はこれだけです。
持ちレース数 = 軍資金 ÷ (1レースの投資 × (1 − 回収率))
分母に注目してください。1レースで出ていくのは1,000円ですが、そのうち一部は払戻として戻ってきます。
3連複の払戻率は75.0%です。何も考えずに買い続けた人の回収率がこれなので、1,000円を投じて平均750円が戻る。実際に減るのは250円です。
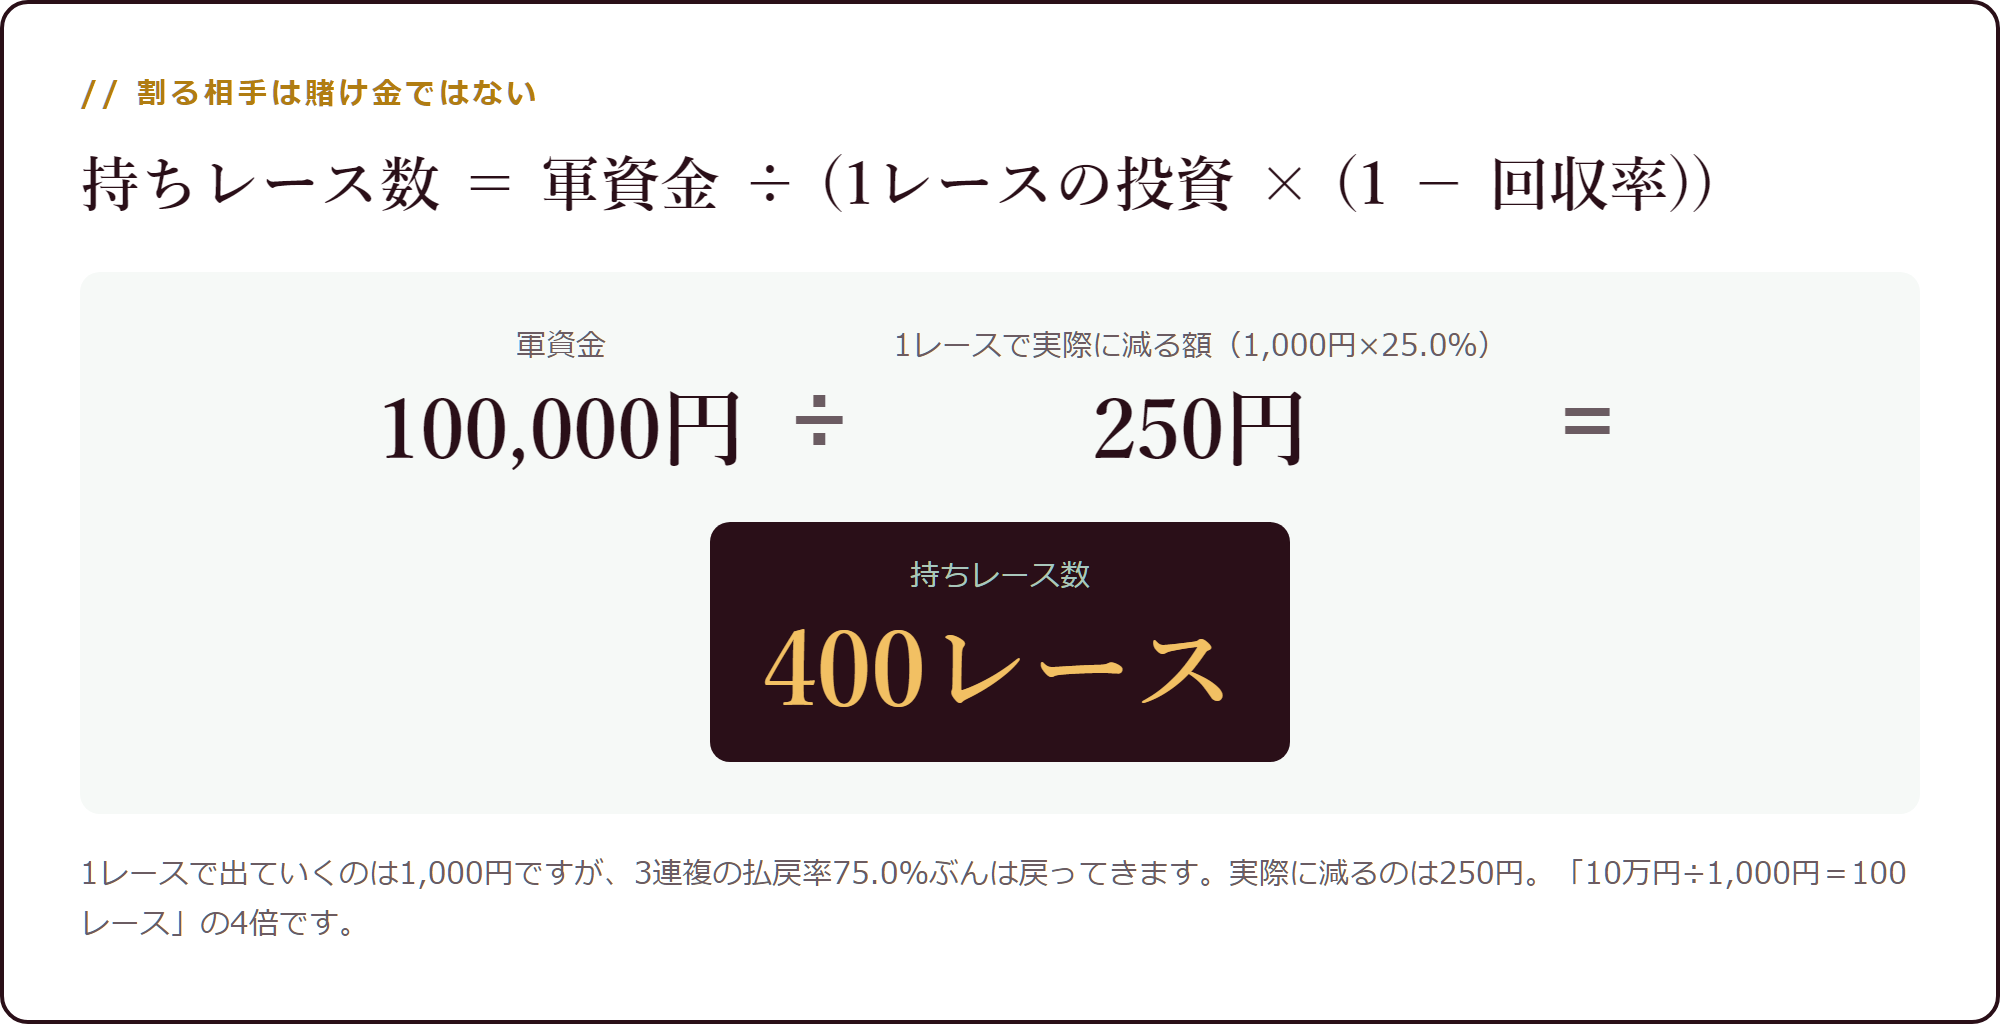
400レース。 あなたが見積もった100レースの、ちょうど4倍です。
120レース買って半分残っているのは、計算どおりということになります。「思ったより早い」のではなく、見積もりのほうが4倍きつかったわけです。
払戻を戻さない数え方は、4分の1に見積もる
「10万円 ÷ 1,000円 = 100レース」という計算は、買った1,000円が1円も戻らない前提です。
この数え方が役に立つ場面もあります。追い上げで賭け金を倍にしていく設計では、連敗が続くあいだ払戻はゼロなので、資金は額面どおり減ります。定額で買い続ける場合とは、尽き方が違います。
定額で買っているなら、払戻は毎回戻ってきます。だから分母は賭け金そのものではなく、賭け金のうち戻ってこない割合になります。
単純割り算の何倍持つか = 1 ÷ (1 − 回収率)
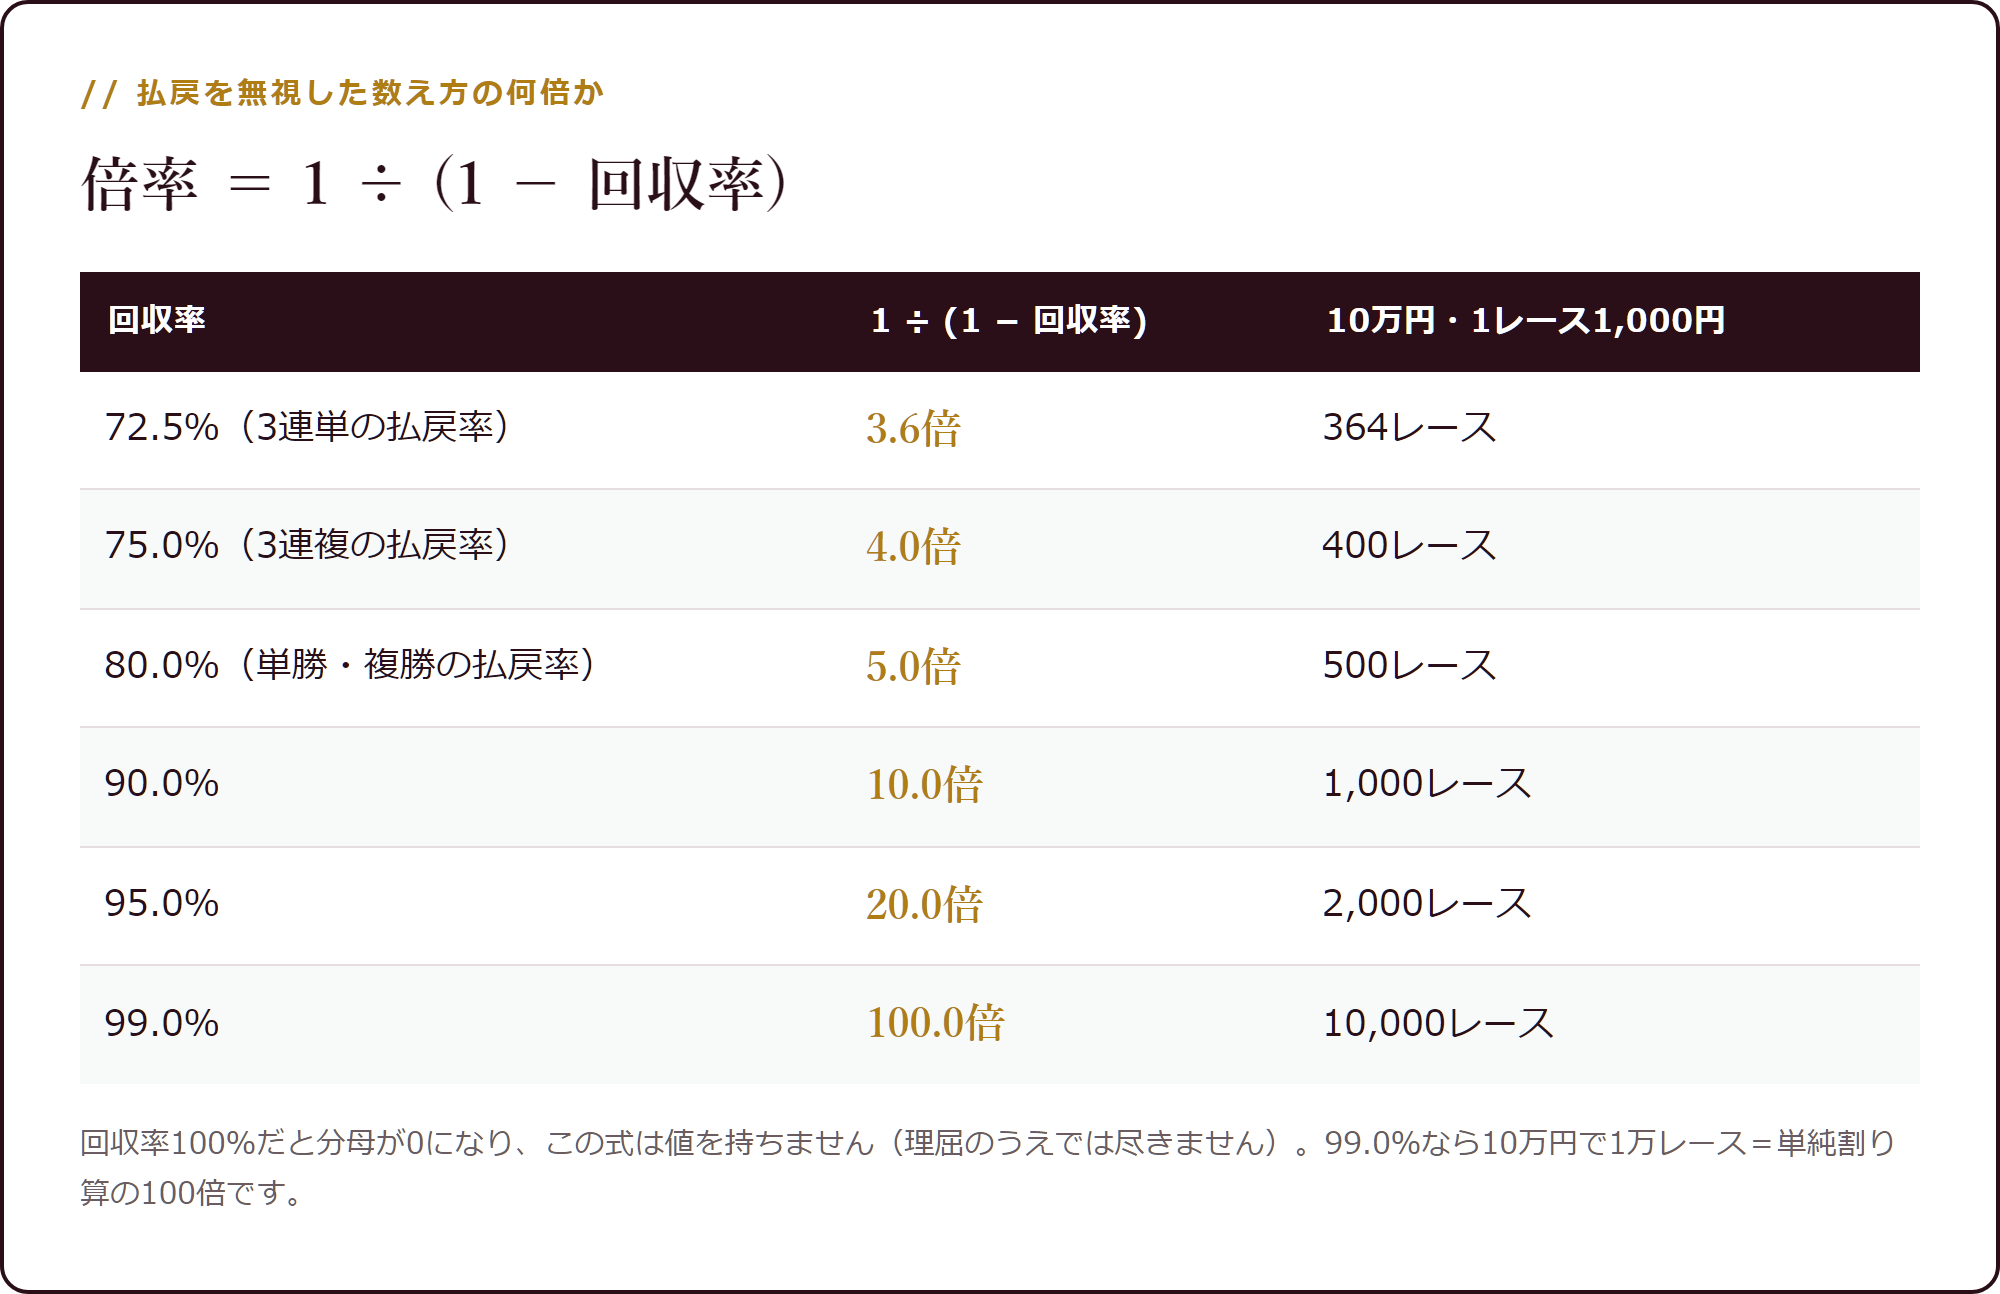
| 回収率 | 1 ÷ (1 − 回収率) | 10万円・1レース1,000円 |
|---|---|---|
| 72.5%(3連単の払戻率) | 3.6倍 | 364レース |
| 75.0%(3連複の払戻率) | 4.0倍 | 400レース |
| 80.0%(単勝・複勝の払戻率) | 5.0倍 | 500レース |
| 90.0% | 10.0倍 | 1,000レース |
| 95.0% | 20.0倍 | 2,000レース |
| 99.0% | 100.0倍 | 10,000レース |
回収率99%なら、10万円で1万レース買えます。 単純割り算の100倍です。
回収率100%だと分母がゼロになり、この式は値を持ちません。理屈のうえでは尽きないということです。もっともそこに届いているなら、資金の心配をする話ではなくなります。
1レースの金額を変えると、寿命は反比例する
分母には賭け金も入っているので、1レースの金額を下げれば寿命は延びます。
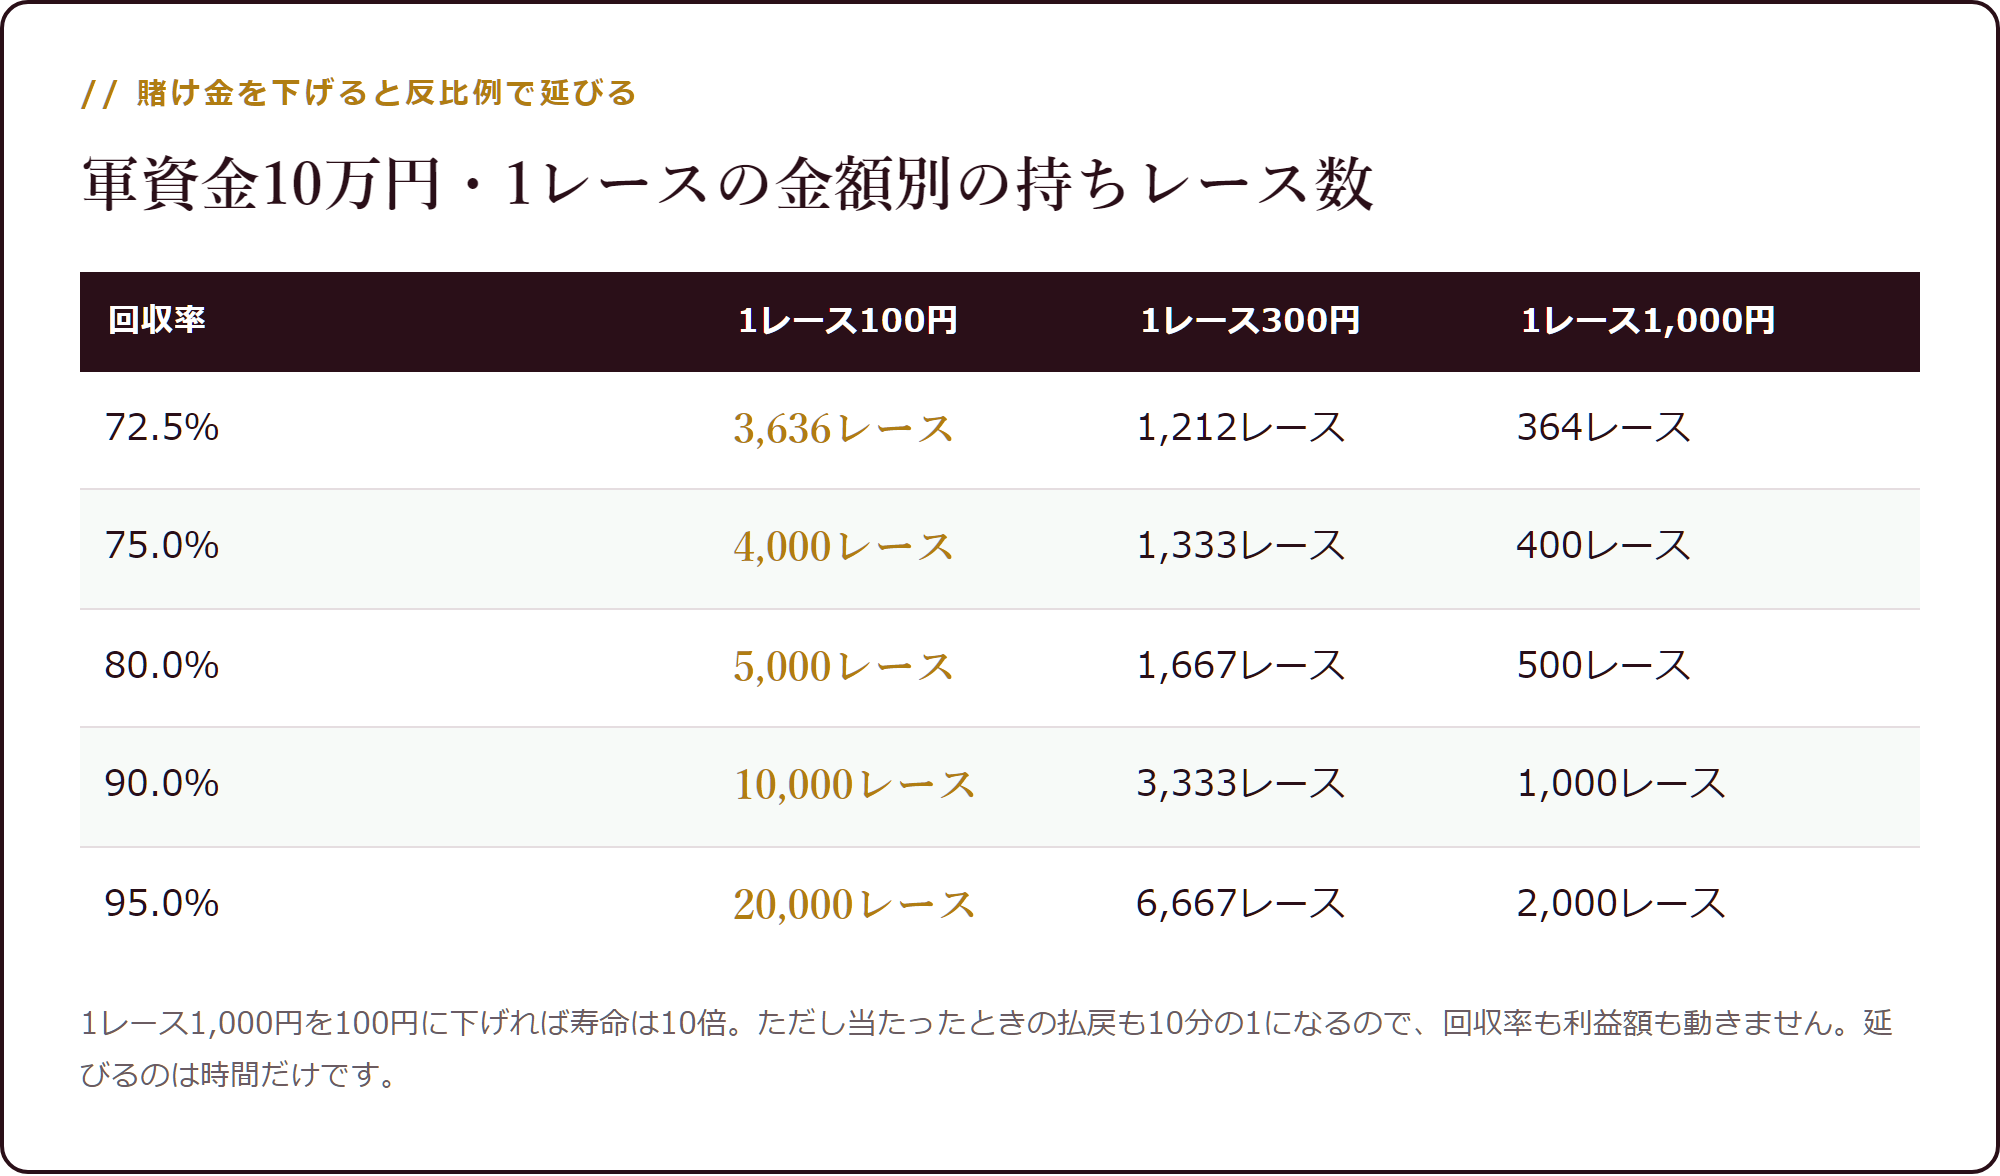
| 回収率 | 1レース100円 | 1レース300円 | 1レース1,000円 |
|---|---|---|---|
| 72.5% | 3,636レース | 1,212レース | 364レース |
| 75.0% | 4,000レース | 1,333レース | 400レース |
| 80.0% | 5,000レース | 1,667レース | 500レース |
| 90.0% | 10,000レース | 3,333レース | 1,000レース |
| 95.0% | 20,000レース | 6,667レース | 2,000レース |
※軍資金10万円の場合
1レース1,000円を100円に下げれば、寿命は10倍。当たり前に見えますが、ここが「賭け金を下げる」ことの唯一はっきりした効果です。
1点の金額を上げても回収率は動きません。上がるのも下がるのも、増減の額と寿命だけです。
この反比例には、もうひとつ読み方があります。同じ10万円でも、1レース100円の人と1,000円の人では、見えている競馬がまったく違います。
100円の人は4,000レースぶんの時間を持っています。年200レースなら20年。回収率を測り終えて、買い方を直して、もう一度測り直すだけの余裕があるということです。
1,000円の人は400レース、2年です。測り終える前に資金のほうが先に尽きます。 同じ軍資金、同じ回収率で、片方には試行回数があり、片方には無い。差を作っているのは腕ではなく1レースの金額です。
そして厄介なことに、1レースの金額は「増やしたい」方向にしか引っ張られません。 100円では当たっても手応えが無いからです。ここが自分で決められる数字のうち、いちばん意識しないと動かない場所になります。
年に直すと、何年遊べるかが出る
レース数のままだと実感が湧かないので、年数にします。土日に5レースずつなら年200レースほどです。
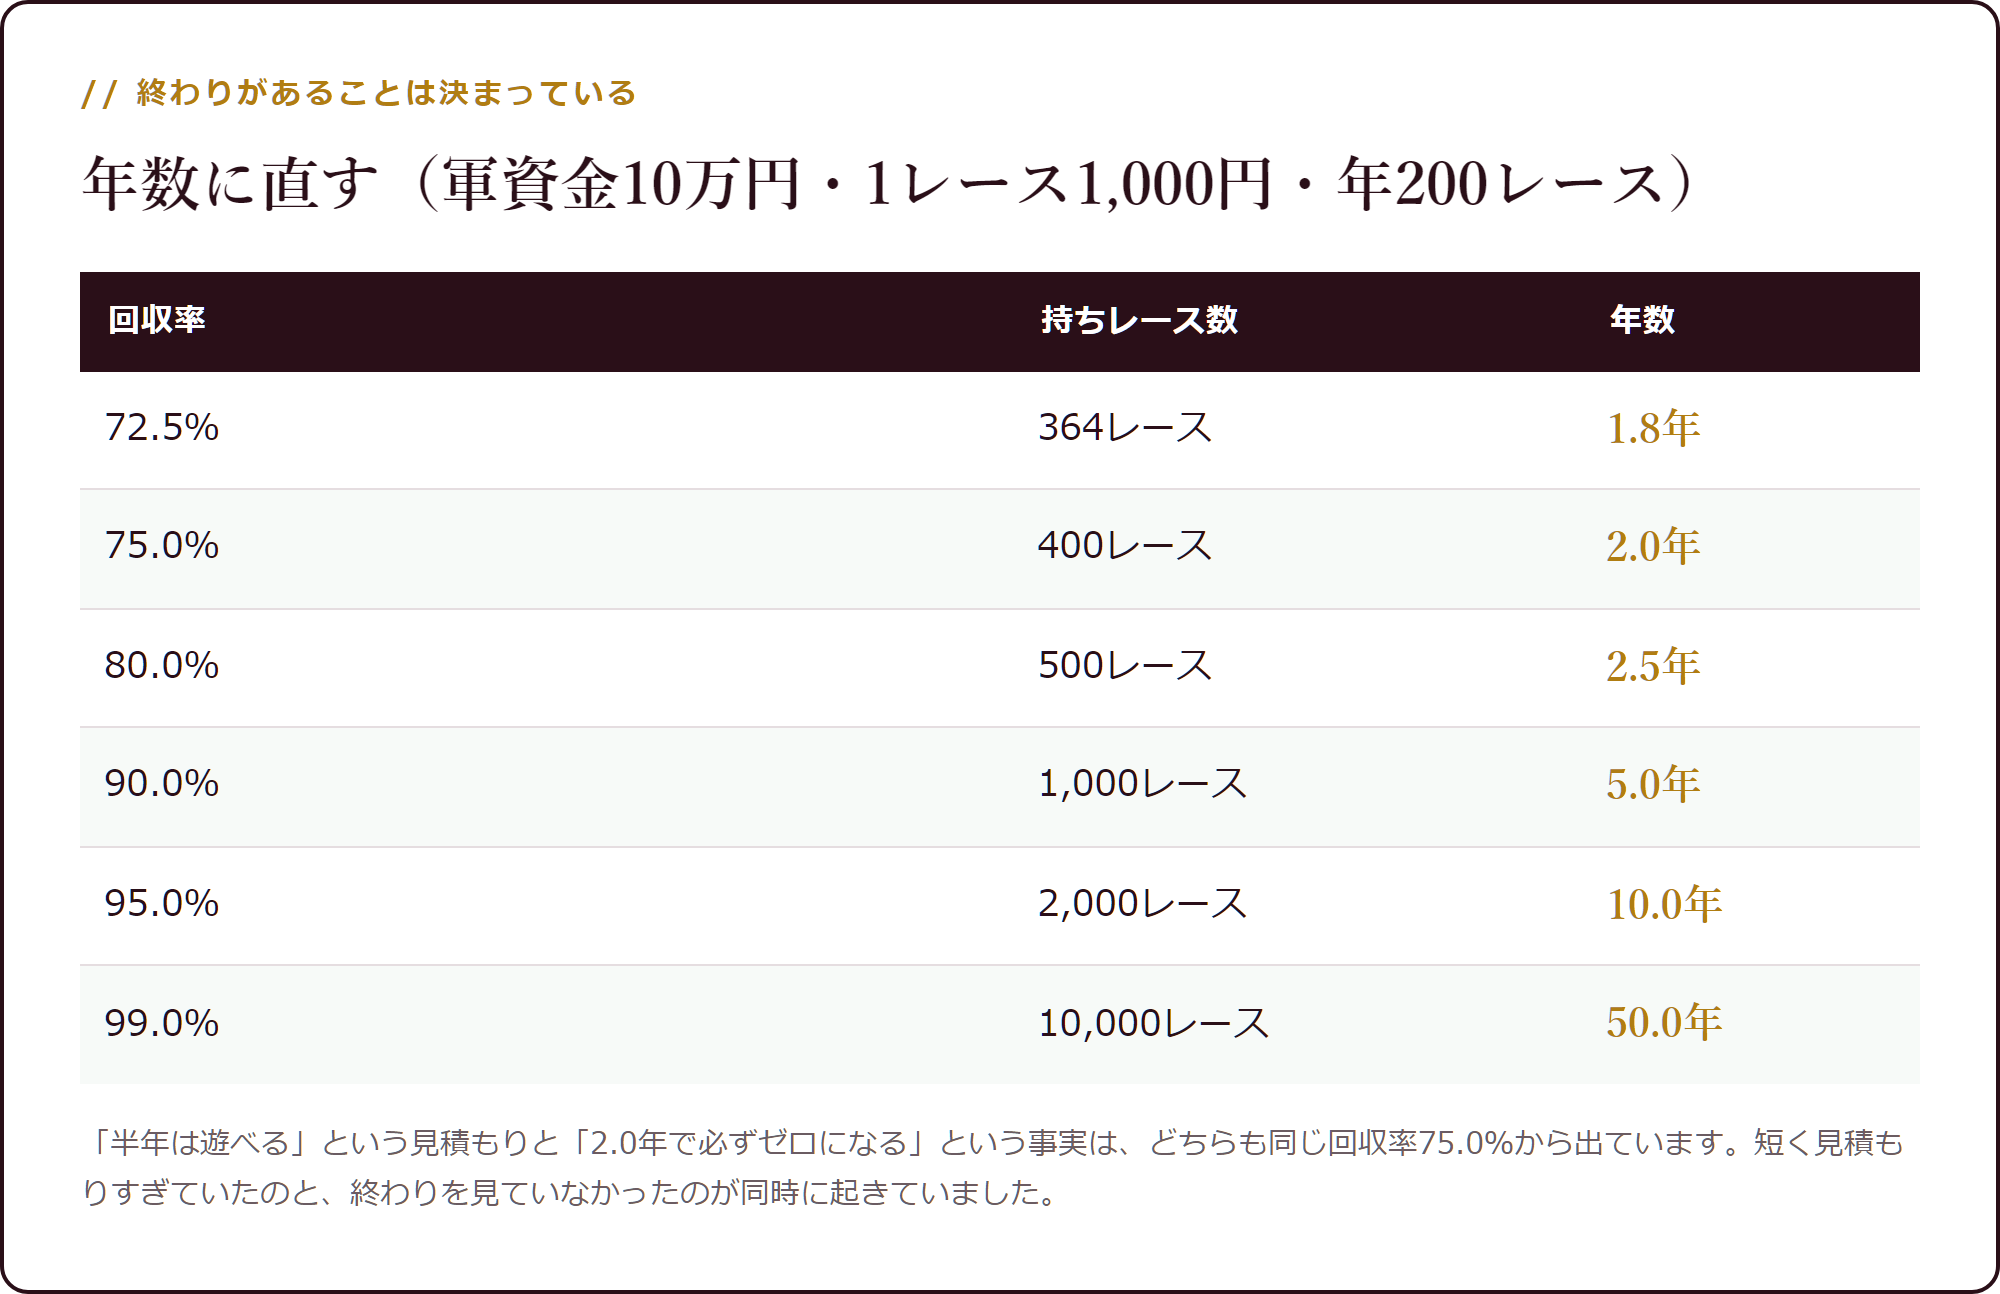
| 回収率 | 持ちレース数 | 年数(年200レース) |
|---|---|---|
| 72.5% | 364レース | 1.8年 |
| 75.0% | 400レース | 2.0年 |
| 80.0% | 500レース | 2.5年 |
| 90.0% | 1,000レース | 5.0年 |
| 95.0% | 2,000レース | 10.0年 |
| 99.0% | 10,000レース | 50.0年 |
※軍資金10万円・1レース1,000円
あなたの10万円は、回収率75.0%のままなら2.0年で尽きます。 半年のつもりが2年ならむしろ長いのですが、2年後にゼロになることは決まっているという意味でもあります。
「半年は遊べる」という見積もりと、「2年で必ずゼロになる」という事実は、どちらも同じ回収率75.0%から出ています。短く見積もりすぎていたのと、終わりがあることを見ていなかったのが、同時に起きていました。
同じ+5ptでも、100%に近いほど寿命が跳ね上がる
ここがこの式のいちばん面白いところです。回収率を5ポイント上げたとき、寿命が何倍に延びるかを見ます。
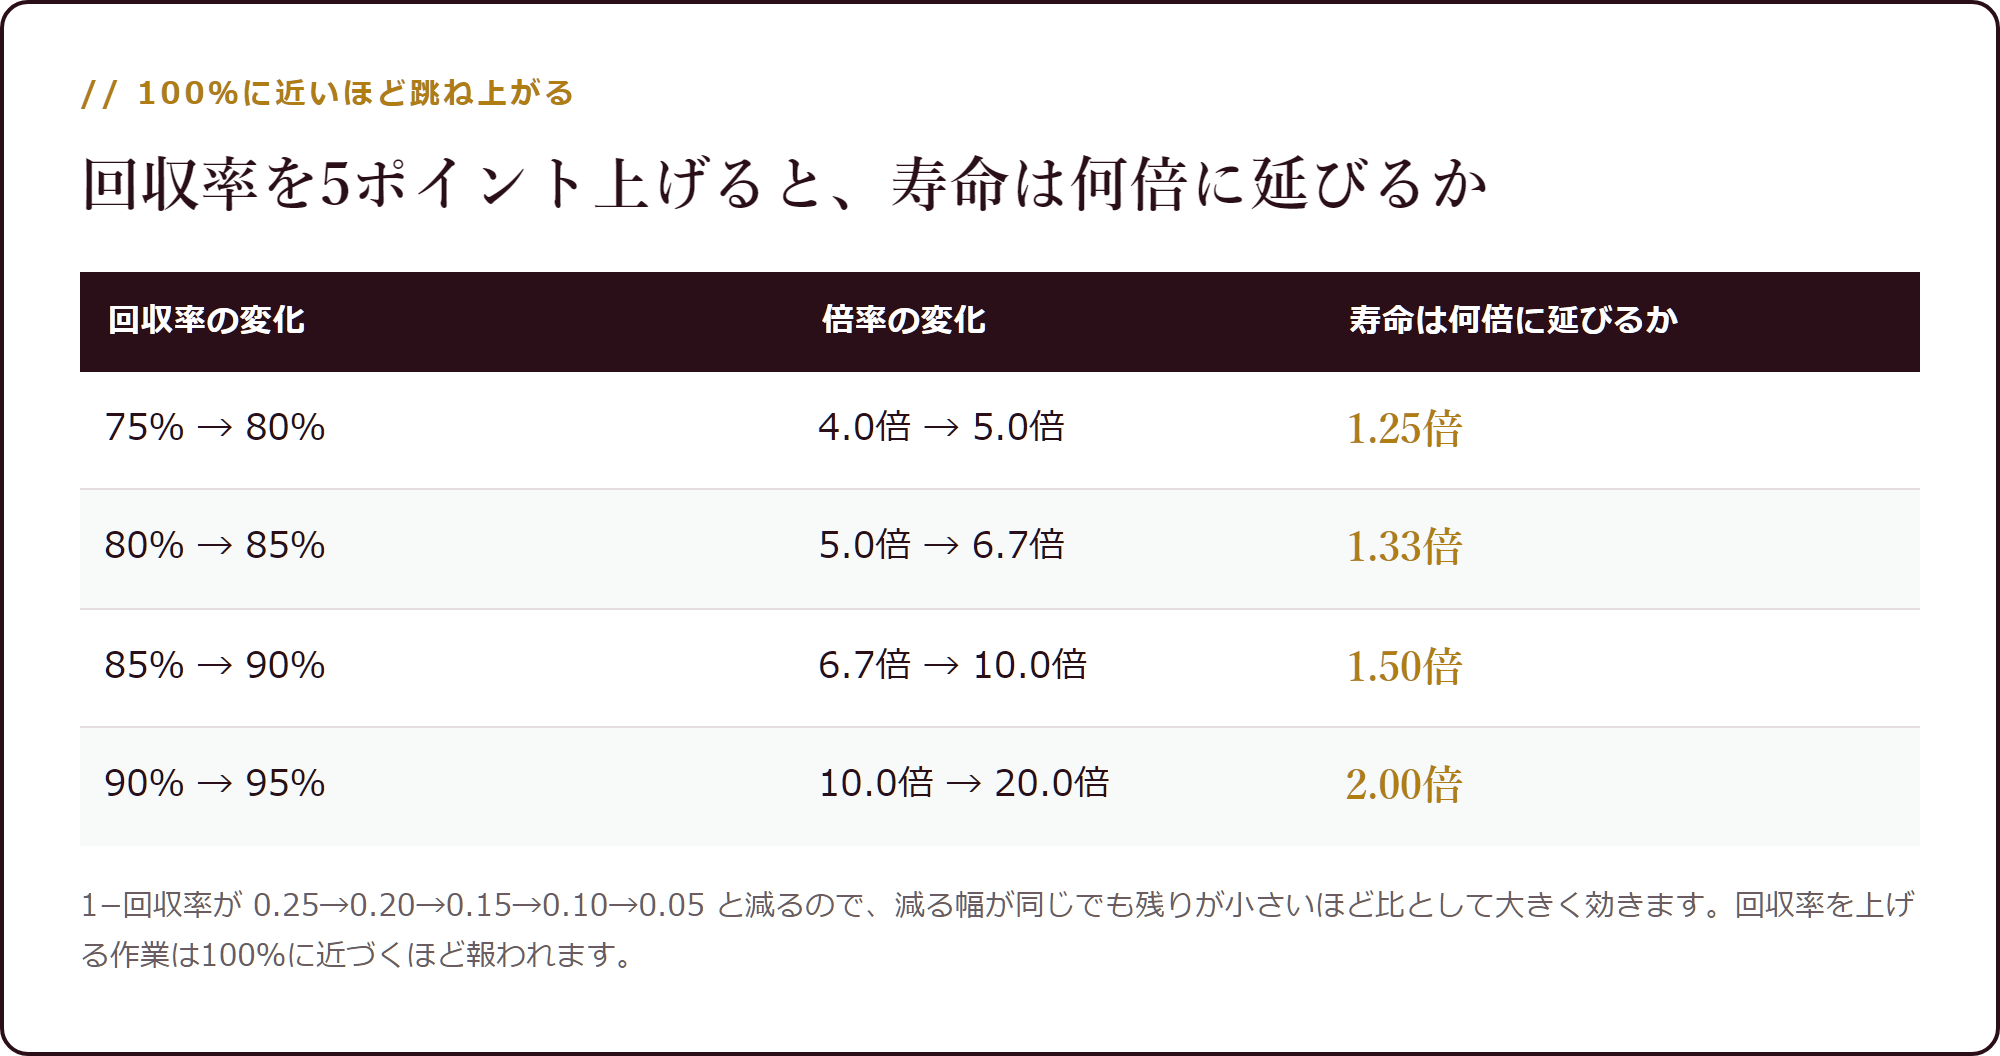
| 回収率の変化 | 倍率の変化 | 寿命は何倍に延びるか |
|---|---|---|
| 75% → 80% | 4.0倍 → 5.0倍 | 1.25倍 |
| 80% → 85% | 5.0倍 → 6.7倍 | 1.33倍 |
| 85% → 90% | 6.7倍 → 10.0倍 | 1.50倍 |
| 90% → 95% | 10.0倍 → 20.0倍 | 2.00倍 |
同じ5ポイントなのに、効き方が1.25倍から2.00倍まで違います。
理由は分母にあります。1−回収率は 0.25 → 0.20 → 0.15 → 0.10 → 0.05 と減っていき、減る幅は同じでも、残りが小さいほど比としては大きく効くからです。
だから回収率を上げる作業は、100%に近づくほど報われます。 75%から80%に上げても寿命は1.25倍ですが、90%から95%なら丸2倍。回収率を測り続ける意味は、この非対称さにあります。
逆に言えば、75%付近で5ポイント削っても体感はほとんど変わりません。 「少し上手くなった気がするのに実感がない」のは、そのとおりだということです。
この非対称さは、取りかかる順番も決めます。60%から70%へ10ポイント上げても、寿命は250レースが333レースになるだけです。1.33倍。半年が8か月になる程度で、週末の感触はほとんど変わりません。
5ポイント刻みで見ると、60→65%は1.14倍、65→70%は1.17倍。90→95%の2.00倍と比べると、同じ5ポイントでも返ってくる量が違います。
それでも低い位置で上げる価値があるのは、その5ポイントが次の5ポイントの価値を上げるからです。90%まで運んで初めて、同じ努力が2倍で返ってくる場所に立ちます。
途中で「やっても変わらない」と感じるのは、錯覚ではなく式のとおりです。効き始めるまでに距離がある構造だと先に知っていれば、そこで止めずに済みます。
これは期待値であって、保証ではない
大事な但し書きです。400レースというのは平均の話で、あなたの口座がちょうど400レース目にゼロになるわけではありません。
馬券は当たり外れの振れ幅が大きく、外れが続けば400レースより早く尽きます。 逆に大きい配当を1本引けば、そこから伸びます。
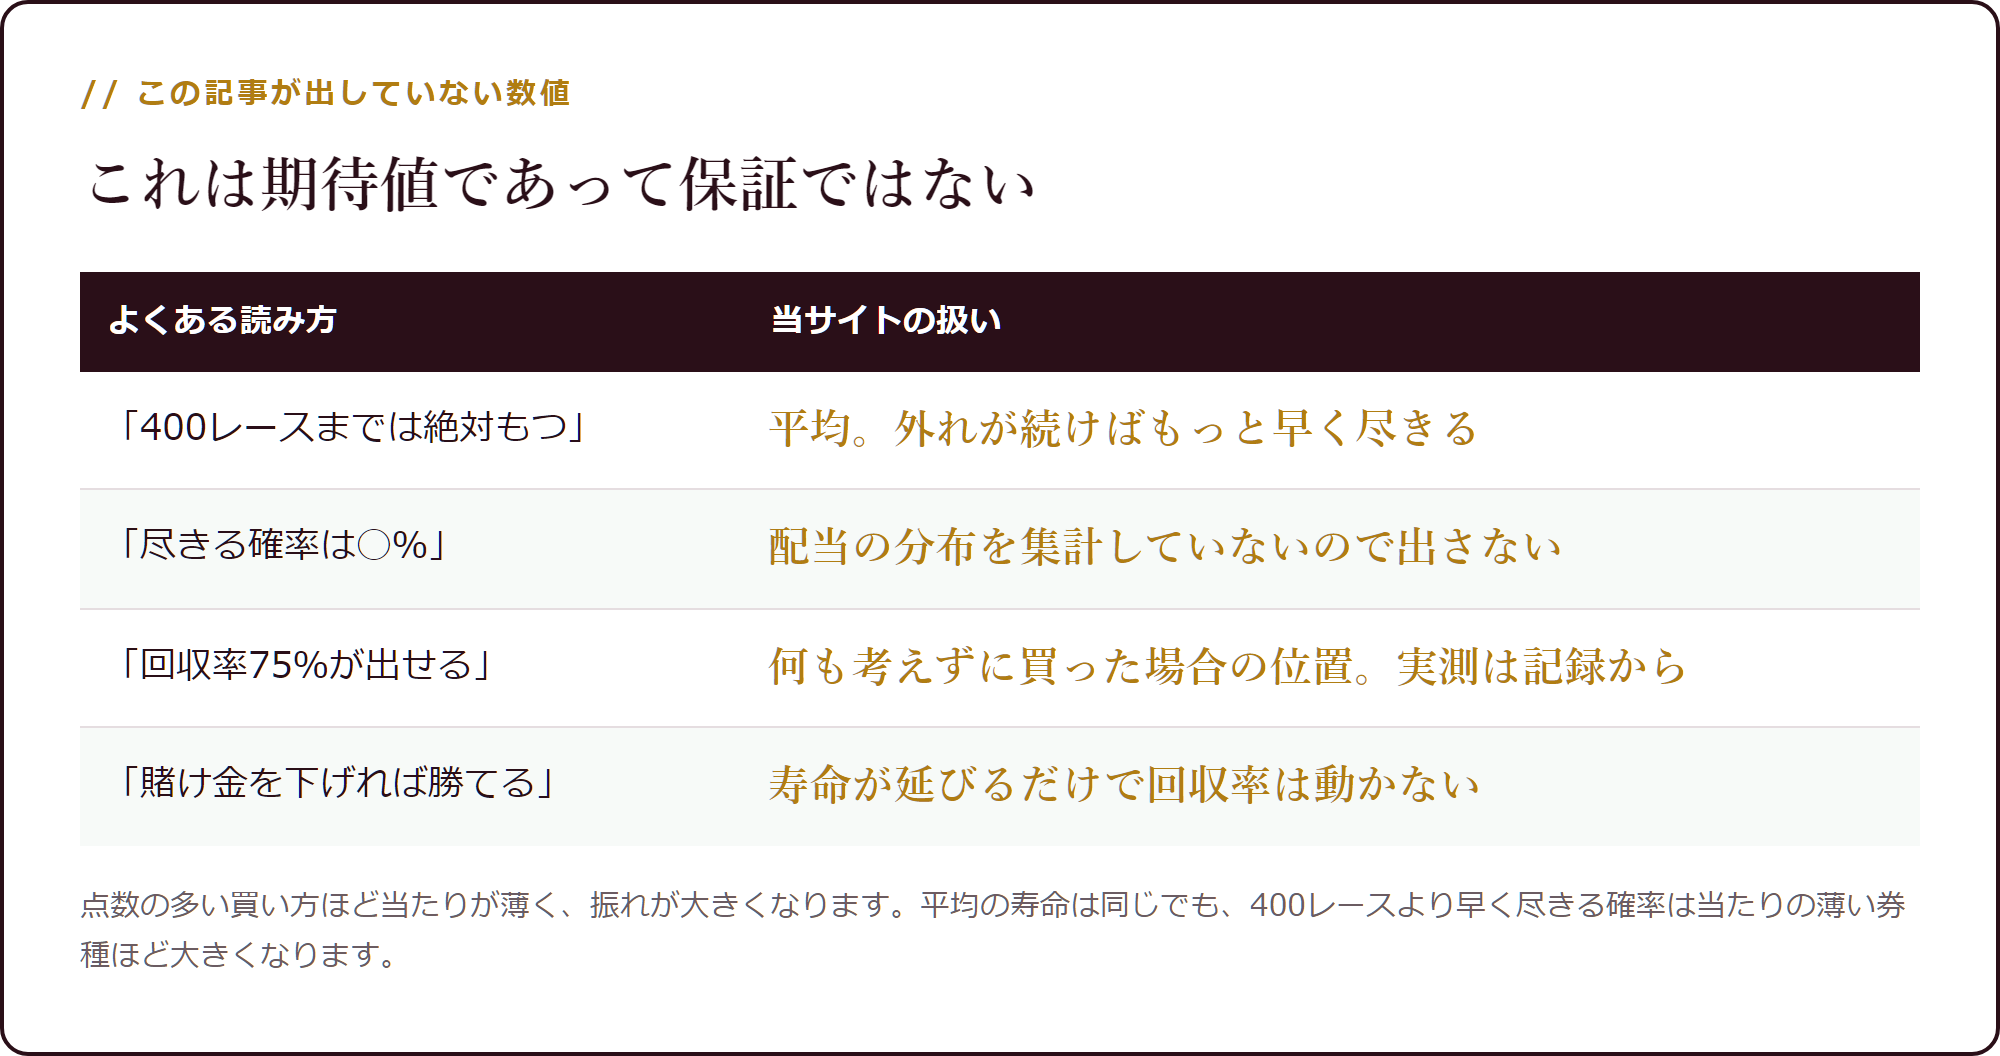
| よくある読み方 | 当サイトの扱い |
|---|---|
| 「400レースまでは絶対もつ」 | 平均です。外れが続けばもっと早く尽きます |
| 「尽きる確率は◯%」 | 配当の分布を集計していないので出しません |
| 「回収率75%が出せる」 | 何も考えずに買った場合の位置です。実測はあなたの記録から |
| 「賭け金を下げれば勝てる」 | 寿命が延びるだけで、回収率は動きません |
とくに点数の多い買い方ほど当たりが薄く、振れが大きくなります。 3連単のように当たる確率が小さい券種では、平均どおりに減っていく実感は得にくくなります。
複勝のように当たりやすい券種なら、実際の減り方は平均に近づきます。同じ回収率75.0%でも、複勝で買っている人のグラフはなだらかに右下がりで、3連単の人は階段状になります。
平均の寿命は同じ400レースです。違うのは「400レースより早く尽きる確率」のほうで、こちらは当たりの薄い券種ほど大きくなります。
だから400レースという数字は、上限ではなく真ん中として読んでください。半分の確率でそれより短くなります。手元の資金で「ここまでは確実に買える」と言える本数は、この式からは出てきません。
3か月で半分になったのは、早いのか
あなたの実績で計算し直します。120レース買って47,700円減りました。1レースあたり397.5円です。
式を逆に使えば、回収率が出ます。1,000円のうち397.5円が減ったのだから、戻ったのは602.5円。回収率60.25%。
払戻率75.0%より15ポイント低いということは、何も考えずに買った人より成績が悪いという意味になります。ここは受け止めるしかありません。
残り52,300円を同じ買い方で続けると、52,300 ÷ 397.5 = 131レース。年200レースなら8か月ほどです。
ただし120レースは、回収率を判定するには足りません。 回収率は個人が測り終われない数字で、60.25%という値そのものに大きな誤差が乗っています。「下手だと確定した」のではなく、「今の手持ちだとあと8か月」だけが確かな部分です。
次の週末、やることは2つ
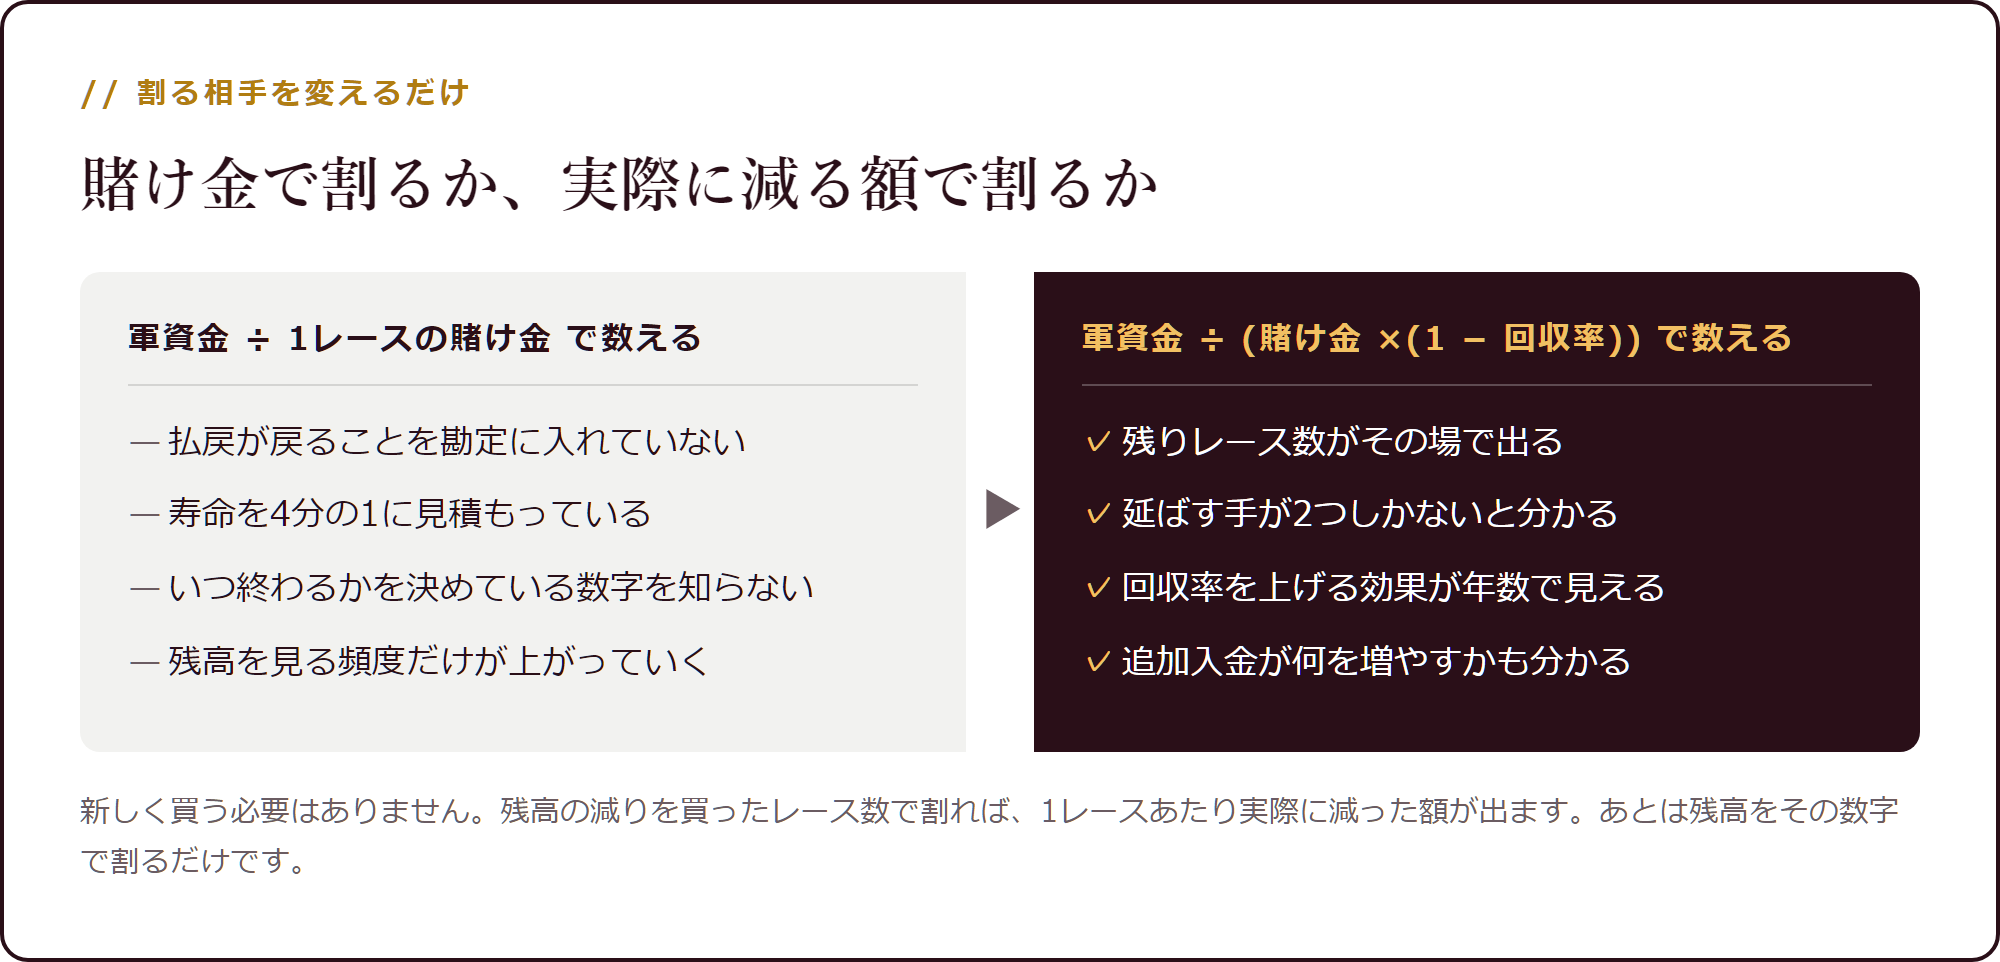
いま出せる数字は2つあります。1つは残り時間、もう1つは寿命を延ばす手です。
残り時間は上の131レースで出ました。延ばす手は2つしかありません。1レースの金額を下げるか、回収率を上げるか。 分母がその2つの掛け算だからです。
金額を下げるほうは今日からできて、効果も確実です。1,000円を300円にすれば寿命は3.3倍、131レースが437レースになります。
ただし、これには代償があります。 当たったときの払戻も3分の1になる。「取り返す」までの距離は1ミリも縮まりません。 利益額は投票額×(回収率−1)なので、額を下げれば利益も同じ比で下がります。
提案はこうです。金額を下げるのは「回収率を測り終えるまでの時間を買う」ためだと決めてください。 延びた437レースは遊ぶ時間ではなく、記録を4列で残して自分の回収率を判定するための試行回数です。判定が済んでから、金額の話に戻ります。
販売ページの価格も、同じ割り算で読める
馬券術の価格は、軍資金から引かれる固定費として同じ式に入ります。10万円の軍資金から8,800円の教材を買えば、残りは91,200円。寿命はその比だけ短くなります。
コンピの極意は1,800円で、当サイトが採点した18種のなかで2番目に安い価格です。10万円に対して1.8%なので、寿命はほぼ削りません。
3連馬券1点主義は8,800円。10万円の8.8%にあたるので、回収率75.0%なら35レースぶんの寿命と引き換えになります。
レース数に直すと、価格は軍資金の大きさによりません。 1レースで250円減る設計なら、1,800円は7.2レースぶん、8,800円は35.2レースぶん。変わるのは軍資金に対する割合のほうです(8,800円は10万円の8.80%、100万円なら0.88%)。
つまり軍資金が小さいほど、同じ教材が寿命を大きく削ります。 18種を同じ物差しに載せた結果はハブ記事にあります。
軍資金を足すか、寿命を延ばすか
残高が減ってくると、追加入金という選択肢が出てきます。式のうえでは分子が増えるので、寿命はそのぶん素直に延びます。10万円を足せば131レースが262レースになります。
ただし分母は1ミリも動きません。 追加した10万円も、同じ397.5円ずつ減っていきます。利益額は投票額×(回収率−1)なので、回収率が100%を割ったままなら、足した額に比例して失う額も増えます。
分子を足すか、分母を小さくするか。同じ「長く続ける」でも、前者は負ける総額が増え、後者は増えません。 ここは式の形がそのまま答えになっています。
寿命を出す3ステップ
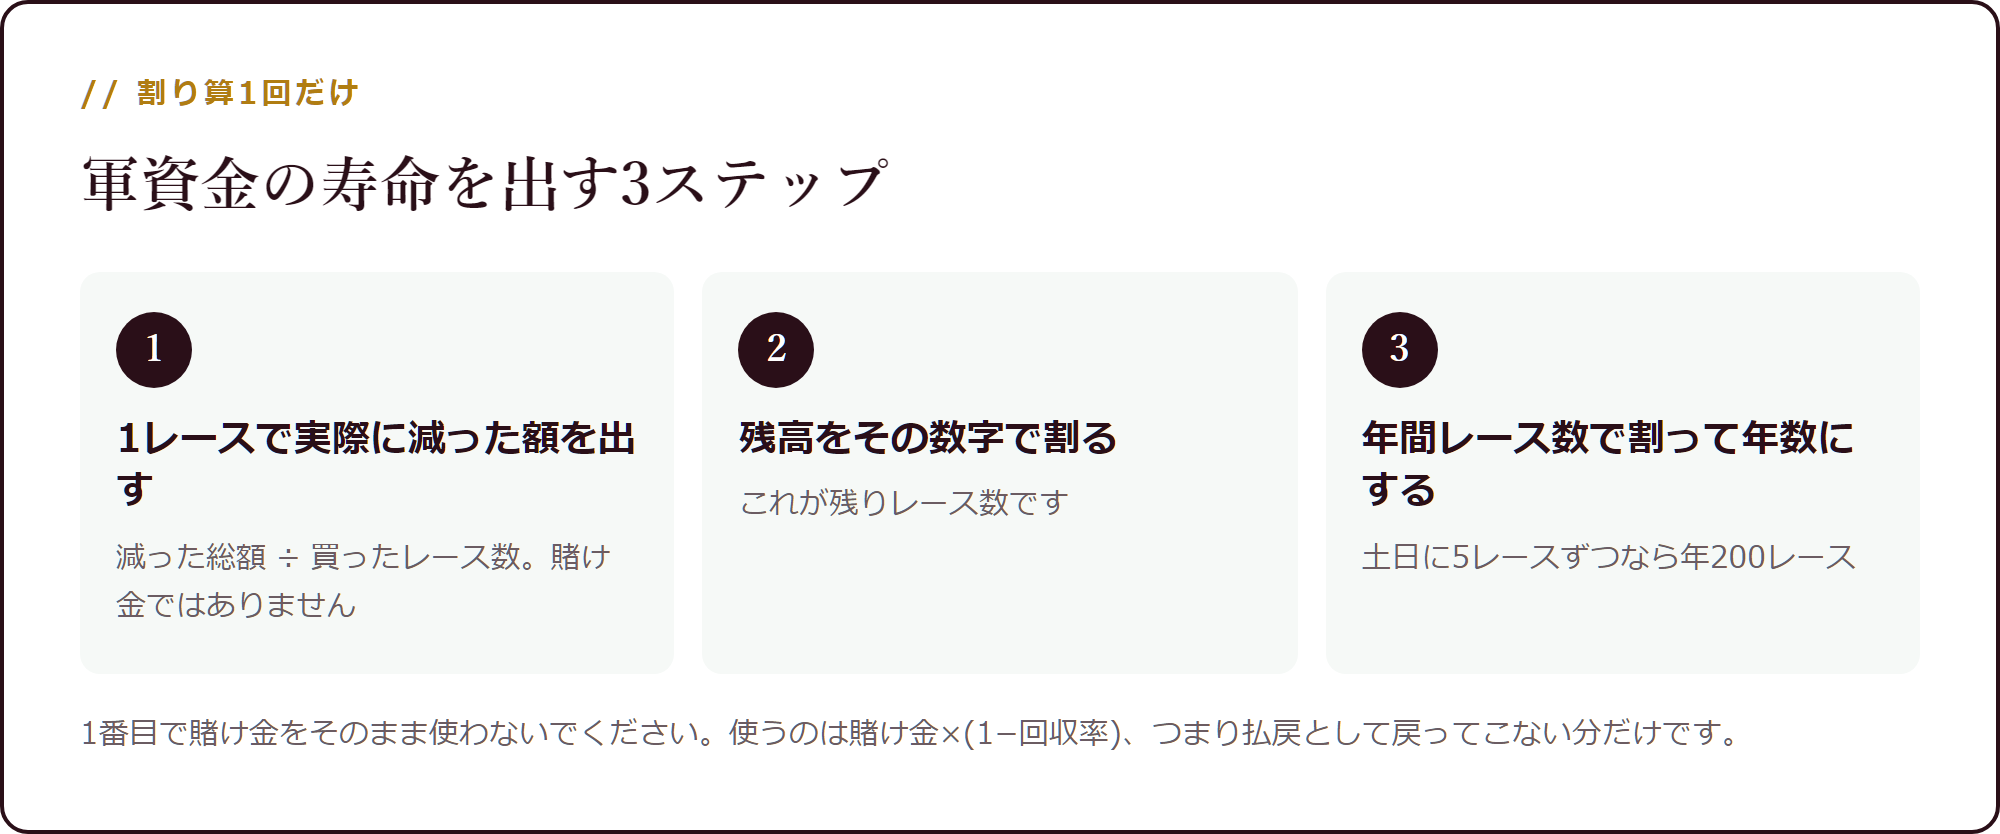
1番目で賭け金をそのまま使わないでください。 使うのは賭け金 ×(1−回収率)、つまり実際に減る額です。
この記事の計算方法
- 持ちレース数 = 軍資金 ÷ (1レースの投資 × (1 − 回収率))。1レースで出ていく額のうち、払戻として戻らない分だけが実際に減るためです。
- 単純割り算の何倍持つか = 1 ÷ (1 − 回収率)。72.5%→3.6倍 / 75.0%→4.0 / 80.0%→5.0 / 90.0%→10.0 / 95.0%→20.0 / 99.0%→100.0倍。回収率100%では分母が0になり、この式は値を持ちません(理屈のうえでは尽きません)。
- 「10万円 ÷ 1,000円 = 100レース」は払戻を戻さない前提の数え方です。追い上げのように連敗中の払戻がゼロになる設計ではそちらが効きますが、定額で買い続ける場合は上の式になります。
- 本文の想定:軍資金10万円、1レース1,000円、年200レース(土日に5レースずつ)。あなたの数字に置き換えて計算してください。
- これは期待値です。 配当のばらつきで平均より早く尽きることがあります。尽きる確率は、実際の配当分布を集計していないため出していません。
- 回収率60.2%の逆算:120レースで47,700円減 → 1レースあたり398円 → 1,000円のうち602円が戻った、という計算です。120レースは回収率の判定には足りません(誤差が大きく残ります)。
- JRA払戻率(2014年6月7日改定):単勝・複勝80.0% / 枠連・馬連・ワイド77.5% / 馬単・3連複75.0% / 3連単72.5% / WIN5 70.0%。
- 控除率は必要的中率の式に重ねて引いていません。 パリミュチュエル方式なので、控除はオッズの中にすでに入っています。
- 販売ページの価格は2026年9月時点のもので、当サイトの計算と書き分けています。当サイトはこれらの商材を購入していません。
まとめ
- 持ちレース数 = 軍資金 ÷ (1レースの投資 × (1 − 回収率))。 割る相手は賭け金ではありません
- 10万円・1レース1,000円・回収率75.0%なら 400レース。単純割り算の100レースの4倍です
- 単純割り算の何倍持つか = 1 ÷ (1 − 回収率)。 75%で4.0倍、90%で10.0倍、99%で100.0倍
- 年200レースなら、75.0%のままで2.0年。半年ではありませんが、終わりがあることは決まっています
- 同じ+5ptでも効き方が違います。 75→80%は1.25倍、90→95%は2.00倍。100%に近いほど報われます
- 1レースの金額を下げると寿命は反比例で延びますが、回収率も利益額も動きません
- これは期待値です。 外れが続けば平均より早く尽きます
あなたが次にやることは、自分の記録から1レースあたりいくら減ったかを出すことです。 残高をその数字で割れば、残りレース数がその場で出ます。
公営競技はのめり込みすぎると生活に支障が出ることがあります。軍資金は生活費や借入から出さず、使う金額と回数をあらかじめ決めてください。 ご自身やご家族のことで気になることがあれば、公益社団法人ギャンブル依存症問題を考える会(https://scga.jp/)にご相談ください。

