※本記事はアフィリエイト広告を含みます。
あなたは去年、はじめてプラスで終わりました。
年間で100万円ほど、3連複を10点前後で買う買い方です。回収率110%。手元に10万円残った計算でした。
年明けに、会社の同僚から言われました。
「それ、申告いるんじゃないの」
考えたこともありませんでした。 使った100万円を引けば利益は10万円なのだから、大した話ではないだろう、と。
その引き算が、そもそも成り立ちません。
この記事で出すのは、国税庁が公開している計算式を、当サイトの回収率の式にそのまま入れた結果です。出てくるのは、あなたの合格ラインが何%に動くかという1つの数字になります。
先に断っておきます。当サイトは税の判断をしません。 申告が要るかどうか、どの区分になるか、何を引けるかは、お住まいの地域の税務署か、税理士に確かめてください。 ここでやるのは割り算だけです。
先に結論:引けるのは、当たった1点の購入代金だけです
国税庁の計算式で引けるのは、「その収入を生じた行為をするため、または、その収入を生じた原因の発生に伴い、直接要した金額」とされています。
外れた馬券は、収入を生じていません。
あなたが年間に使った100万円のうち、引ける可能性があるのは当たったレースで買った1点ぶんだけ、という形になります。
そして、その金額がいくらになるかは、あなたの買い方で決まります。
国税庁が書いている計算式
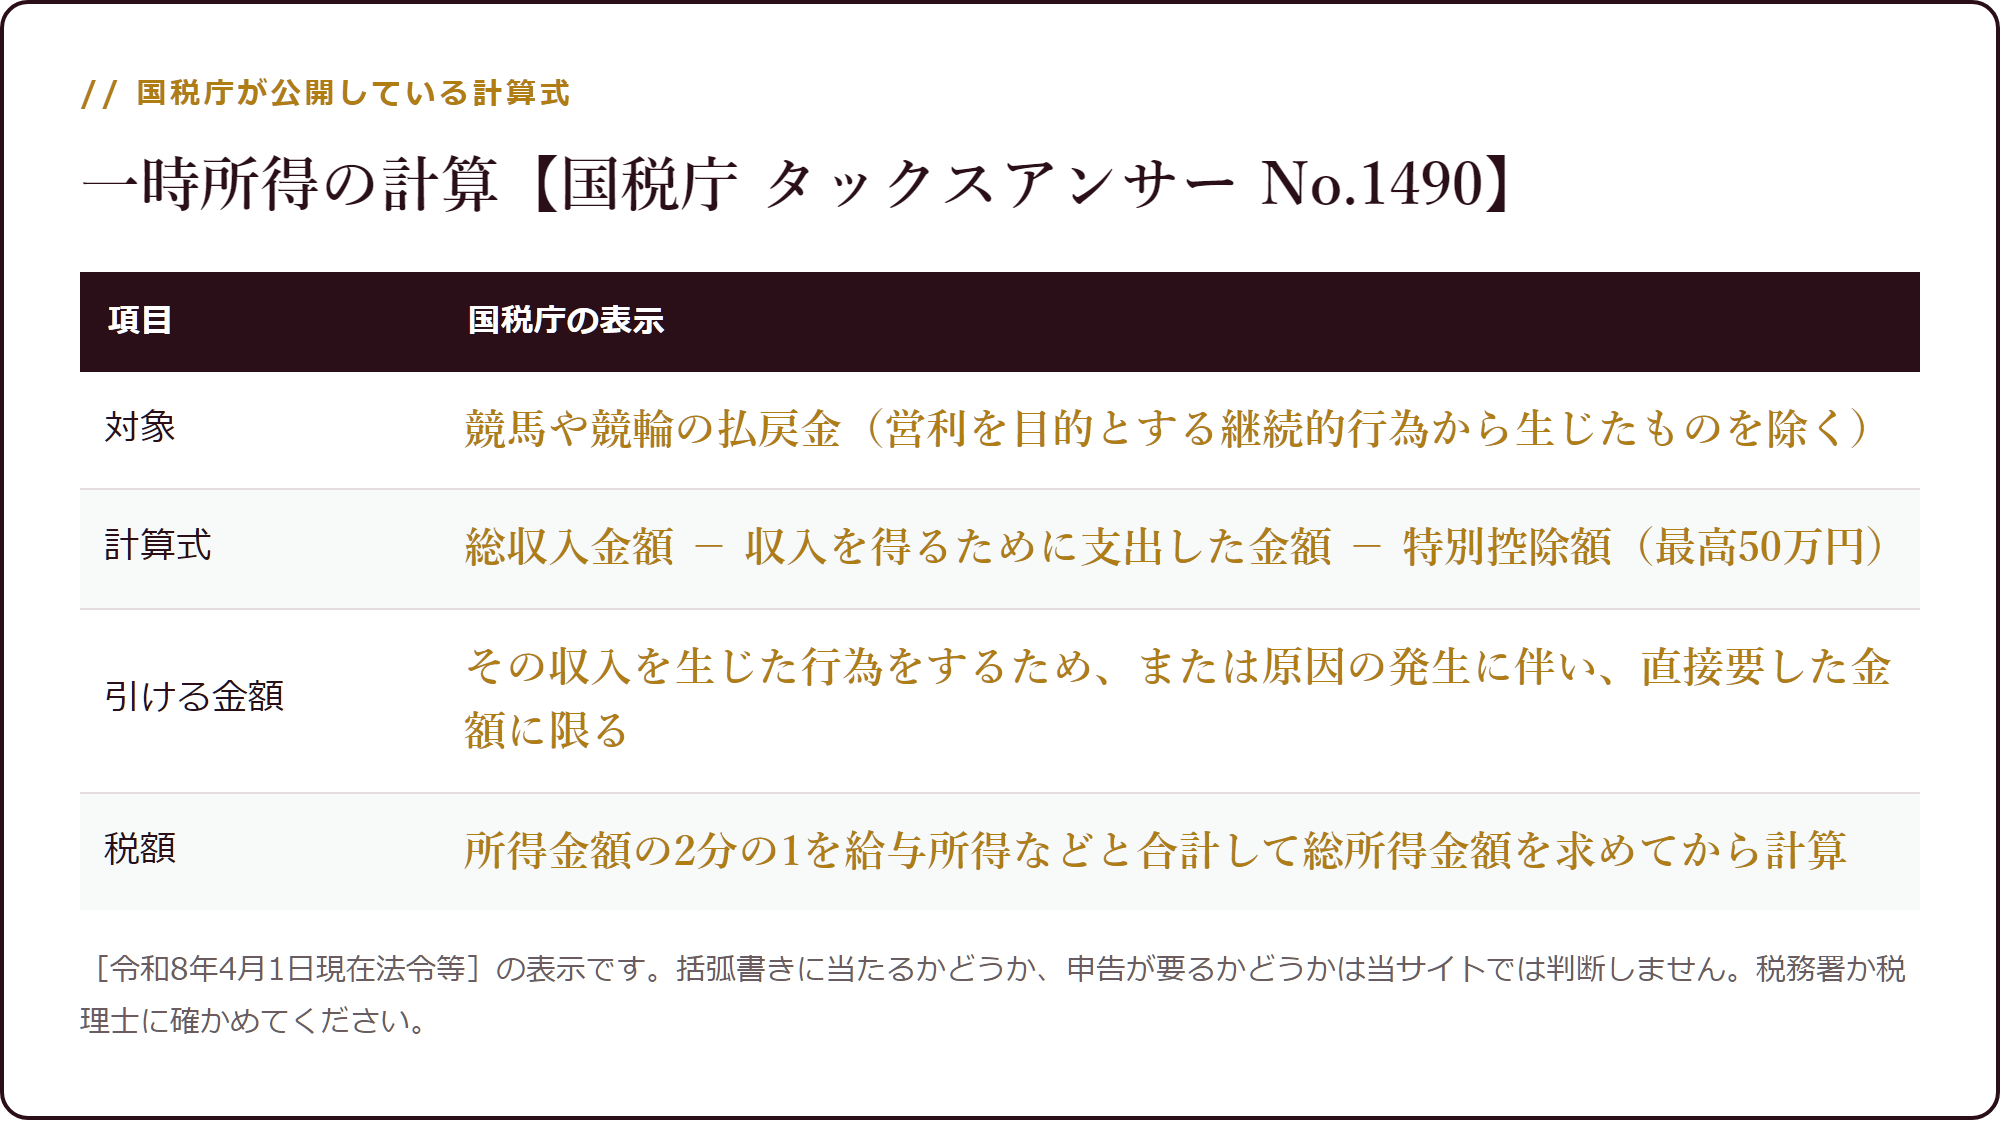
一次情報を置きます。タックスアンサー No.1490「一時所得」に、こうあります。
一時所得には、次のようなものがあります。(2)競馬や競輪の払戻金(営利を目的とする継続的行為から生じたものを除きます。)
総収入金額 − 収入を得るために支出した金額(注) − 特別控除額(最高50万円) = 一時所得の金額
(注)その収入を生じた行為をするため、または、その収入を生じた原因の発生に伴い、直接要した金額に限ります。
一時所得は、その所得金額の2分の1に相当する金額を給与所得などの他の所得の金額と合計して総所得金額を求めた後、納める税額を計算します。
「営利を目的とする継続的行為から生じたものを除きます」という括弧が付いています。これに当たるかどうかの判断は、当サイトでは行いません。
以下の計算は、一時所得として扱われた場合に数字がどう動くかを出したものです。
当たり馬券の購入代金 = 年間投資 × 1点あたりの的中率
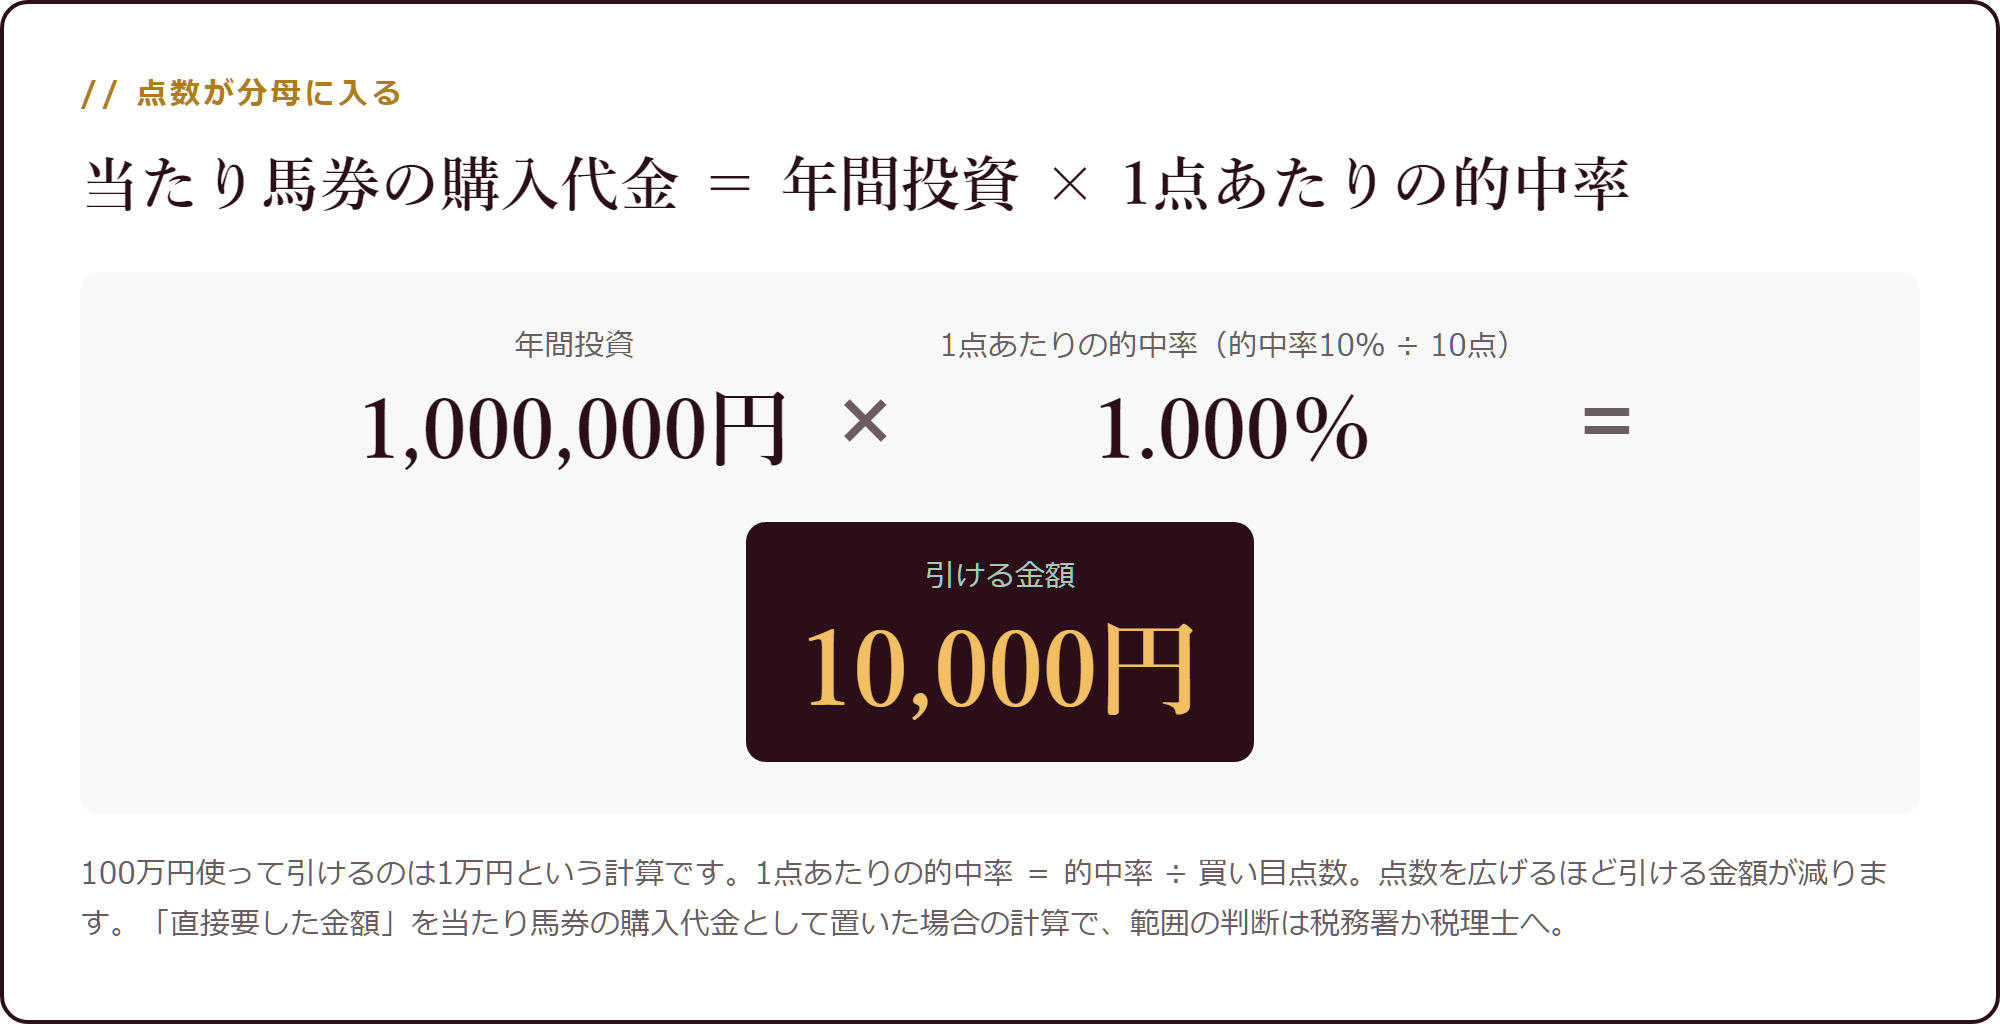
引ける金額は、当たったレースの数 × 1点の金額です。これを年間投資で割ると、きれいな形になります。
当たったレース数 ÷ 全レース数 が的中率で、1点の金額 ÷ 1レースの投資が 1 ÷ 買い目点数。掛け合わせると的中率 ÷ 買い目点数、つまり当サイトが点数と的中率の記事で判定指標に使っている1点あたりの的中率そのものです。
あなたの買い方なら、3連複10点で的中率10%。1点あたりの的中率は1.0%です。
年間投資100万円の1.0%=10,000円。これが引ける金額になります。
100万円使って、引けるのは1万円という計算です。
同じ利益10万円でも、税額は0円から59,830円まで開きます
買い方を変えて並べます。すべて年間投資100万円・回収率110%・払戻110万円で、税率は当サイトが置いた仮の20%です。
| 買い方 | 1点あたりの的中率 | 当たり馬券 | 一時所得 | 税額 | 手残り |
|---|---|---|---|---|---|
| 複勝1点・的中率60% | 60.000% | 600,000円 | 0円 | 0円 | 100,000円 |
| 単勝1点・的中率20% | 20.000% | 200,000円 | 400,000円 | 40,000円 | 60,000円 |
| 単勝1点・的中率10% | 10.000% | 100,000円 | 500,000円 | 50,000円 | 50,000円 |
| 馬連5点・的中率10% | 2.000% | 20,000円 | 580,000円 | 58,000円 | 42,000円 |
| 3連複10点・的中率10% | 1.000% | 10,000円 | 590,000円 | 59,000円 | 41,000円 |
| 3連単20点・的中率3.4% | 0.170% | 1,700円 | 598,300円 | 59,830円 | 40,170円 |
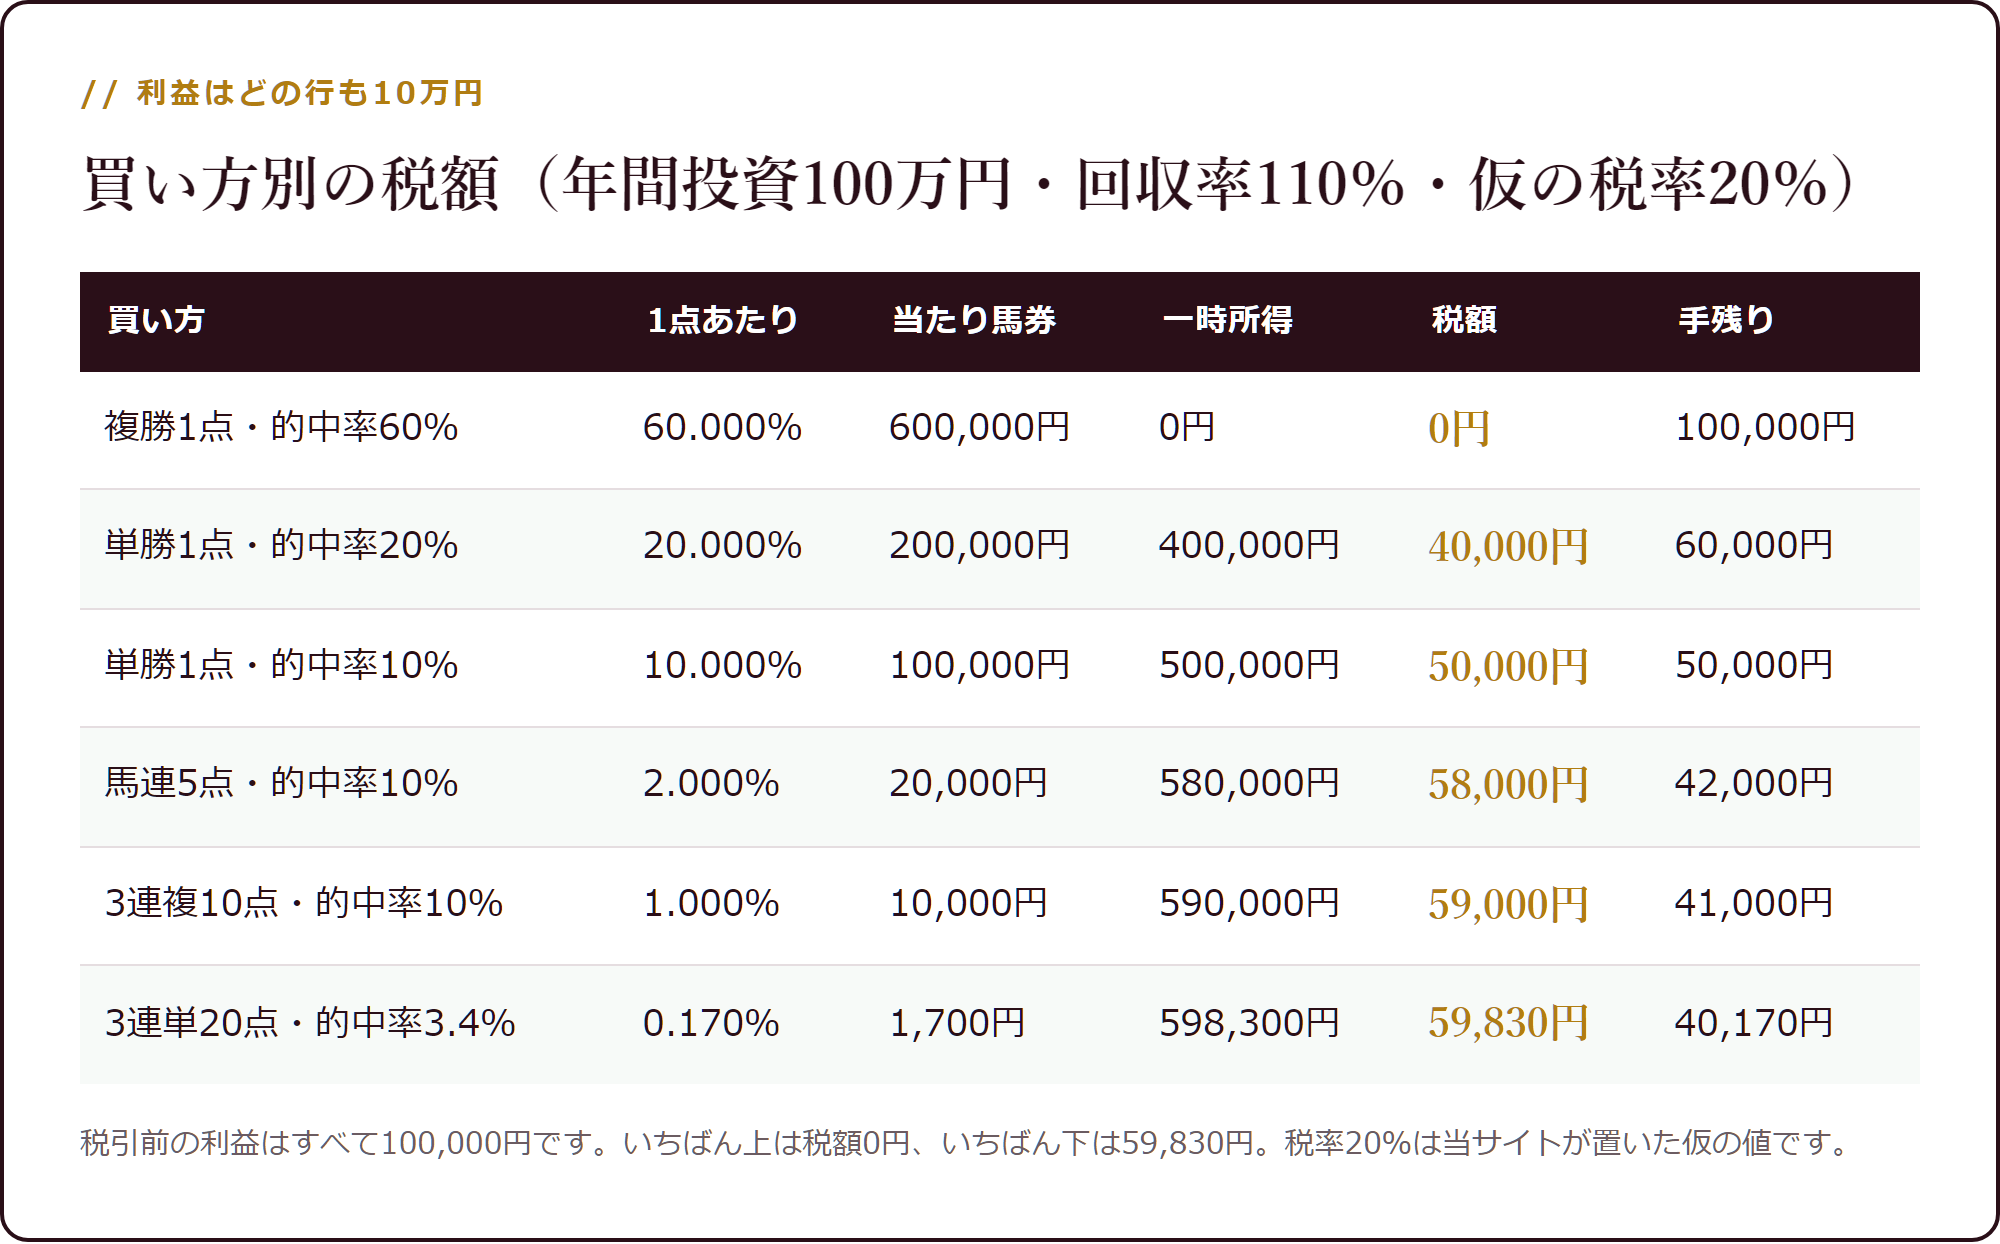
どの行も、税引前の利益は10万円です。 変わっているのは買い方だけ。
いちばん上は税額0円で10万円まるごと、いちばん下は59,830円が税になって手残り40,170円。同じ利益で2.5倍の差がつきます。
あなたの行は下から2番目です。41,000円でした。
点数を広げるほど、税が重くなります
理由は式を見れば分かります。引ける金額は 年間投資 × 的中率 ÷ 買い目点数なので、点数が分母にいます。
10点を20点に広げれば、引ける金額は半分になります。的中率が上がっても、点数がそれ以上に増えれば引ける金額は減ります。
当たりやすくするための点数が、そのまま課税ベースを膨らませます。
当サイトは点数の記事で「点数を増やしても回収率は動かない」と書いてきました。税を入れると、動かないどころか下がります。
税率を入れ替えると、手残りはこうなります
税率は人によって違います。給与所得と合算して決まるので、当サイトには分かりません。 仮の値を4つ置いて並べます。
| 仮の税率 | 税額 | 税引き後の回収率 | 手残り | 利益のうち残る割合 |
|---|---|---|---|---|
| 10% | 29,500円 | 107.05% | 70,500円 | 70.5% |
| 20% | 59,000円 | 104.10% | 41,000円 | 41.0% |
| 30% | 88,500円 | 101.15% | 11,500円 | 11.5% |
| 43% | 126,850円 | 97.31% | −26,850円 | −26.9% |
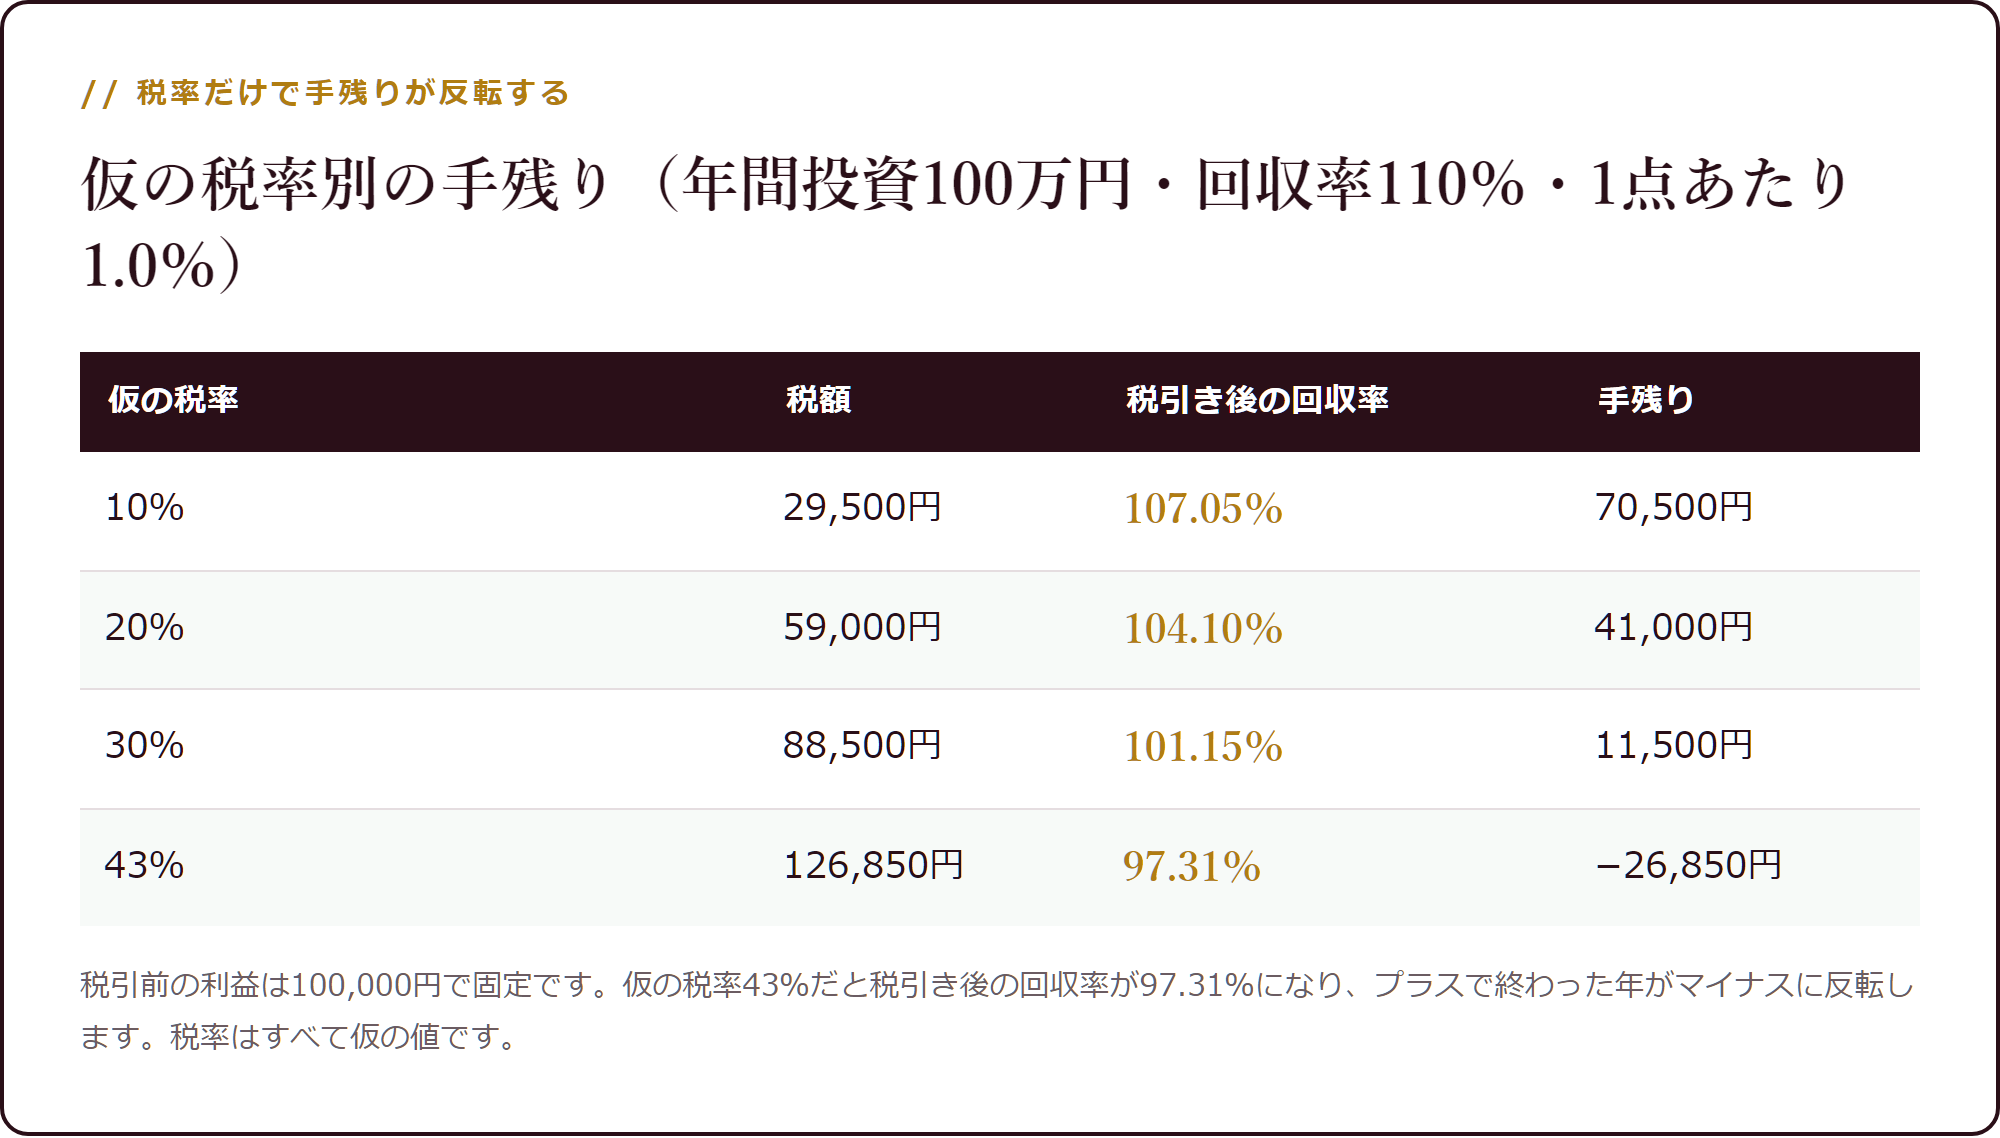
いちばん下を見てください。回収率110%で終わった年の手残りが、マイナス26,850円になります。
税引き後の回収率は97.31%。プラスで終わったはずの年が、マイナスの年になります。
これは極端な例ではありません。給与のある会社員なら、合算後の税率がこの帯に入ることはあります。自分がどの帯にいるかは、税務署か税理士に確かめてください。
特別控除50万円に収まる条件
一時所得には最高50万円の特別控除があります。ここに収まれば一時所得は0円です。
条件を整理すると、1本の不等式になります。
1点あたりの的中率 ≧ 回収率 − 500,000 ÷ 年間投資
| 年間投資 | 必要な1点あたりの的中率(回収率110%) |
|---|---|
| 300,000円 | 0.00%(どんな買い方でも一時所得は0) |
| 500,000円 | 10.00% |
| 1,000,000円 | 60.00% |
| 2,000,000円 | 85.00% |
| 3,000,000円 | 93.33% |
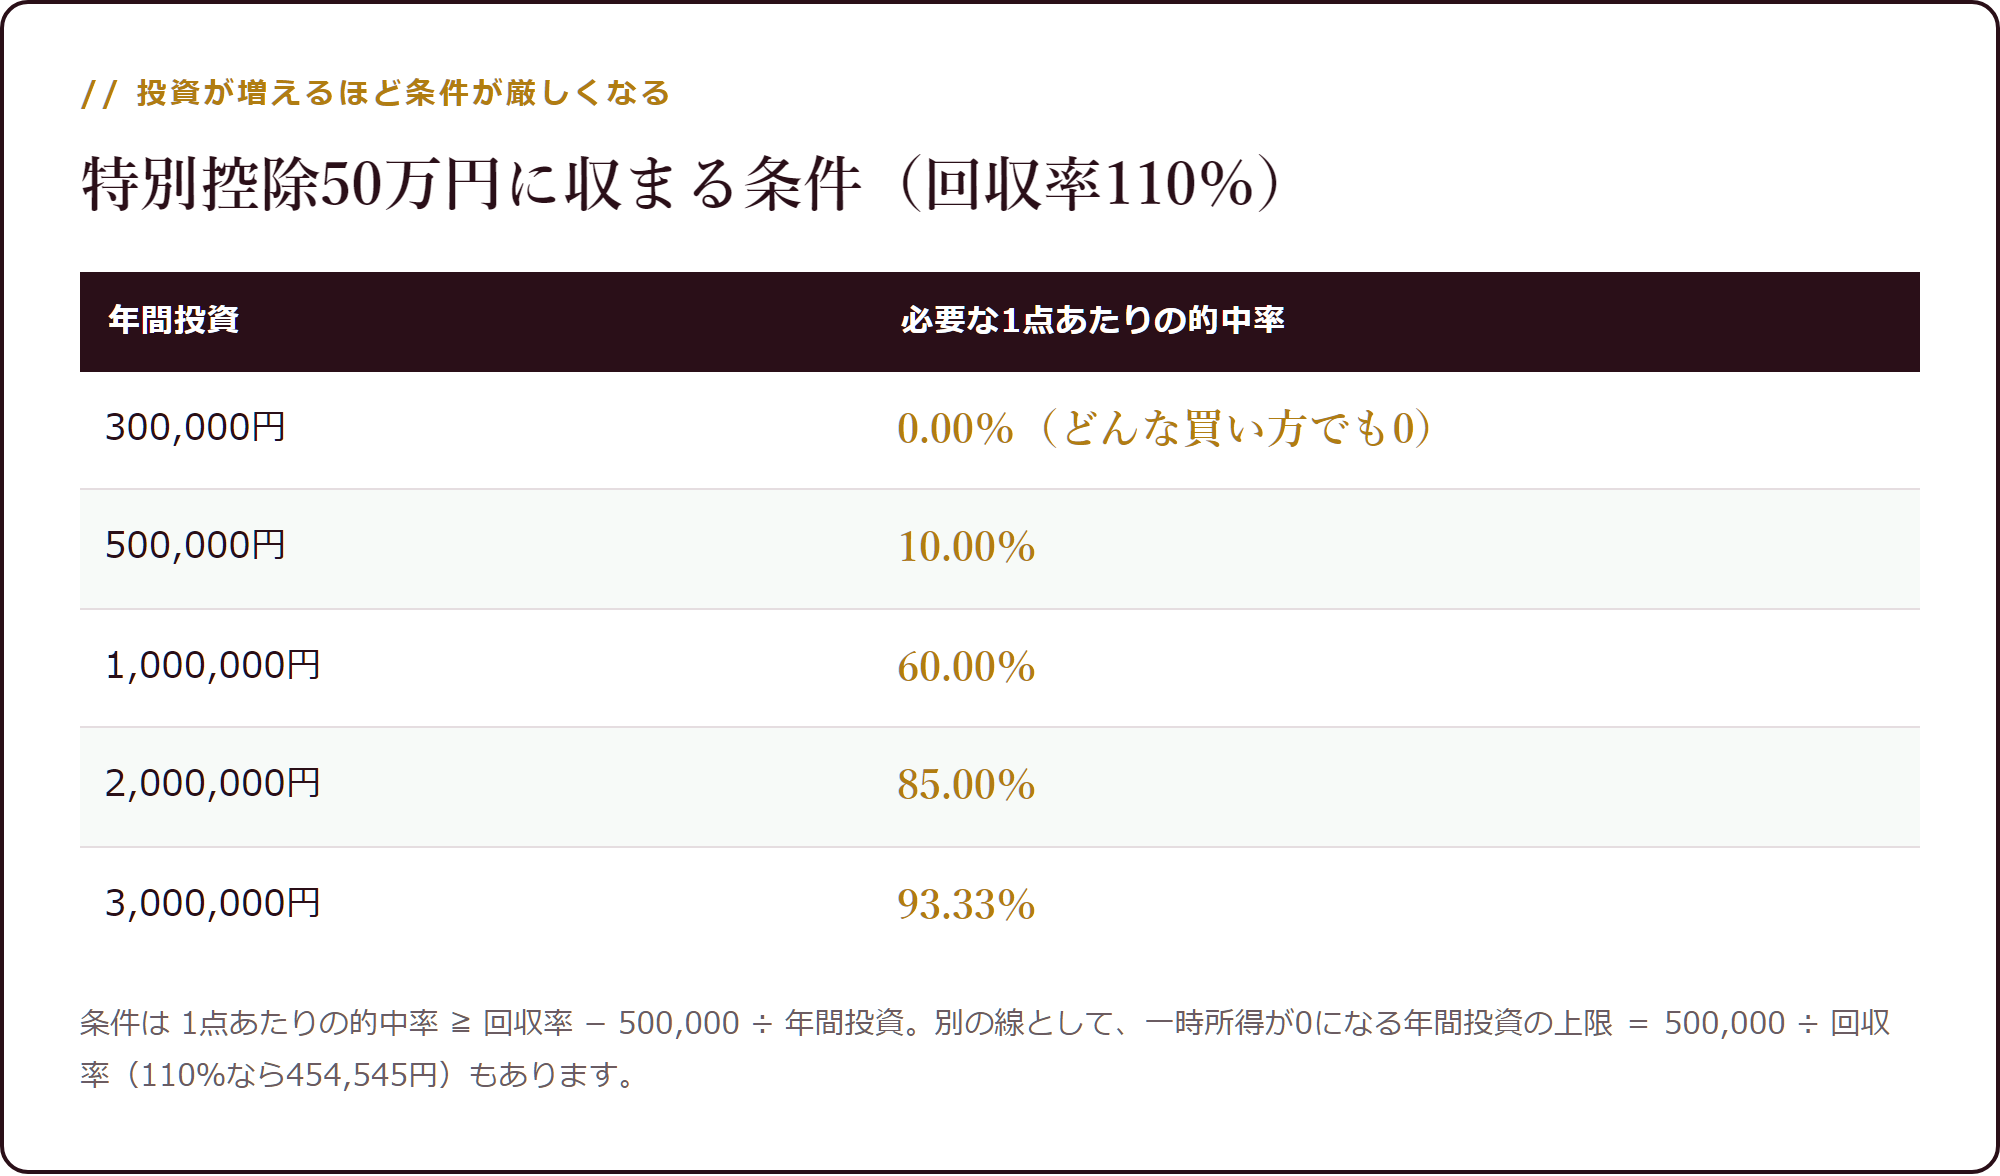
年間100万円なら、1点あたりの的中率が60.00%必要です。3連複10点の1.0%では、桁が2つ足りません。
60.00%に届く買い方は、事実上「複勝1点で6割当てる」くらいしかありません。
計算そのものが要らなくなる投資の上限
もうひとつ、単純な線があります。払戻そのものが50万円以下なら、何も引かなくても一時所得は0円です。
年間投資の上限 = 500,000 ÷ 回収率
| 回収率 | 一時所得が0になる年間投資の上限 |
|---|---|
| 75.0% | 666,667円 |
| 100.0% | 500,000円 |
| 110.0% | 454,545円 |
| 130.0% | 384,615円 |
| 150.0% | 333,333円 |
回収率110%なら454,545円。年間45万円までの買い方なら、1点あたりの的中率がいくつでも一時所得は0円になります。
あなたの100万円は、この線の2.2倍の位置にあります。
負けている年でも、一時所得は立ちます
ここがいちばん誤解されるところです。一時所得は、あなたの損益ではありません。
引けるのは当たり馬券の購入代金だけなので、年間で負けていても一時所得が出ます。
| 回収率 | 払戻 | 実際の損益 | 一時所得 | 税額(仮の20%) |
|---|---|---|---|---|
| 60.0% | 600,000円 | −400,000円 | 90,000円 | 9,000円 |
| 75.0% | 750,000円 | −250,000円 | 240,000円 | 24,000円 |
| 90.0% | 900,000円 | −100,000円 | 390,000円 | 39,000円 |
| 100.0% | 1,000,000円 | ±0円 | 490,000円 | 49,000円 |
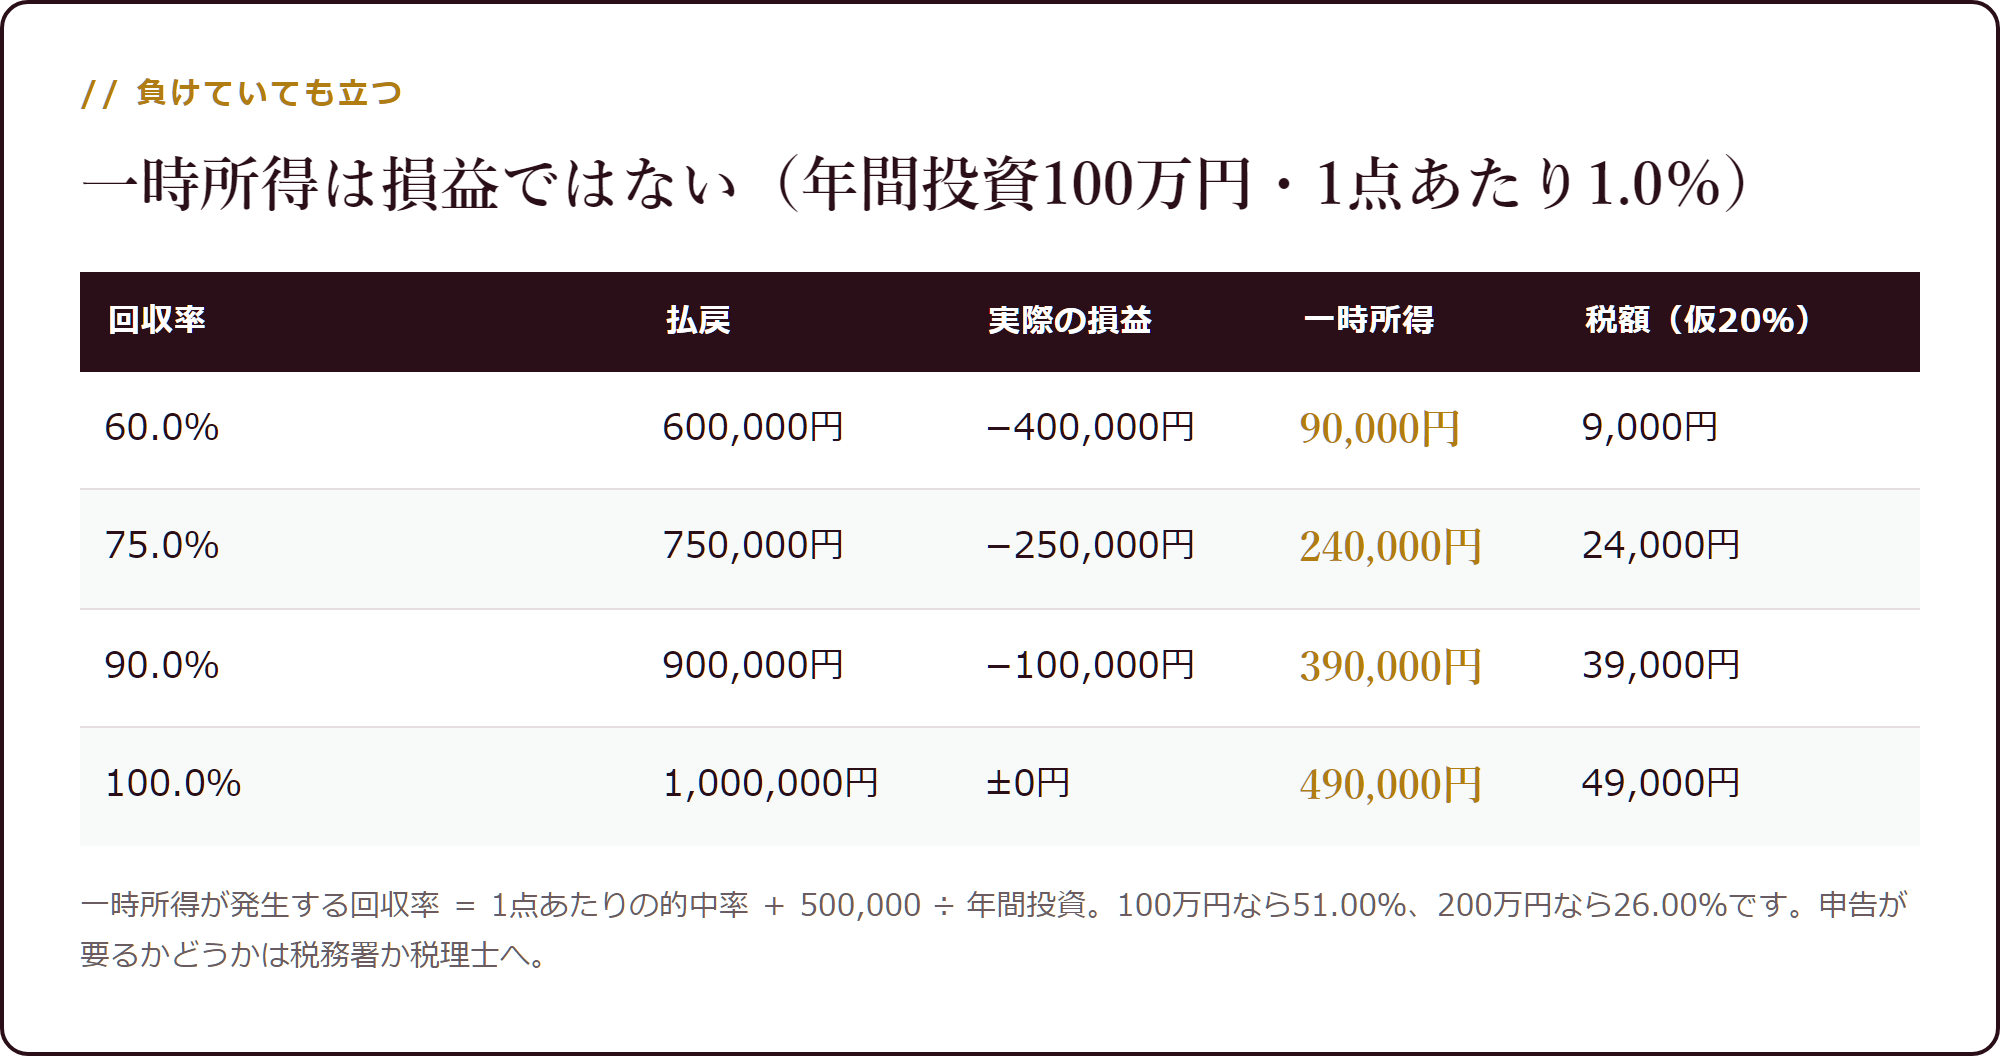
年間投資100万円・1点あたりの的中率1.0%で計算したものです。25万円負けている年に、一時所得が24万円立ちます。
出はじめる線も式で出せます。一時所得が発生する回収率 = 1点あたりの的中率 + 500,000 ÷ 年間投資。
年間投資100万円なら51.00%、200万円なら26.00%、300万円なら17.67%です。3連複の払戻率75.0%で何も考えず買っている人は、すでにこの線を越えています。
実際に申告が要るかどうかは別の話になります。そこは税務署か税理士に確かめてください。
点数を絞れば税が軽くなるのか
ここで迷いが出ます。「では点数を絞ればいいのか」という方向です。
その方向は正しいのですが、税のために絞るのは順番が逆になります。
点数を絞ると必要的中率が下がり、そのぶん狙う配当帯も変わります。当サイトが回収率の計算の記事で書いたとおり、点数は回収率を直接動かす数字です。税はそのあとに乗るものです。
先に決めるのは、税引前で成立しているかどうか。 税引前で100%を割っている買い方は、税を考えるまでもありません。そもそも一時所得が出ないので、課税の心配もありません。
税の計算が必要になるのは、勝っている人だけです。順番はそちらが先になります。
税引き後の合格ライン = 100%ではありません
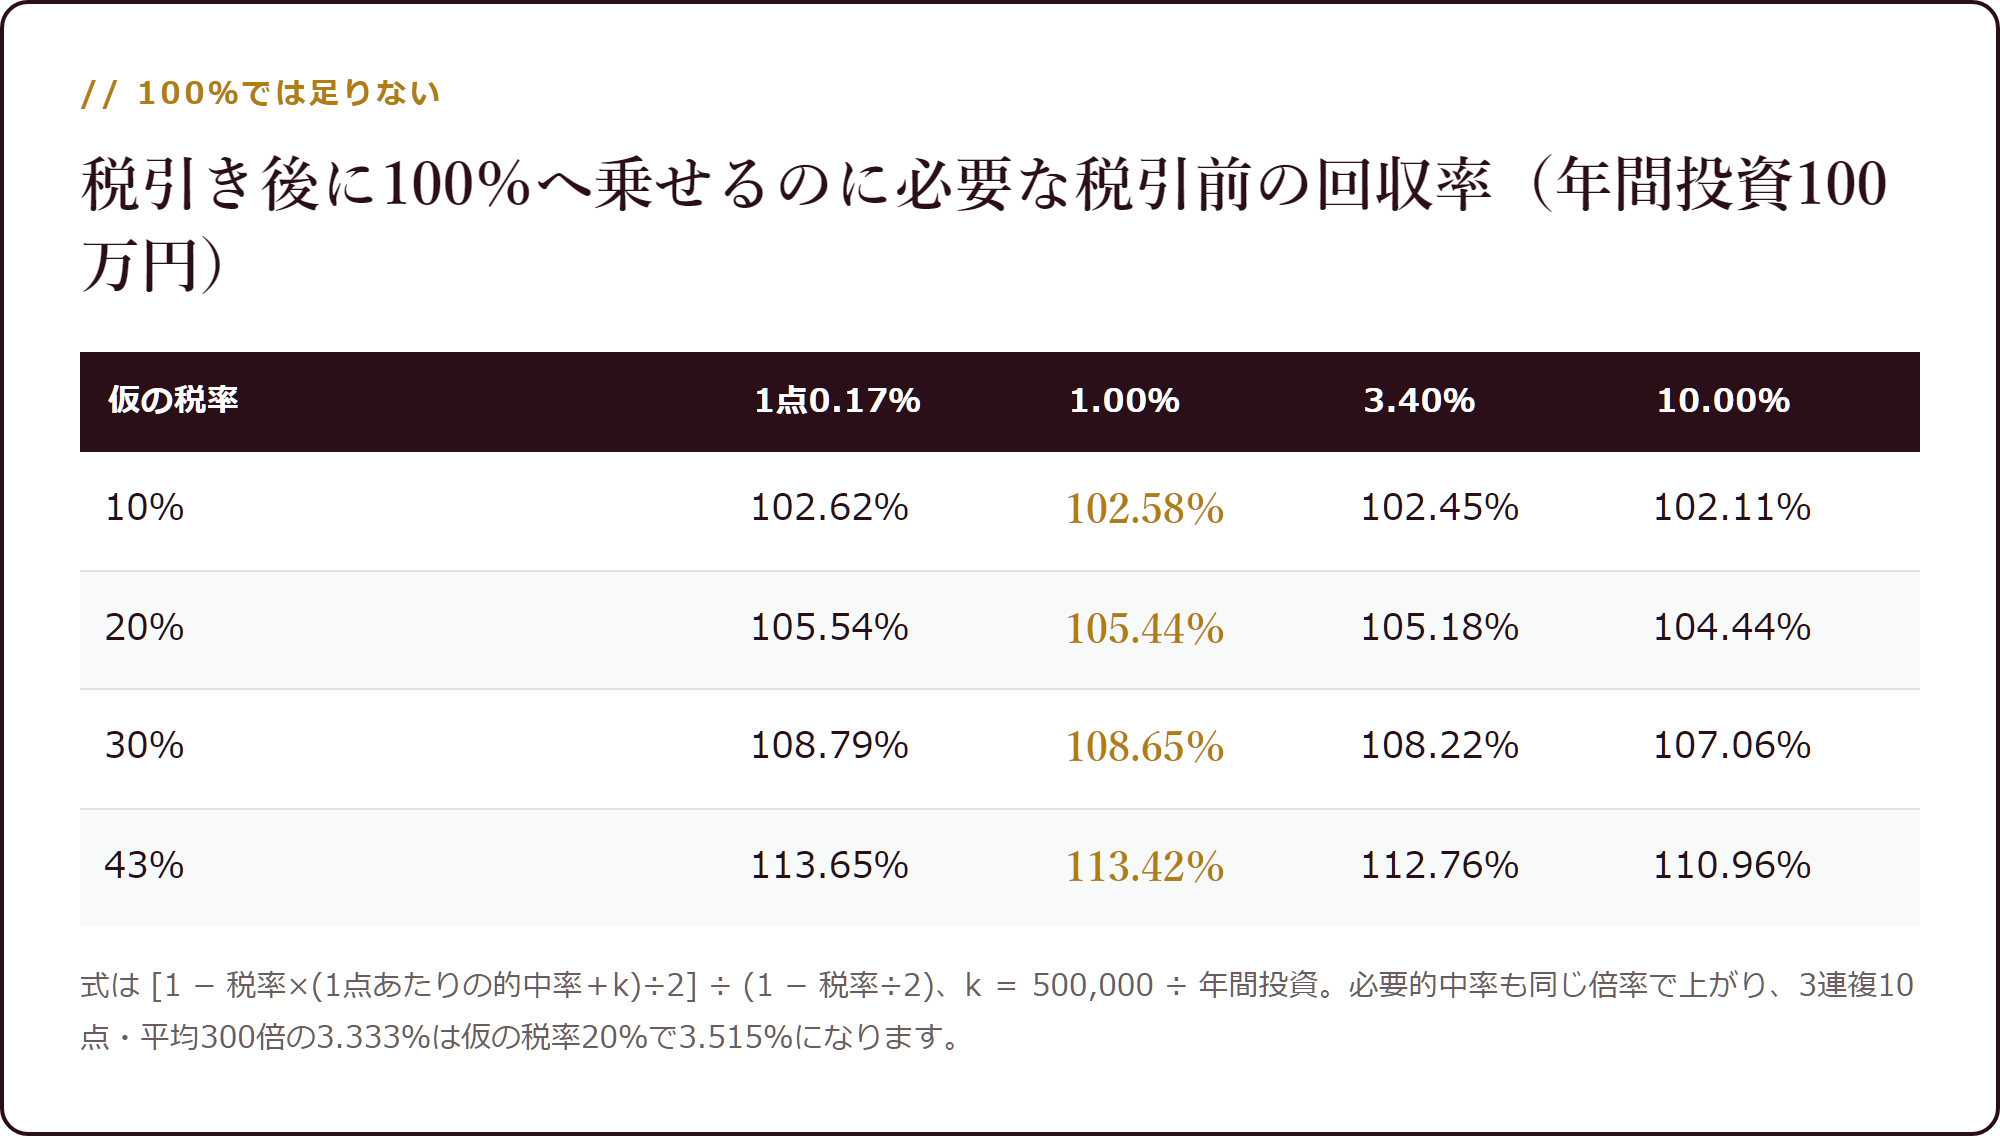
では、税引き後に100%へ乗せるには、税引前でいくつ必要か。これが当サイトの出したい数字です。
税引前に必要な回収率 = [1 − 税率 × (1点あたりの的中率 + k) ÷ 2] ÷ (1 − 税率 ÷ 2)
kは 500,000 ÷ 年間投資、つまり特別控除が投資に占める割合です。
| 仮の税率 | 1点あたり0.17% | 1.00% | 3.40% | 10.00% |
|---|---|---|---|---|
| 10% | 102.62% | 102.58% | 102.45% | 102.11% |
| 20% | 105.54% | 105.44% | 105.18% | 104.44% |
| 30% | 108.79% | 108.65% | 108.22% | 107.06% |
| 43% | 113.65% | 113.42% | 112.76% | 110.96% |
年間投資100万円・1点あたりの的中率1.0%・仮の税率20%なら、105.44%です。
100%を越えても、まだ足りません。 越えるべき線が5.44ポイント上に移っています。
必要的中率も、同じ倍率で上がります
合格ラインが1.0544倍になるということは、必要的中率も1.0544倍になるということです。
必要的中率 = 買い目点数 ÷ 平均配当オッズ。3連複10点で平均300倍を狙うなら、もとの必要的中率は3.333%でした。
| 仮の税率 | 税引前に必要な回収率 | 必要的中率 |
|---|---|---|
| ― (税を見ない) | 100.00% | 3.333% |
| 20% | 105.44% | 3.515% |
| 30% | 108.65% | 3.622% |
| 43% | 113.42% | 3.781% |
3.333%が3.781%になります。0.448ポイントですが、これは10点買いの1点を減らすのと同じ重さです。
言い換えると、税を払ったうえで成立させたいなら、10点で組んでいた買い目を9点に落とすのと釣り合います。1点減らせば必要的中率は3.000%になり、3.781%の線に対して余裕ができます。
税は予想の精度ではなく、点数で吸収できるという形になります。これは当サイトが一貫して書いてきた「動かせるのは点数と配当帯の2つ」という話と、同じ場所に着地します。
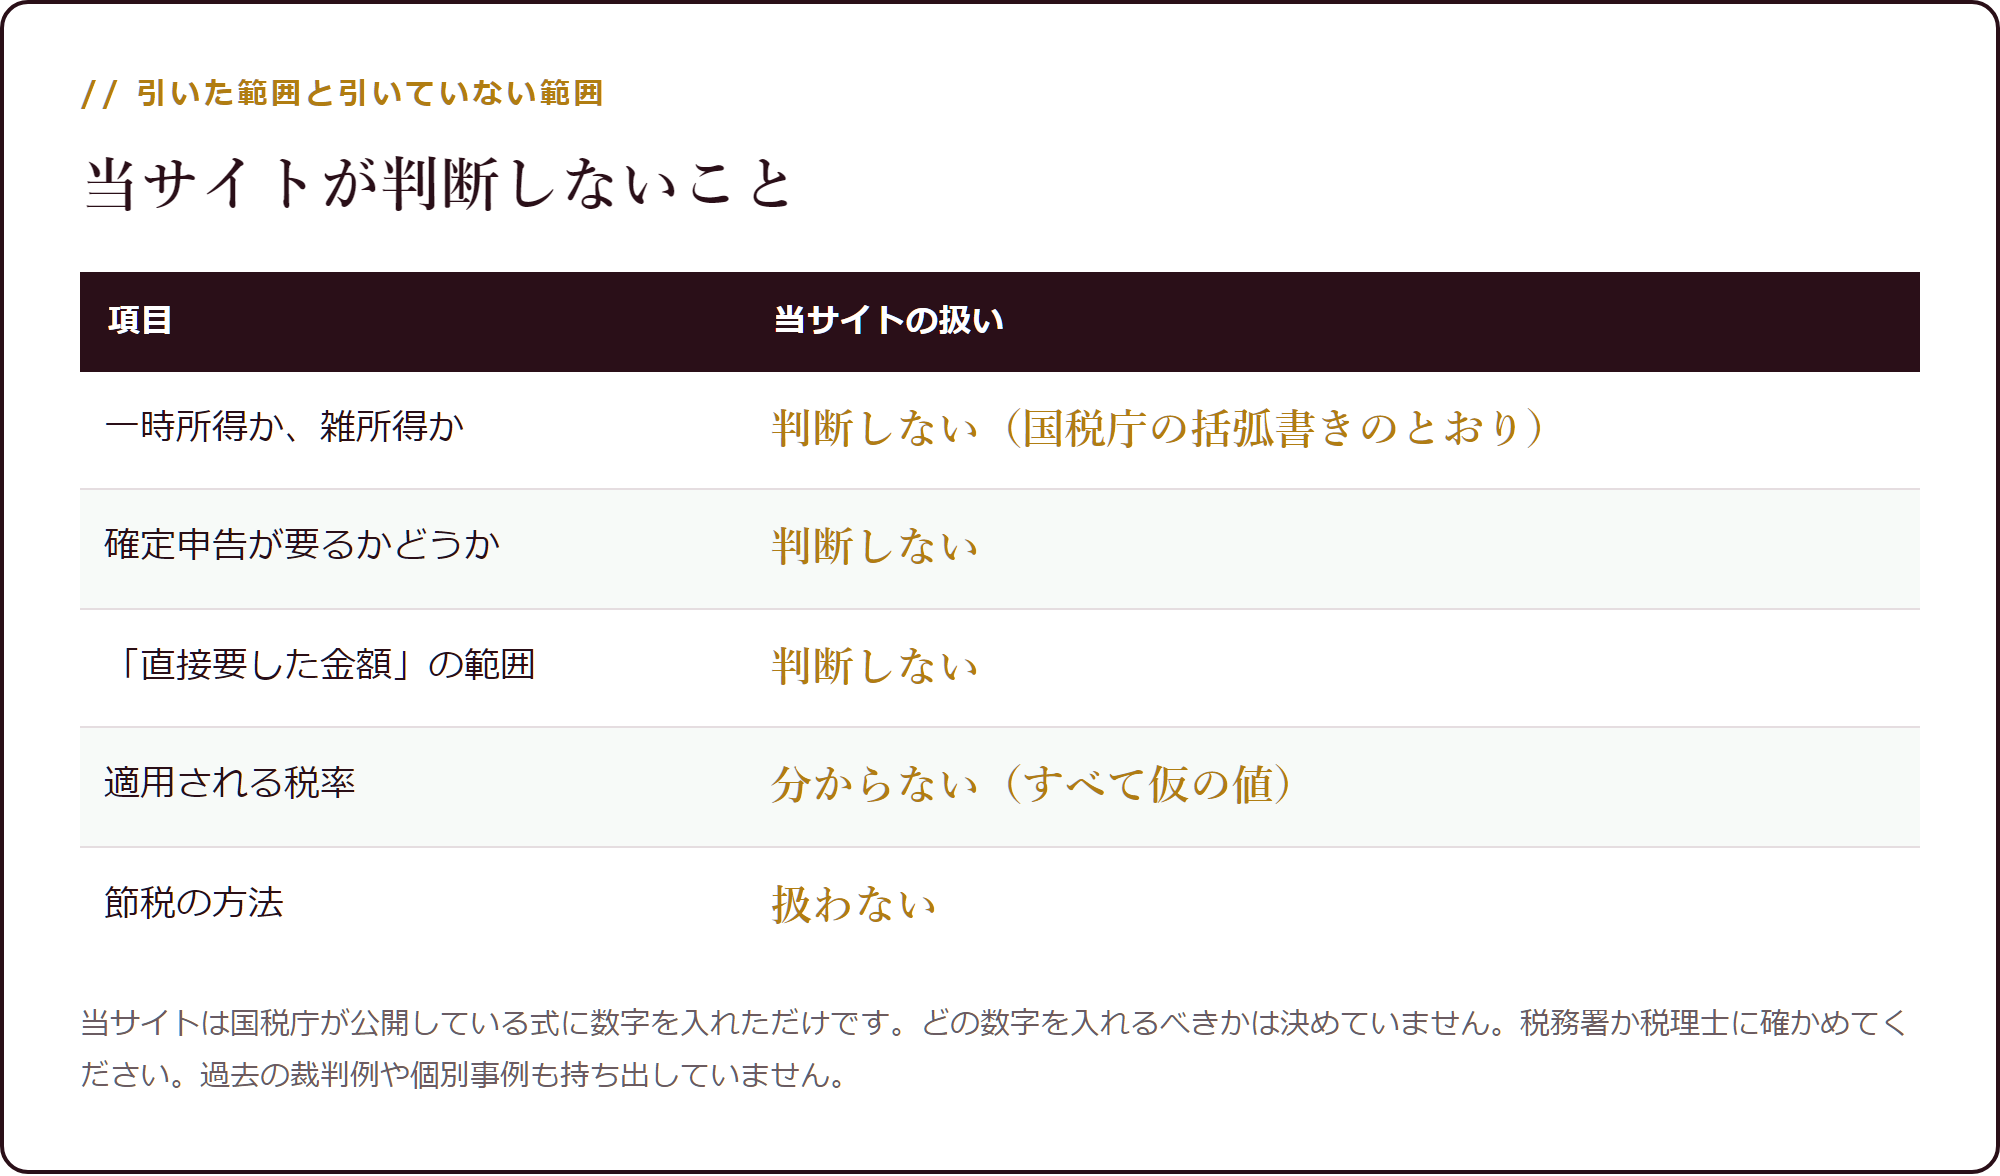
当サイトが判断しないこと
ここは明示しておきます。
| 項目 | 当サイトの扱い |
|---|---|
| 一時所得か、雑所得か | 判断しない(国税庁の括弧書きのとおり) |
| 確定申告が必要かどうか | 判断しない |
| 「直接要した金額」の範囲 | 判断しない |
| あなたに適用される税率 | 分からない(すべて仮の値) |
この4つはすべて、税務署か税理士の領分です。 当サイトは国税庁が公開している式に数字を入れただけで、どの数字を入れるべきかは決めていません。
節税の方法も書きません。当サイトが扱うのは、合格ラインが何%に動くかという一点だけです。
去年の申告の時期に、何を見ればよかったか
去年の3月、あなたは何もしませんでした。利益10万円という数字だけを見て、それで終わりにしました。
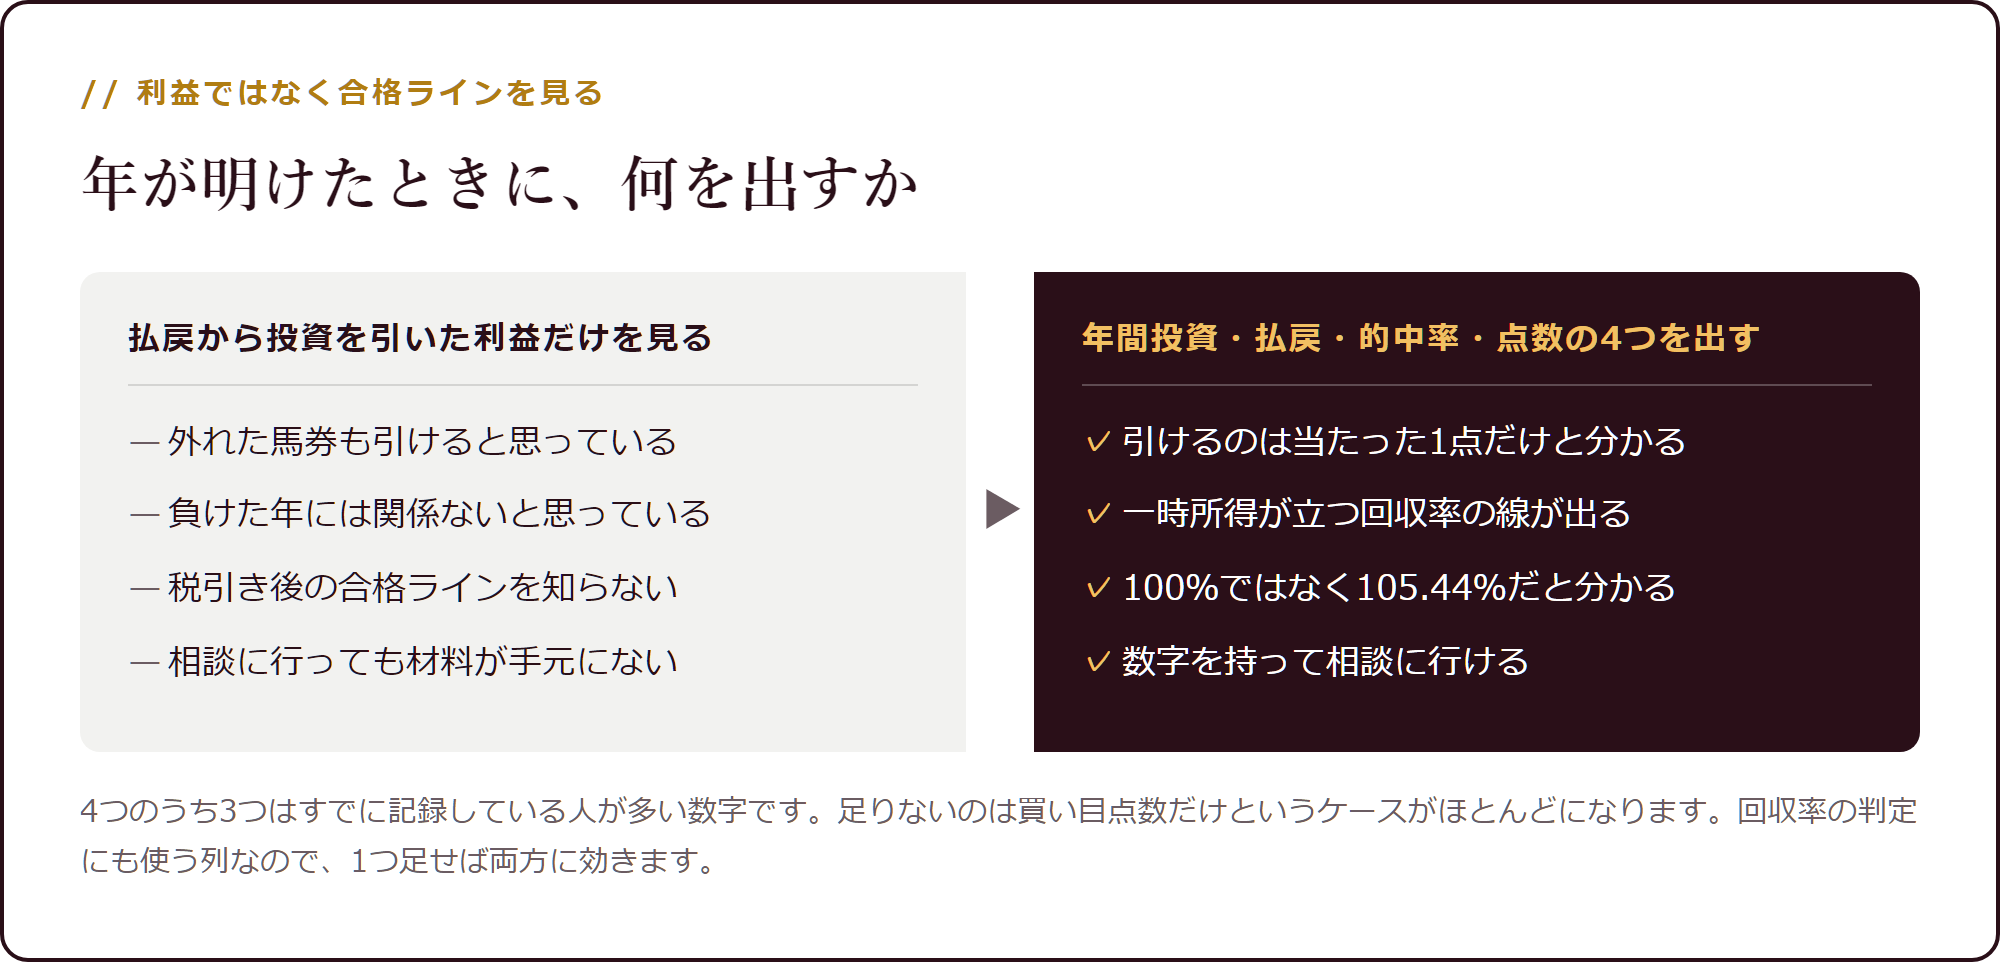
もし手元に年間投資・払戻・的中率・買い目点数の4つが揃っていたら、その場で一時所得が出せました。10万円のうちいくらが残るのかも、申告が要る規模なのかどうかも、自分で見当をつけられました。
4つのうち3つは、すでに記録している人が多い数字です。足りないのは「買い目点数」だけというケースがほとんどになります。
今年から、記録に点数の列を1つ足してください。 回収率の判定にも使える列で、当サイトが回収率の記事でずっと勧めてきたものと同じです。
この計算が言っていないこと
倍率はすべて、国税庁の式に当サイトが仮の数字を入れて出したものです。
税率の4つの値は、当サイトが置いた仮の値にすぎません。実際の税率は他の所得と合算して決まります。復興特別所得税などもあり、単純な掛け算にはなりません。
過去の裁判例や個別の事例は持ち出していません。一次情報で確認していないものは書かないという方針です。
販売ページの回収率も、税引前の数字です
馬券術の販売ページに並ぶ回収率は、当然ながら税引前です。当サイトの採点も税引前で行っています。
1,800円のコンピの極意は単勝と複勝を使う型で、単勝24.6%・回収率111%という販売者側の表示があります(2026年9月時点)。1点が1頭なので1点あたりの的中率が高く、当たり馬券の購入代金が大きく出る側の型になります。
もう1本の8,800円の3連馬券1点主義は3連単1点で、的中率3.4%・回収率316.0%という表示があります(2026年9月時点)。1点買いなので1点あたりの的中率は3.4%のままで、20点に広げた場合の0.170%とは20倍違います。
同じ回収率でも、税引き後は別の順位になりうるということになります。19種の採点はハブ記事にまとめてあります。
自分の数字を出す3ステップ
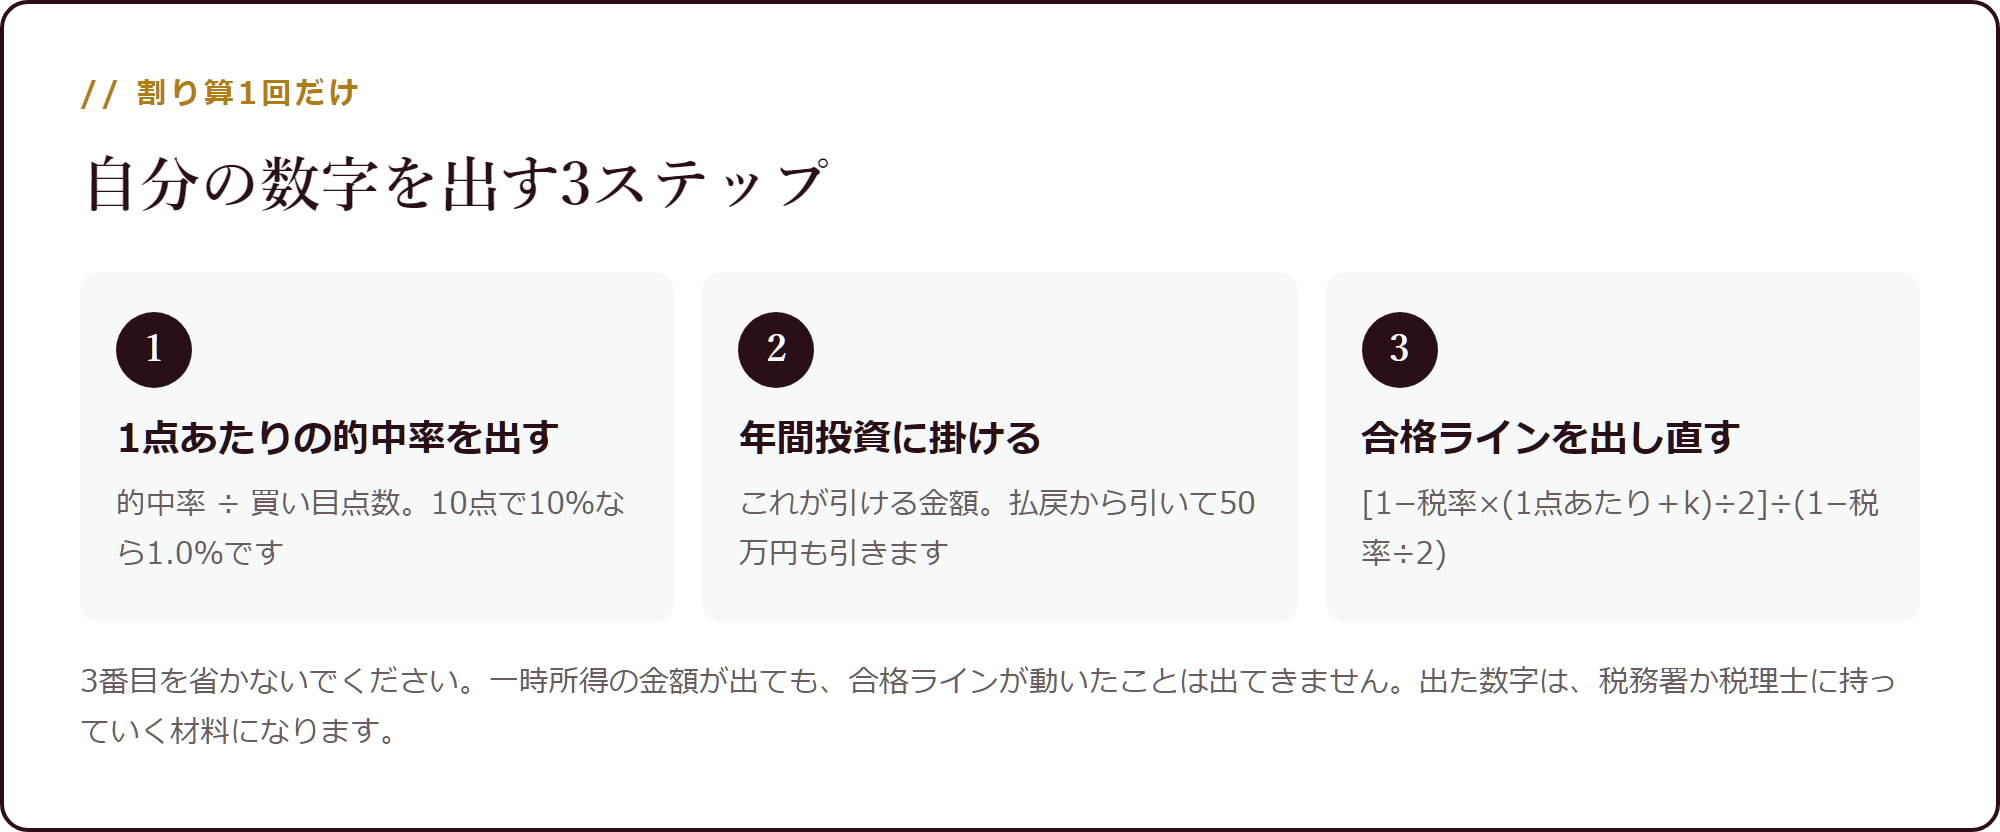
3番目を省かないでください。 一時所得の金額が出ても、合格ラインが動いたことは出てきません。
出た数字は、そのまま相談の材料になります。持っていく先は税務署か税理士で、当サイトの計算は材料を作るところまでです。
この記事の計算方法
- 一時所得の計算式は、国税庁 タックスアンサー No.1490「一時所得」([令和8年4月1日現在法令等])の表示です。「総収入金額 − 収入を得るために支出した金額(注) − 特別控除額(最高50万円) = 一時所得の金額」、注は「その収入を生じた行為をするため、または、その収入を生じた原因の発生に伴い、直接要した金額に限ります」。
- 税額については「一時所得は、その所得金額の2分の1に相当する金額を給与所得などの他の所得の金額と合計して総所得金額を求めた後、納める税額を計算します」とされています。
- 競馬の払戻金は一時所得の例として挙げられていますが、「営利を目的とする継続的行為から生じたものを除きます」という括弧が付いています。当サイトはこれに当たるかどうかを判断しません。
- 当たり馬券の購入代金 = 年間投資 × 1点あたりの的中率。1点あたりの的中率 = 的中率 ÷ 買い目点数(点数と的中率の記事の判定指標)。「直接要した金額」を当たり馬券の購入代金として置いた場合の計算です。
- 特別控除50万円に収まる条件 = 1点あたりの的中率 ≧ 回収率 − 500,000 ÷ 年間投資。回収率110%なら、年間投資100万円で60.00%、200万円で85.00%です。
- 一時所得が0になる年間投資の上限 = 500,000 ÷ 回収率。回収率110%なら454,545円で、これ以下なら払戻が50万円を超えません。
- 税引前に必要な回収率 = [1 − 税率 × (1点あたりの的中率 + k) ÷ 2] ÷ (1 − 税率 ÷ 2)、k = 500,000 ÷ 年間投資。年間投資100万円・1点あたり1.0%・仮の税率20%で105.44%です。
- 必要的中率も同じ倍率で上がります。 必要的中率 = 買い目点数 ÷ 平均配当オッズ。3連複10点・平均300倍の3.333%は、仮の税率20%で3.515%、43%で3.781%になります。
- 税率はすべて当サイトが置いた仮の値です。実際の税率は他の所得と合算して決まり、復興特別所得税などもあります。
- 税の判断は当サイトの範囲外です。 一時所得か雑所得か、確定申告が要るかどうか、「直接要した金額」に何が入るかは、税務署か税理士に確かめてください。 節税の方法も扱いません。
- 過去の裁判例や個別事例は持ち出していません(一次情報で確認していないため)。
- 控除率は必要的中率の式に重ねて引いていません。 パリミュチュエル方式なので、控除はオッズの中にすでに入っています。
- 販売ページの数値は販売者による表示(2026年9月時点)で、当サイトの計算と書き分けています。当サイトはこれらの商材を購入していません。
まとめ
- 引けるのは「直接要した金額」とされています。外れた馬券は収入を生じていません(国税庁の表示)
- 当たり馬券の購入代金 = 年間投資 × 1点あたりの的中率(=的中率 ÷ 買い目点数)
- 点数が分母にいるので、広げるほど引ける金額が減ります。 当たりやすくする点数が課税ベースを膨らませます
- 年間投資100万円・回収率110%なら、同じ利益10万円でも税額は0円から59,830円まで開きます(仮の税率20%)
- 仮の税率43%だと税引き後の回収率は97.31%、手残りはマイナス26,850円になります
- 特別控除50万円に収まる条件 = 1点あたりの的中率 ≧ 回収率 − 500,000 ÷ 年間投資(100万円・110%なら60.00%)
- 一時所得が0になる年間投資の上限 = 500,000 ÷ 回収率(110%なら454,545円)
- 税引き後の合格ラインは100%ではなく105.44%(100万円・1点あたり1.0%・仮の税率20%)。必要的中率も1.0544倍になります
あなたが今年やることは、記録に買い目点数の列を1つ足すことです。 年間投資・払戻・的中率と合わせて4つ揃えば、一時所得も合格ラインも自分で出せます。出した数字は、税務署か税理士に持っていってください。
公営競技はのめり込みすぎると生活に支障が出ることがあります。使う金額と回数はあらかじめ決めてください。ご自身やご家族のことで気になることがあれば、公益社団法人ギャンブル依存症問題を考える会(https://scga.jp/)にご相談ください。

