※本記事はアフィリエイト広告を含みます。
水曜の夜、あなたは川崎の最終レースを見終えて、販売ページに戻ってきました。
コンピ1位の勝率55%。単勝回収率109%。2017年から2019年の3年ぶん。 数字は具体的で、月額も800円+税と安い。参加は年80レース、月に6〜7回だけ。
「月880円なら、誤差だな」
ただ、その880円を80で割ると132円になります。 あなたが1レース300円で買うなら、投票額の44.00%がサービス代です。
この記事で出すのは、月額つきの馬券術を買う前に、1レースにいくら置くかを決めるための割り算です。
先に結論:月額は「月いくら」では効き目が分からない
月額サービスの重さは、金額そのものでは決まりません。何レースに分けて背負うかで決まります。
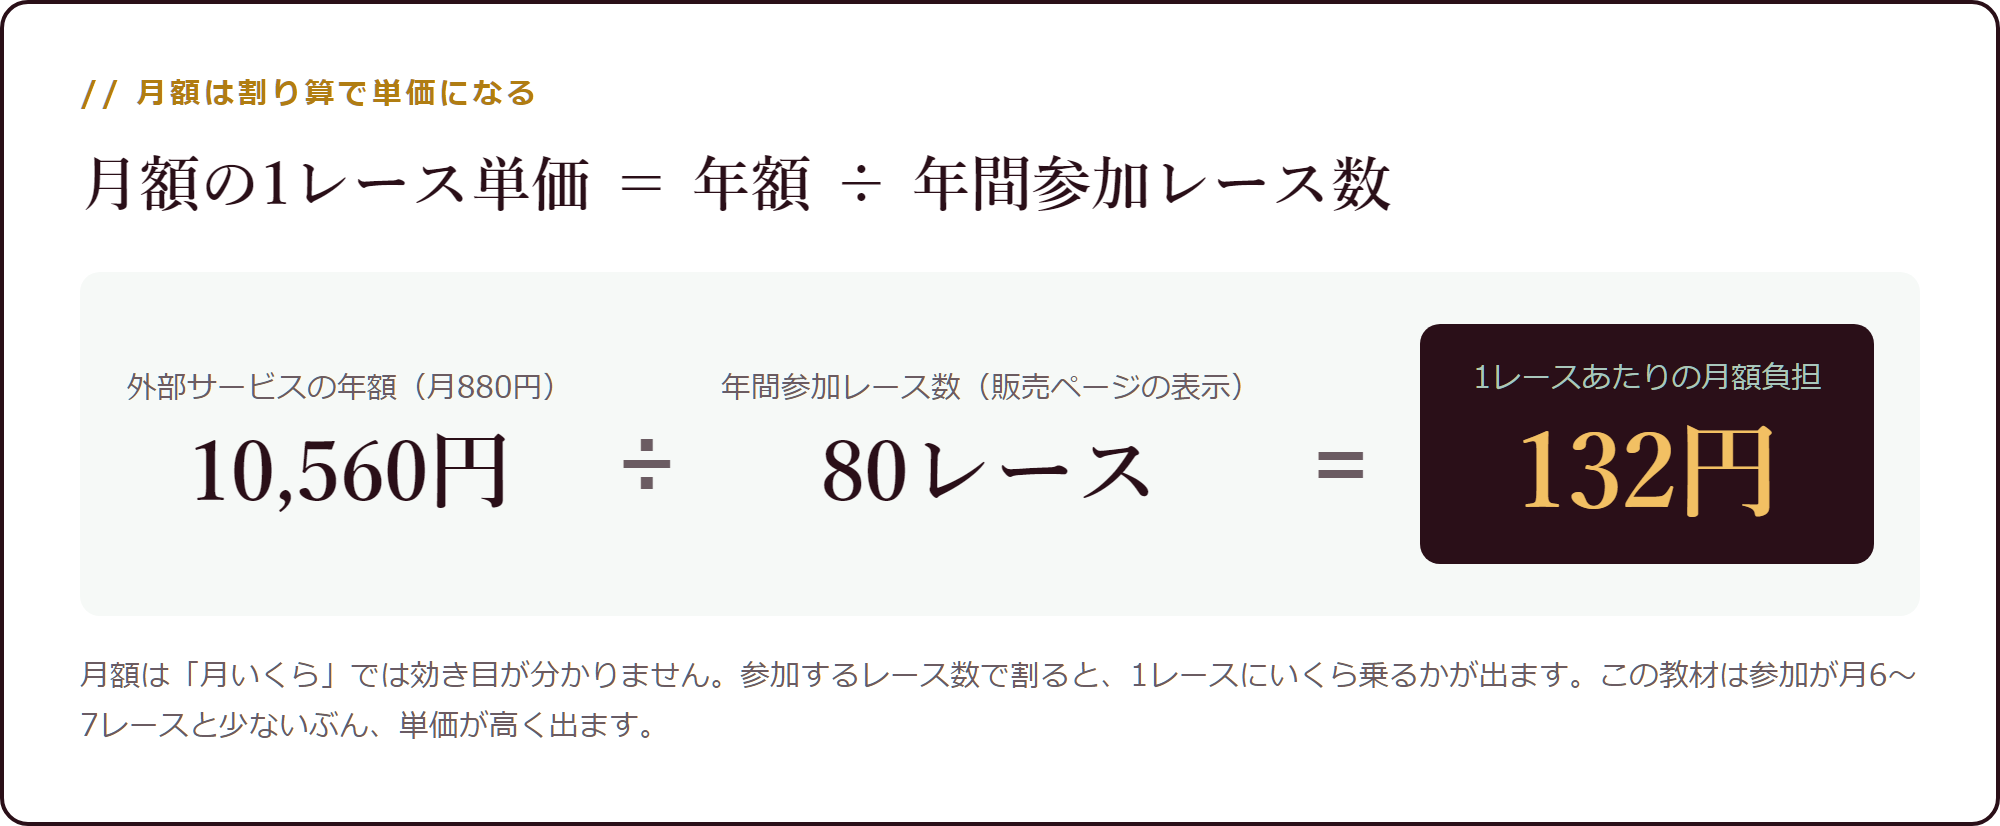
年額は880円×12で10,560円。これを年間参加レース数の80で割ると、1レースあたり132円です。
この132円は、あなたが払う投票額とは別に、毎レース確実に出ていくお金です。当たっても外れても引かれるので、あなたの回収率からは必ず引き算されます。
同じ月880円が、10.4倍まで変わる
参加レース数を振ってみると、差がはっきりします。
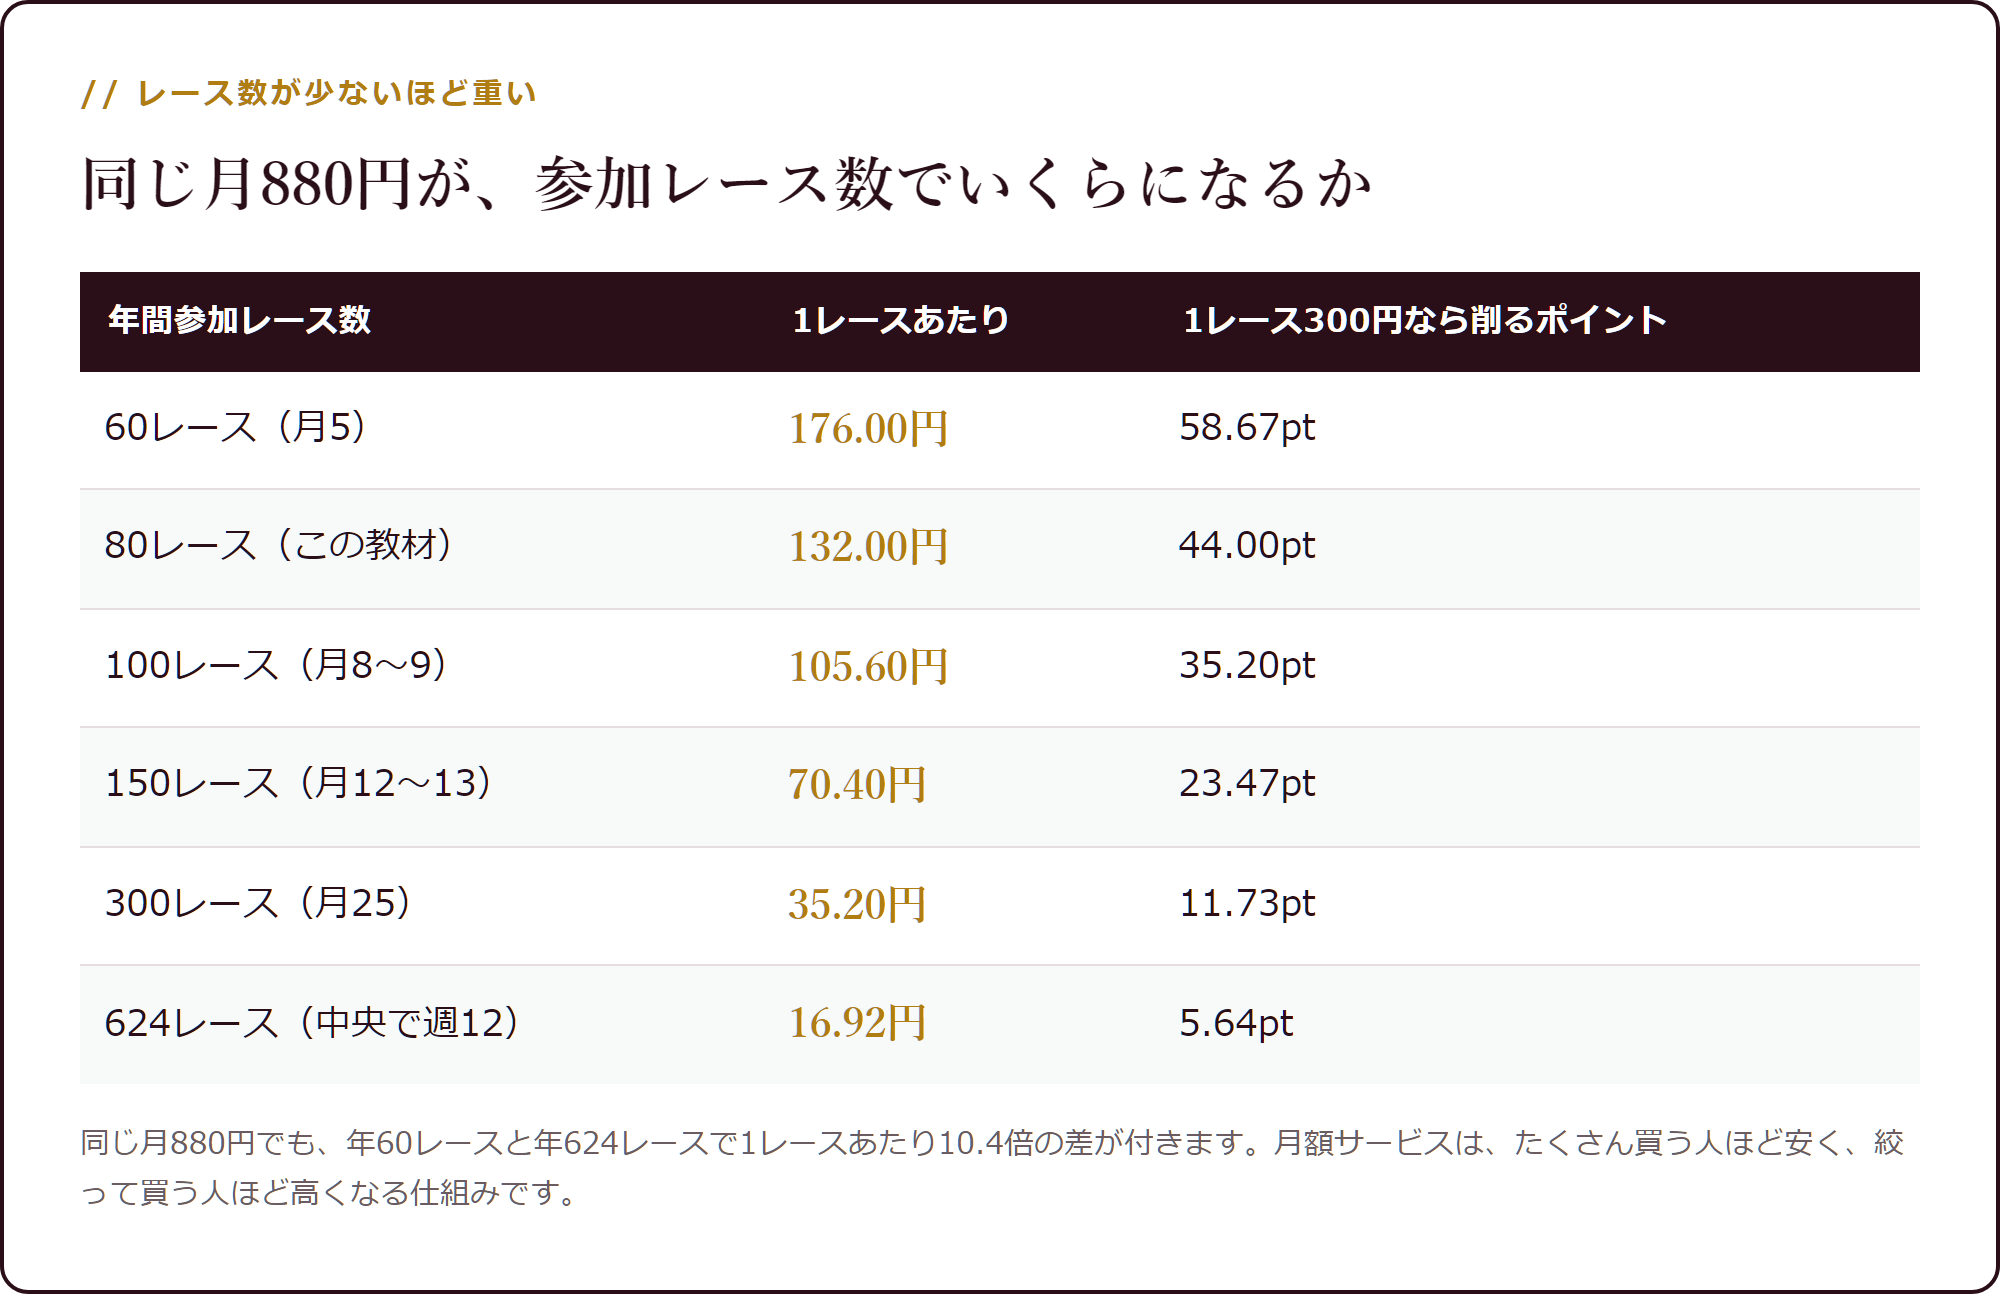
年60レースなら176.00円、年624レースなら16.92円。同じ月880円が10.4倍違います。
月額サービスは、たくさん買う人ほど安く、絞って買う人ほど高くなる仕組みです。そしてこの教材は「絞って買う」側にあります。年80レースは、中央競馬を週12レース買う人の8分の1です。
絞ることは手法として悪いことではありません。むしろ当たる場面だけを選ぶ設計です。ただ、月額との相性だけは悪くなります。
表示109%は、賭け金次第で65.00%にも107.53%にもなる
では、その132円は回収率をどれだけ削るのか。式は引き算1本です。
実質の回収率 = 表示の回収率 − (月額の1レース単価 ÷ 1レースの投資額)
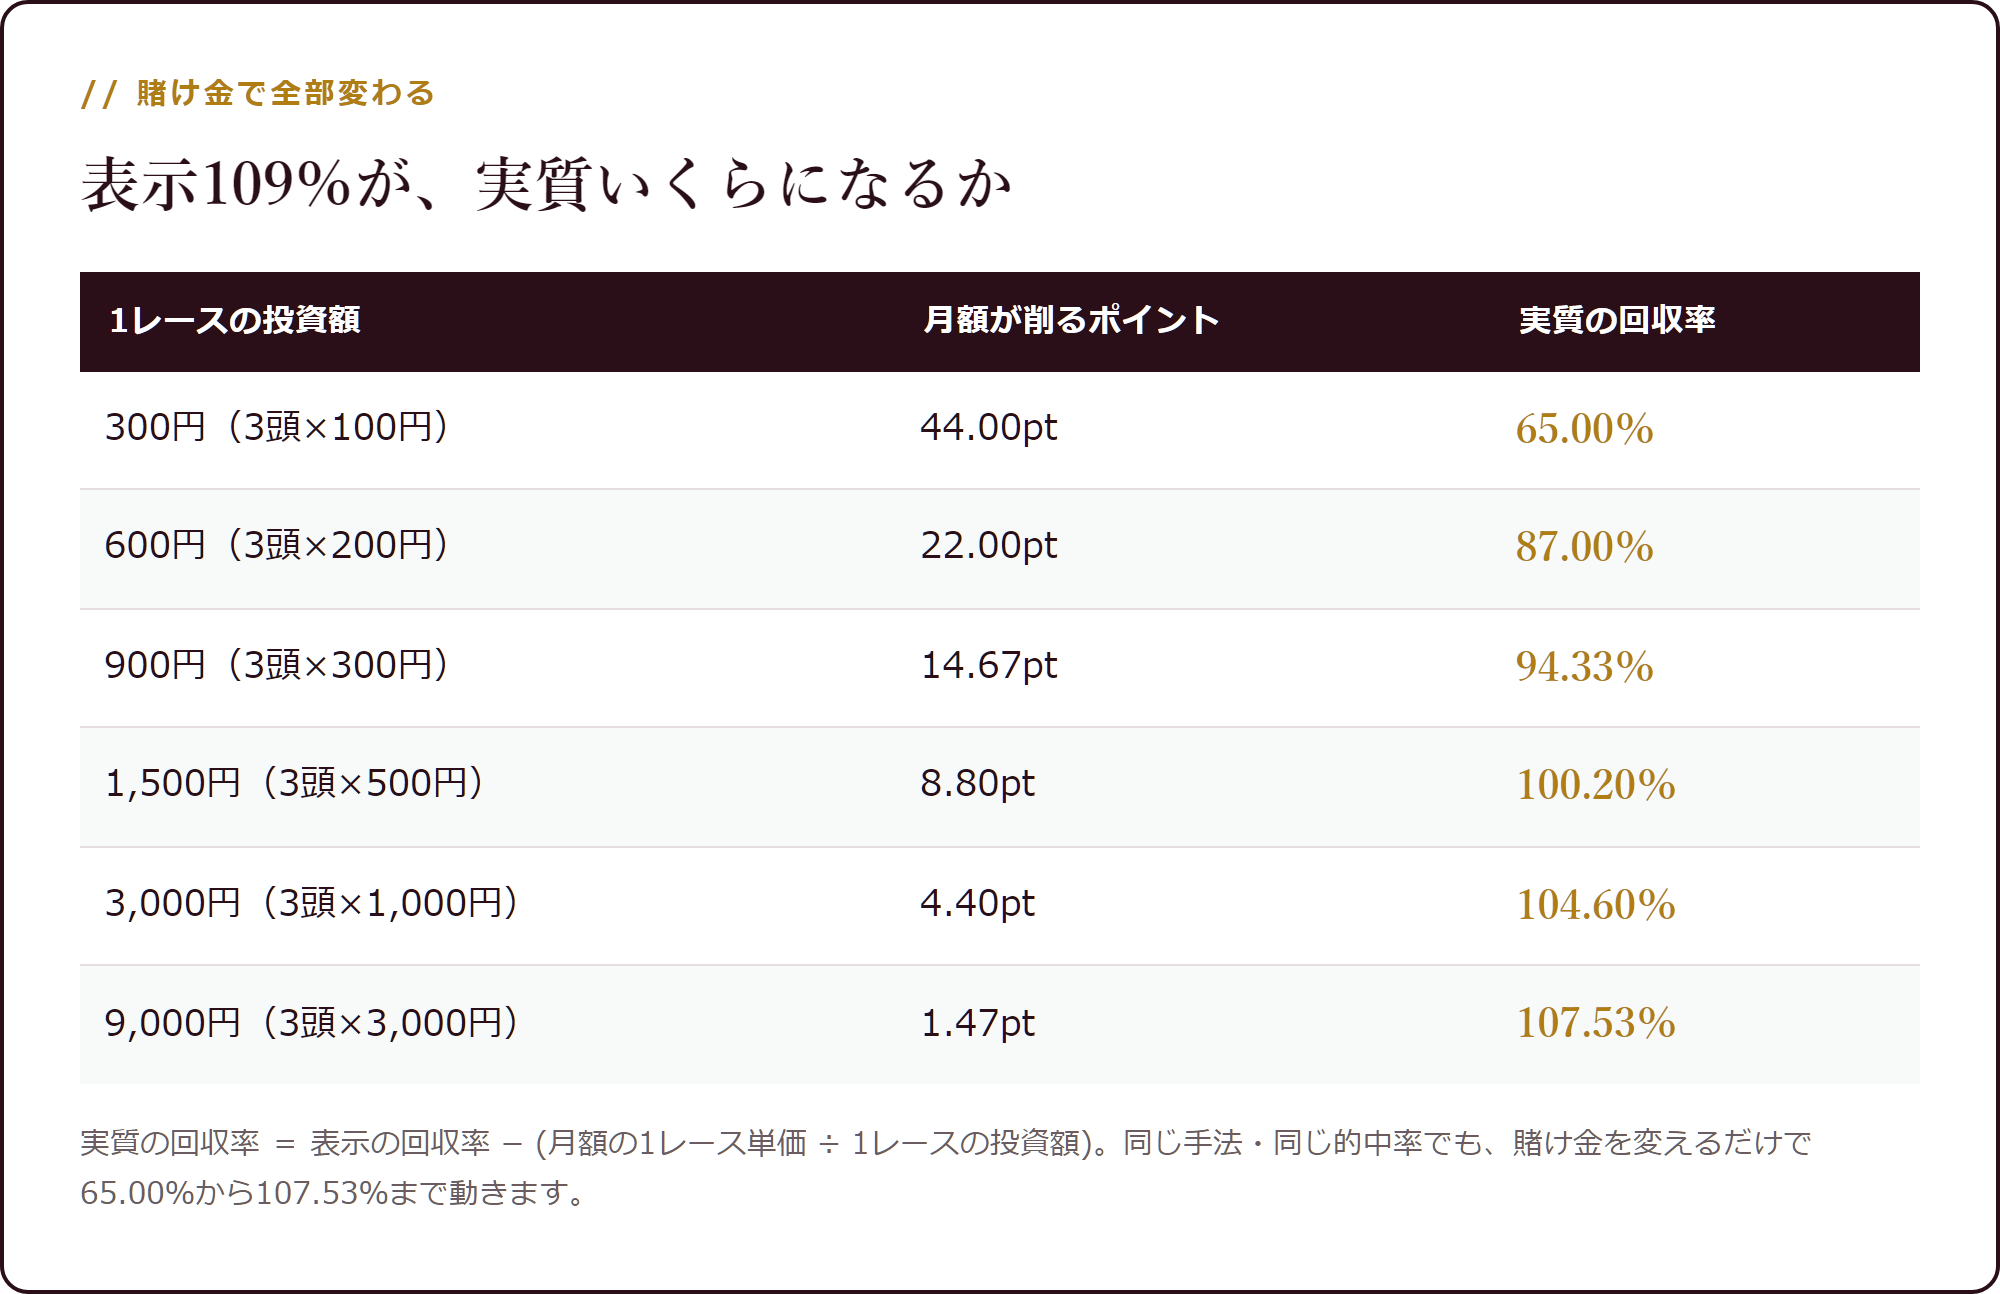
1レース300円(3頭×100円)だと、109.0%が65.00%まで落ちます。 44.00ポイントの削りです。
1レース3,000円(3頭×1,000円)なら4.40ポイントの削りで、104.60%が残ります。
手法は同じ、的中率も同じ、なのに賭け金を変えるだけで65.00%から107.53%まで42.53ポイント動く。 ここが、月額つきの馬券術でいちばん見落とされるところです。
参加レース数と賭け金の両方を振ると、こうなります。表の中の数字はすべて、表示109%が実質いくらになるかです。
| 年間参加レース数 | 300円 | 900円 | 1,500円 | 3,000円 |
|---|---|---|---|---|
| 80レース(この教材) | 65.00% | 94.33% | 100.20% | 104.60% |
| 150レース | 85.53% | 101.18% | 104.31% | 106.65% |
| 300レース | 97.27% | 105.09% | 106.65% | 107.83% |
| 624レース | 103.36% | 107.12% | 107.87% | 108.44% |
左上の65.00%と右下の108.44%は、同じ手法・同じ月額・同じ表示回収率です。 違うのは買い方だけ。
年624レース買う人なら1レース300円でも103.36%が残ります。この教材のように年80レースに絞る設計では、同じ300円で65.00%です。絞る設計と月額サービスは、そもそも相性が悪いということが、この表から読めます。
手元が増える最小の賭け金は、割り算1回で出る
実質が100%を超える条件を解くと、賭け金の下限が出ます。
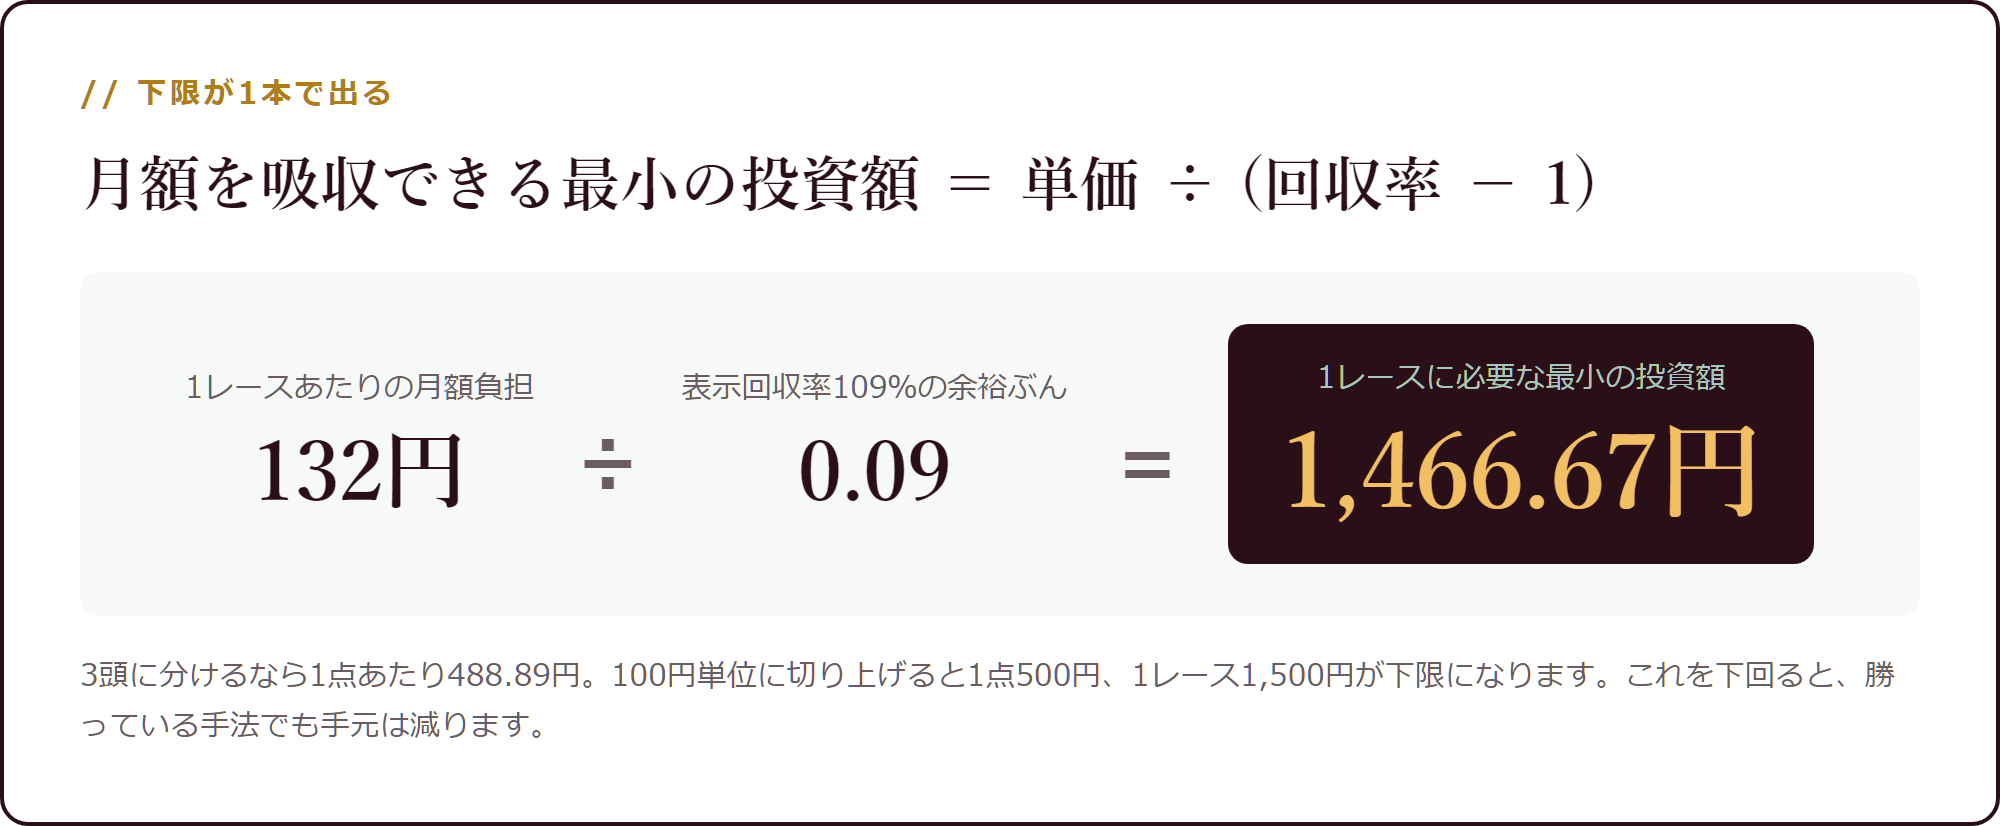
1レース1,466.67円。 3頭に分けるなら1点488.89円で、100円単位に切り上げると1点500円、1レース1,500円です。
これを下回ると、勝っている手法を正しく使っても手元は減ります。 外れたからではなく、月額を越えられていないからです。
この下限は、あなたが1レースにいくら置くかを決める数字になります。1,500円が無理なら、この教材ではなく別の設計を選ぶ、という判断ができます。
余裕が薄い手法ほど、月額に弱い
同じ132円でも、手法によって越えやすさが違います。分母にくるのは「余裕」です。
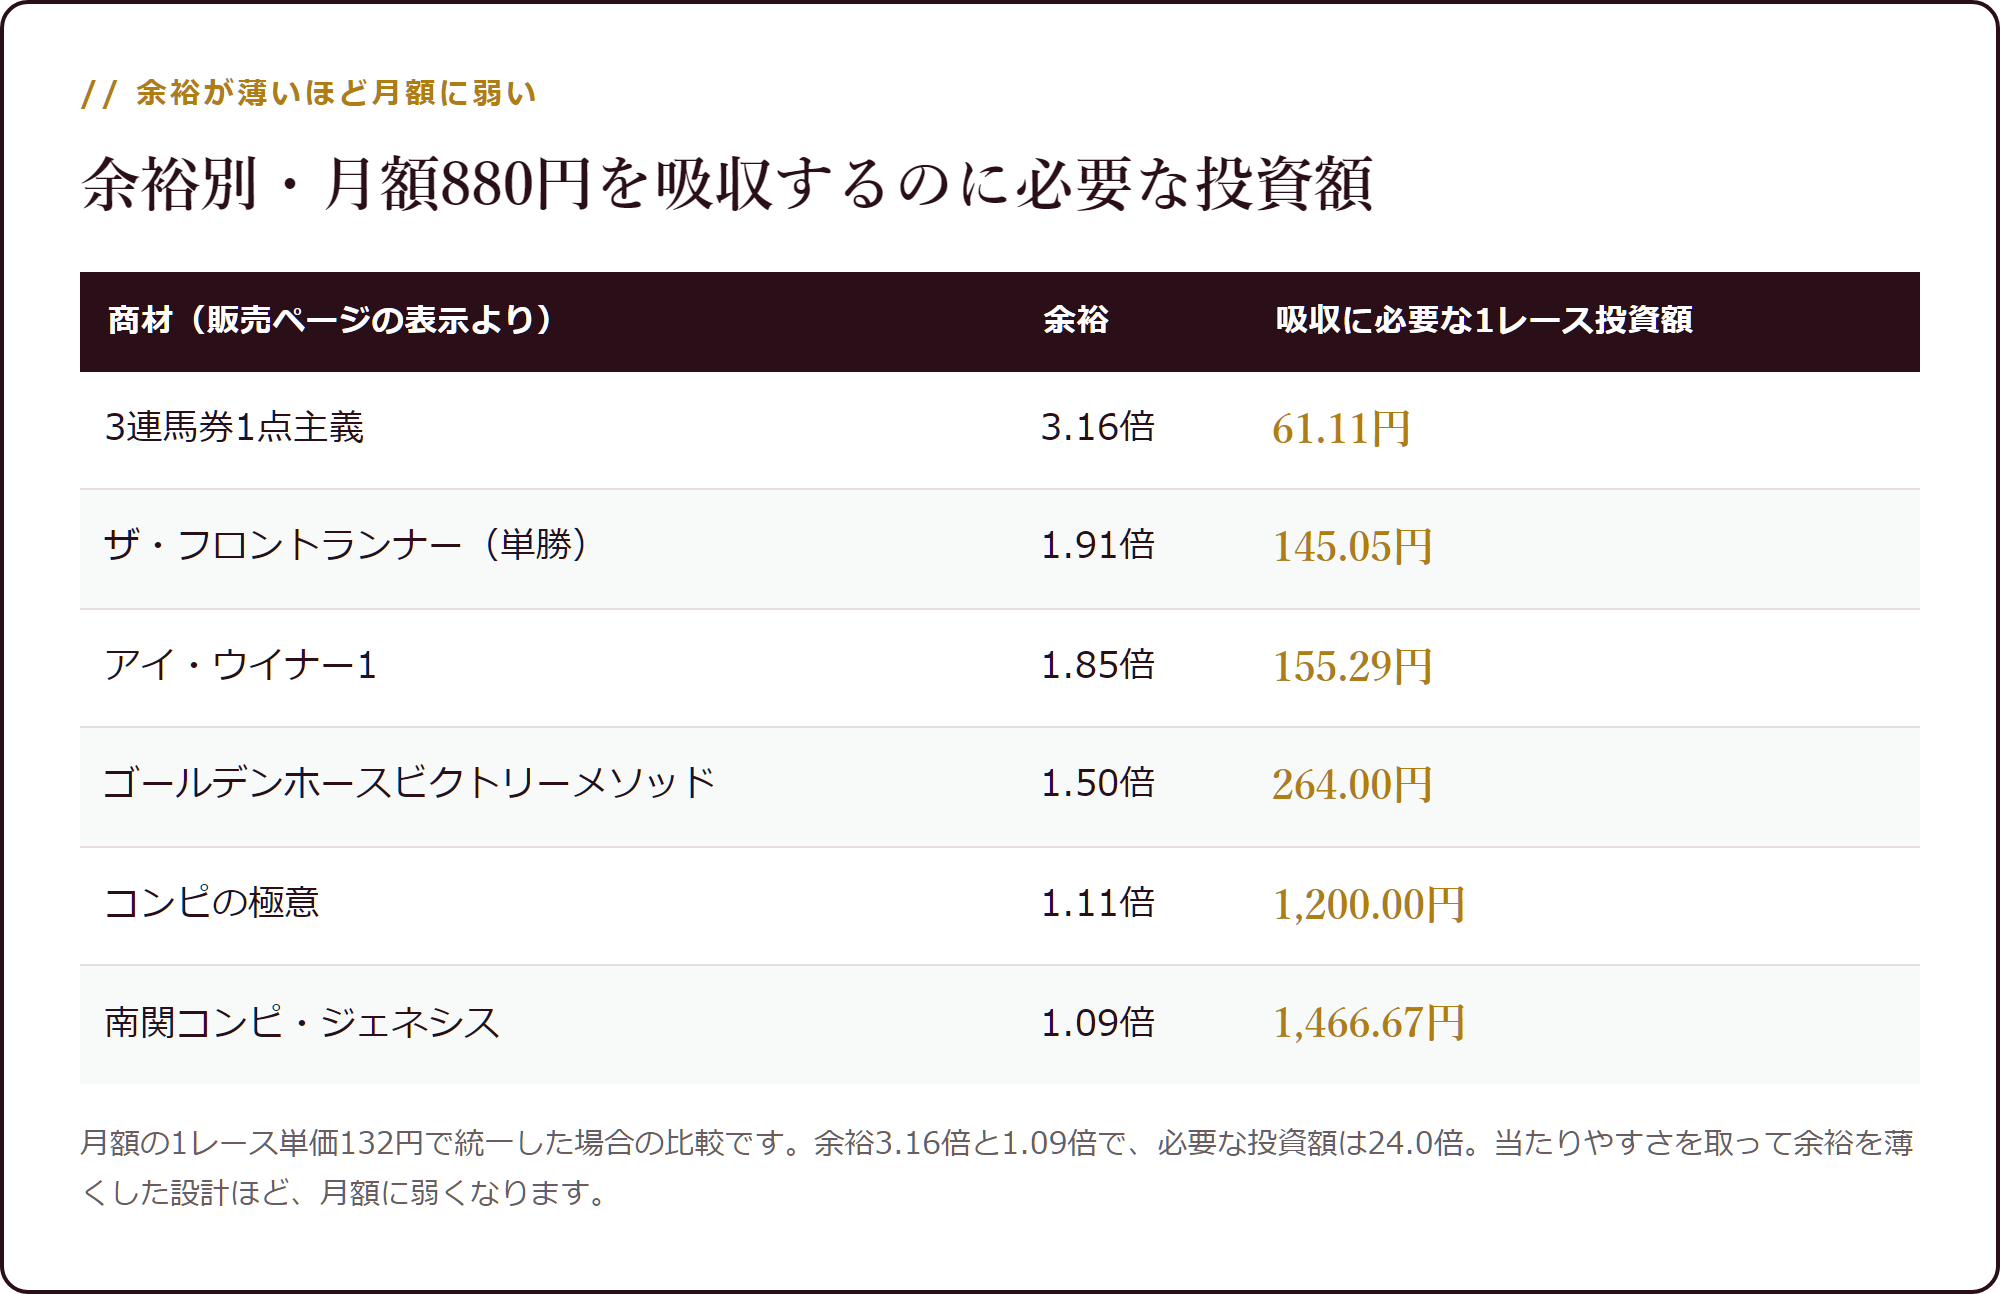
3連馬券1点主義は余裕3.16倍なので、61.11円あれば月額を吸収します。1レース100円で足ります。
対して南関コンピ・ジェネシスは余裕1.09倍なので1,466.67円。24.0倍の差です。
当たりやすさを取って余裕を薄くした設計は、月額に対して弱くなります。 勝率55%という当たりやすさは長所ですが、その長所と引き換えに、あなたが越えるべき賭け金の線が上がっています。
ここまでを整理します。
- 月額の重さは金額ではなく、参加レース数で割った単価で決まる
- この教材は年80レースなので単価が132円と高い
- 削る量は単価 ÷ 1レースの投資額
- 越えるための下限は単価 ÷ 余裕ぶんで、余裕が薄いほど上がる
採点そのものは、この教材でできる
ここまで厳しい数字を並べましたが、この教材は採点できる側にあります。
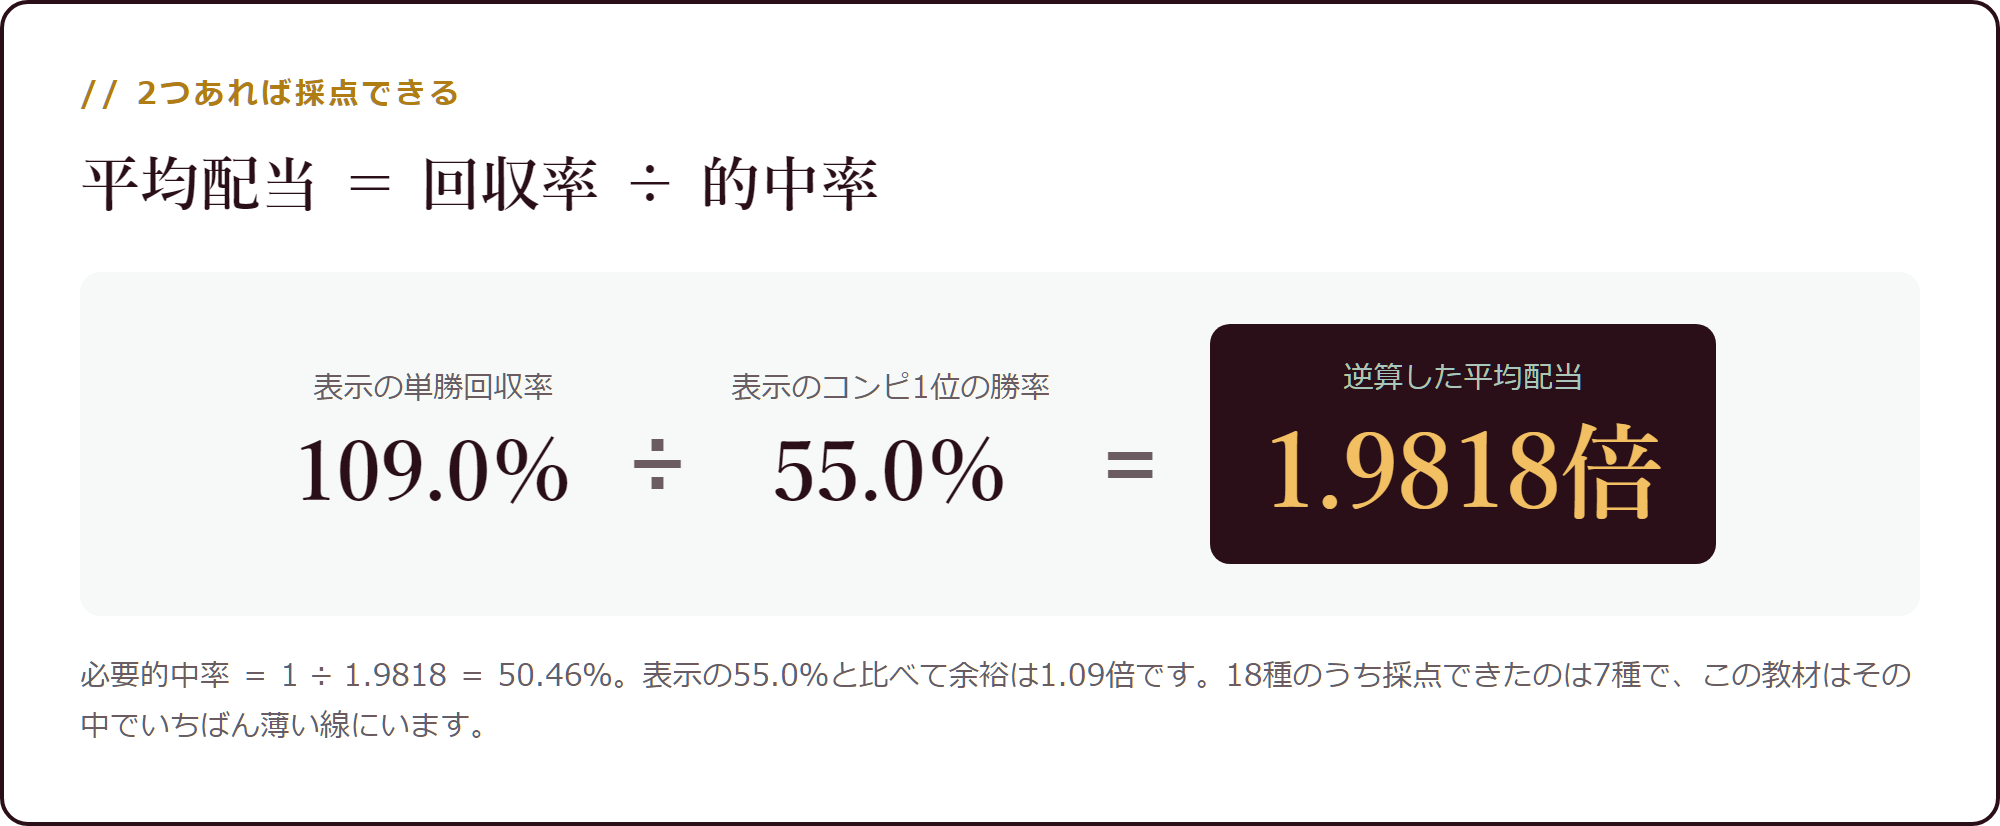
平均配当 = 回収率 ÷ 的中率 = 109.0% ÷ 55.0% = 1.9818倍。必要的中率は 1 ÷ 1.9818 = 50.46% です。
表示の55.0%と比べると、余裕は 1.09倍。18種を同じ物差しで並べた結果、採点できたのは7種で、この教材はその1つです。
多くの教材は回収率が書かれていないため採点そのものができません。2つの数値を出していること自体は、この販売ページの強いところです。
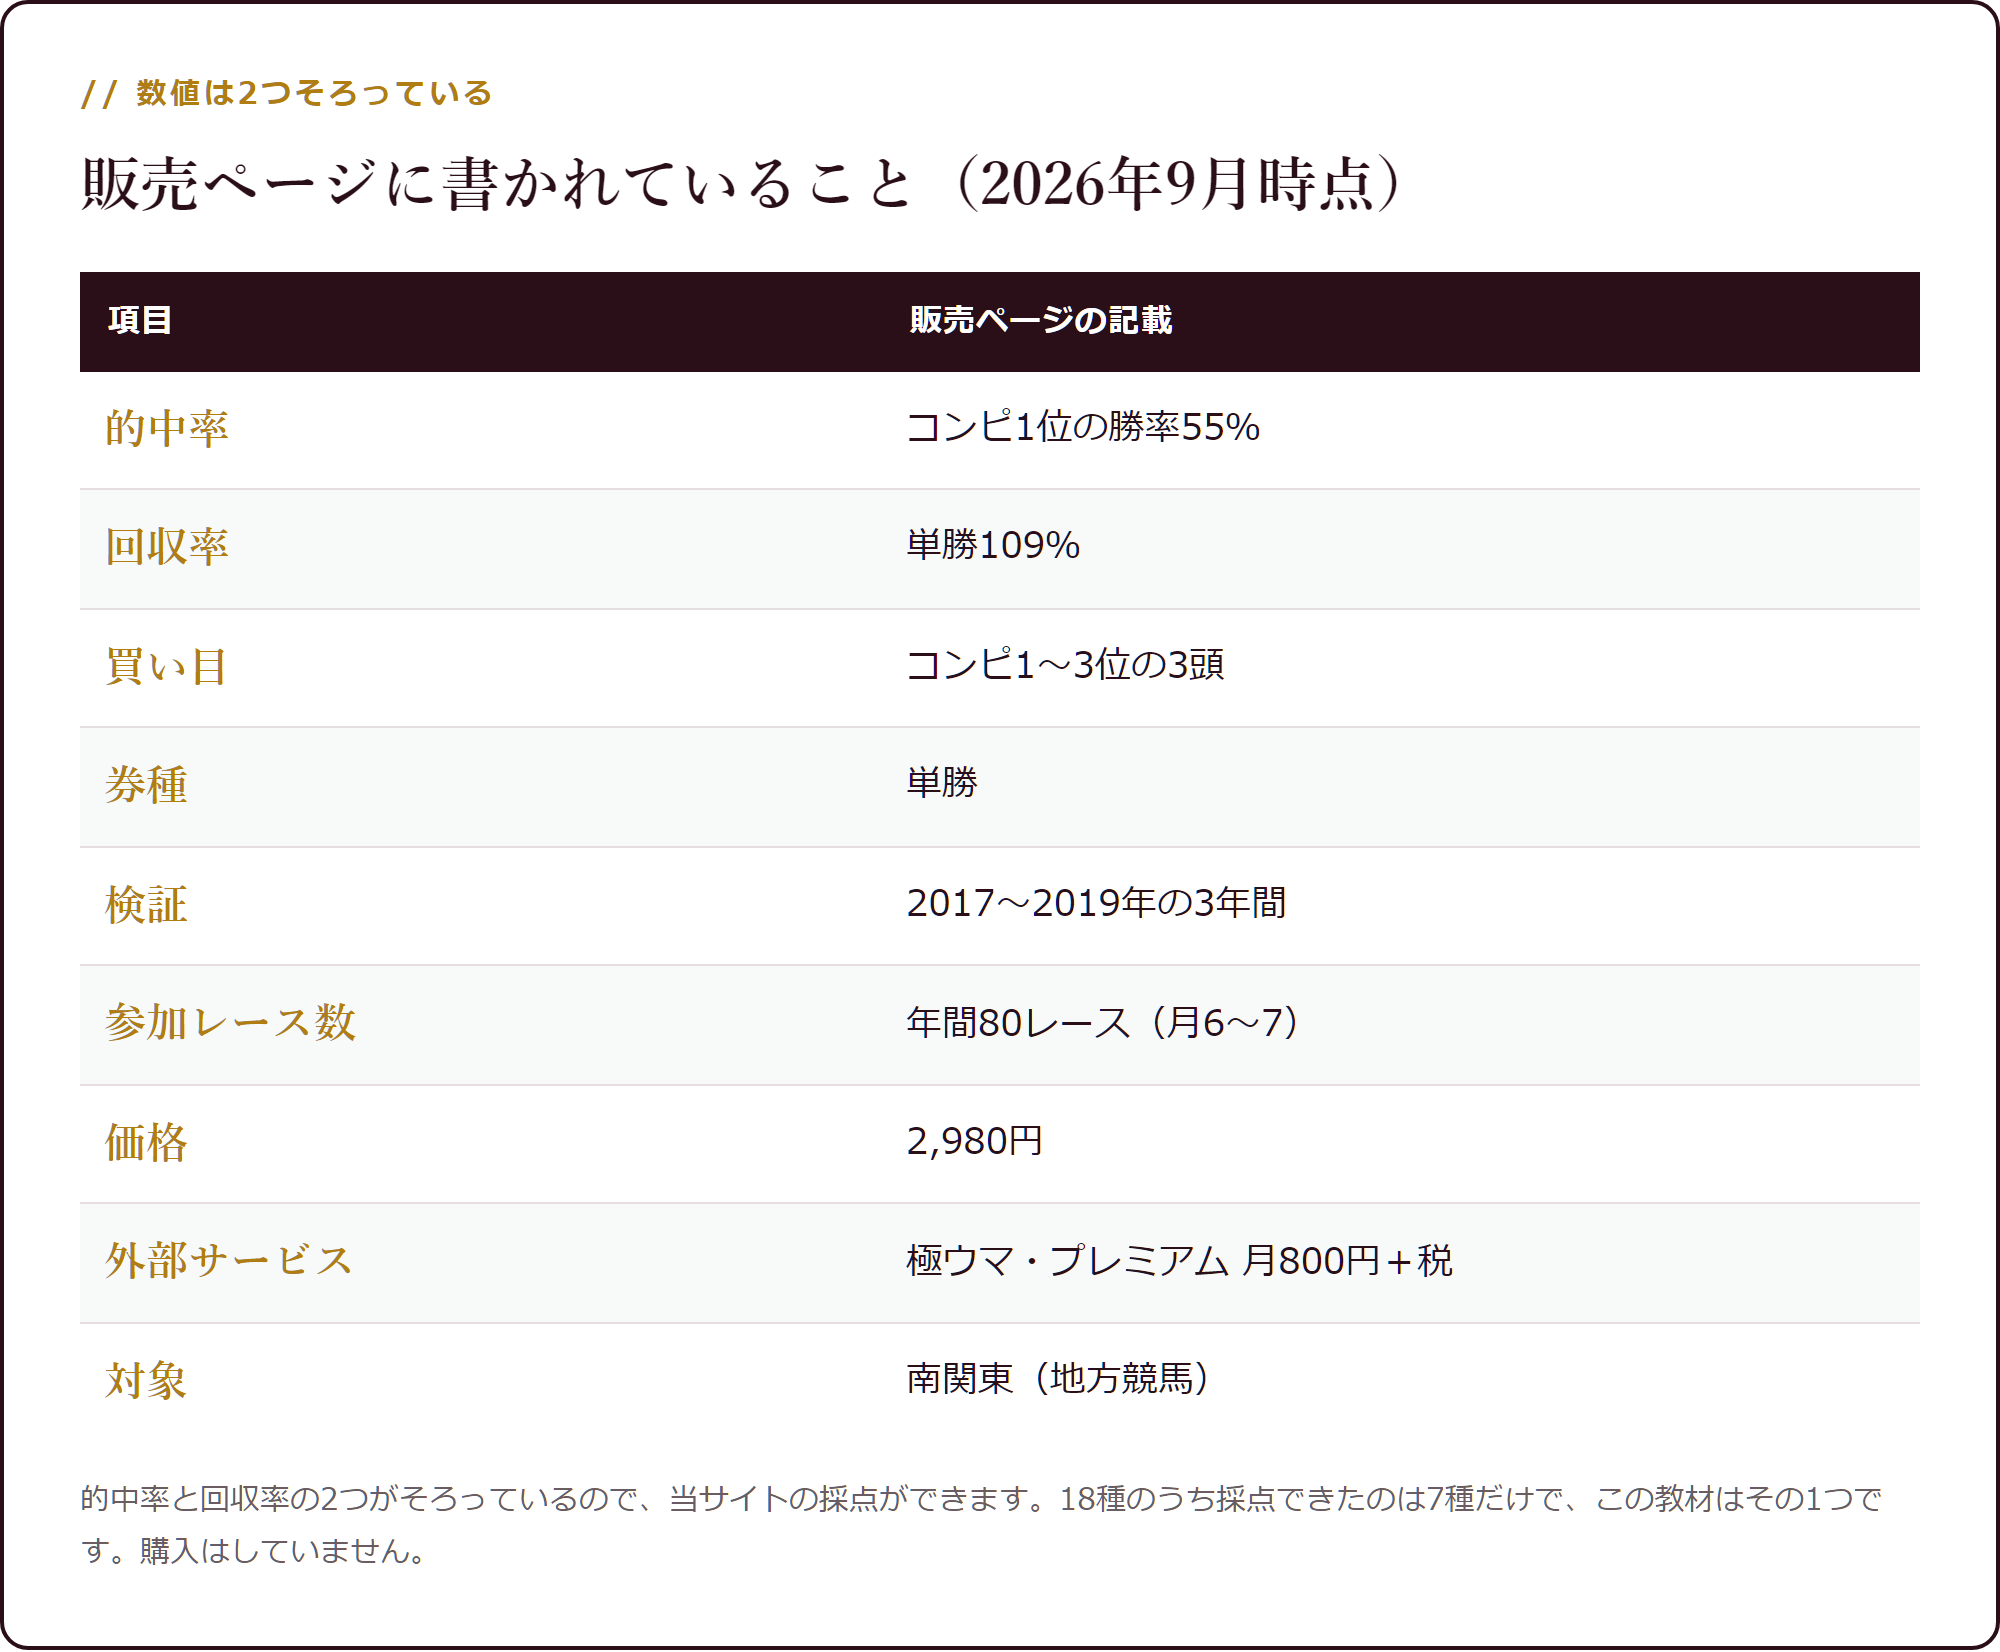
参加レース数まで書いてあるのも珍しいことです。この記事の132円という単価も、その記載があるから出せています。
本体2,980円も、年80レースだと軽くない
月額の話をしてきましたが、本体の2,980円も見ておきます。
負担ポイント = 価格 ÷ (年間購入レース数 × 使用年数 × 賭け金) × 100
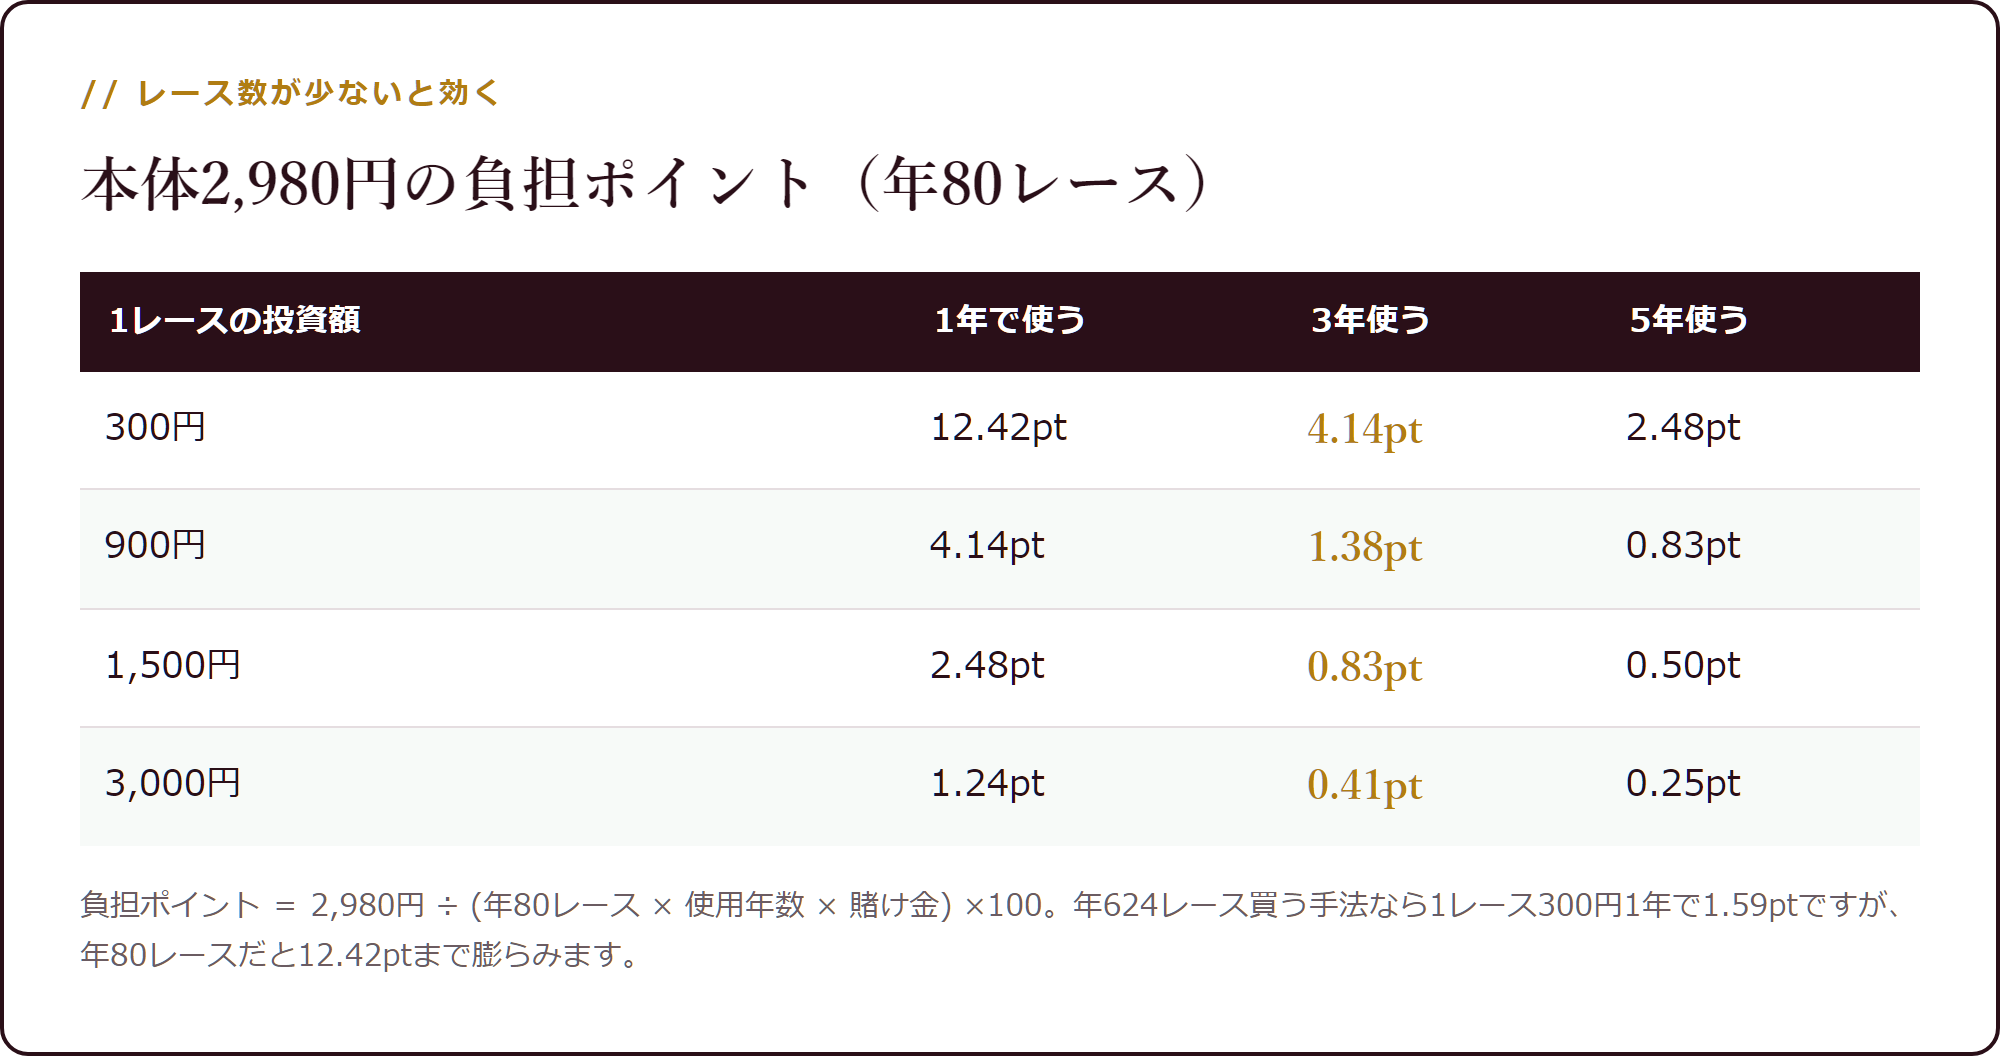
1レース300円・1年なら12.42pt。 中央競馬を年624レース買う手法なら同じ条件で1.59ptなので、7.8倍重くなります。
1レース1,500円・3年なら0.83pt。賭け金を下限まで上げると、本体もほとんど効かなくなります。
本体だけなら、何レースで取り戻せるかも出ます。表示109%で買い続けた場合の数です。
| 1レースの投資額 | 回収レース数 | 年80レースなら |
|---|---|---|
| 300円 | 110レース | 1.38年 |
| 900円 | 37レース | 0.46年 |
| 1,500円 | 22レース | 0.28年 |
| 3,000円 | 11レース | 0.14年 |
1レース1,500円なら22レース、およそ3か月半で本体ぶんは戻ります。ここだけ見れば安い教材です。
問題は月額のほうで、こちらは使い続けるかぎり毎月出ていきます。
| 使う年数 | 本体 | 月額の累計 | 総額 | 月額の占める割合 |
|---|---|---|---|---|
| 1年 | 2,980円 | 10,560円 | 13,540円 | 78.0% |
| 3年 | 2,980円 | 31,680円 | 34,660円 | 91.4% |
| 5年 | 2,980円 | 52,800円 | 55,780円 | 94.7% |
3年使うと、支払いの91.4%が月額になります。 本体は8.6%です。コンピ指数を使う6本を並べた記事でも同じ34,660円を出しましたが、その内訳がこれです。
本体と月額を合わせて1レースあたりに直すと、年80レース・3年で144.42円。1レース1,500円なら9.63ポイントの削りで、実質は99.37%です。下限ぎりぎりで買うと、本体ぶんだけトントンを割ります。
水曜の夜に、もう一度同じ画面を開いたとして
半年後の水曜、あなたは川崎の最終レースを待ちながら、手元の記録を見ています。35レース買って、19レース当たった。勝率54.3%。表示の55.0%とほぼ同じです。手法は表示どおりに動いていました。
ところが口座は増えていません。1レース300円で買っていたからです。35レースぶんの投票額10,500円に対して、月額は4,620円かかっています。
この結末を避ける方法は、手法を疑うことではありません。 買う前に132円を出して、1,466.67円という下限と、自分が置ける金額を並べることです。
並べた結果「1,500円は置けない」なら、それはこの教材を買わない理由であって、手法が悪い理由ではありません。
1レースにいくら置けるかで、向き不向きが決まる
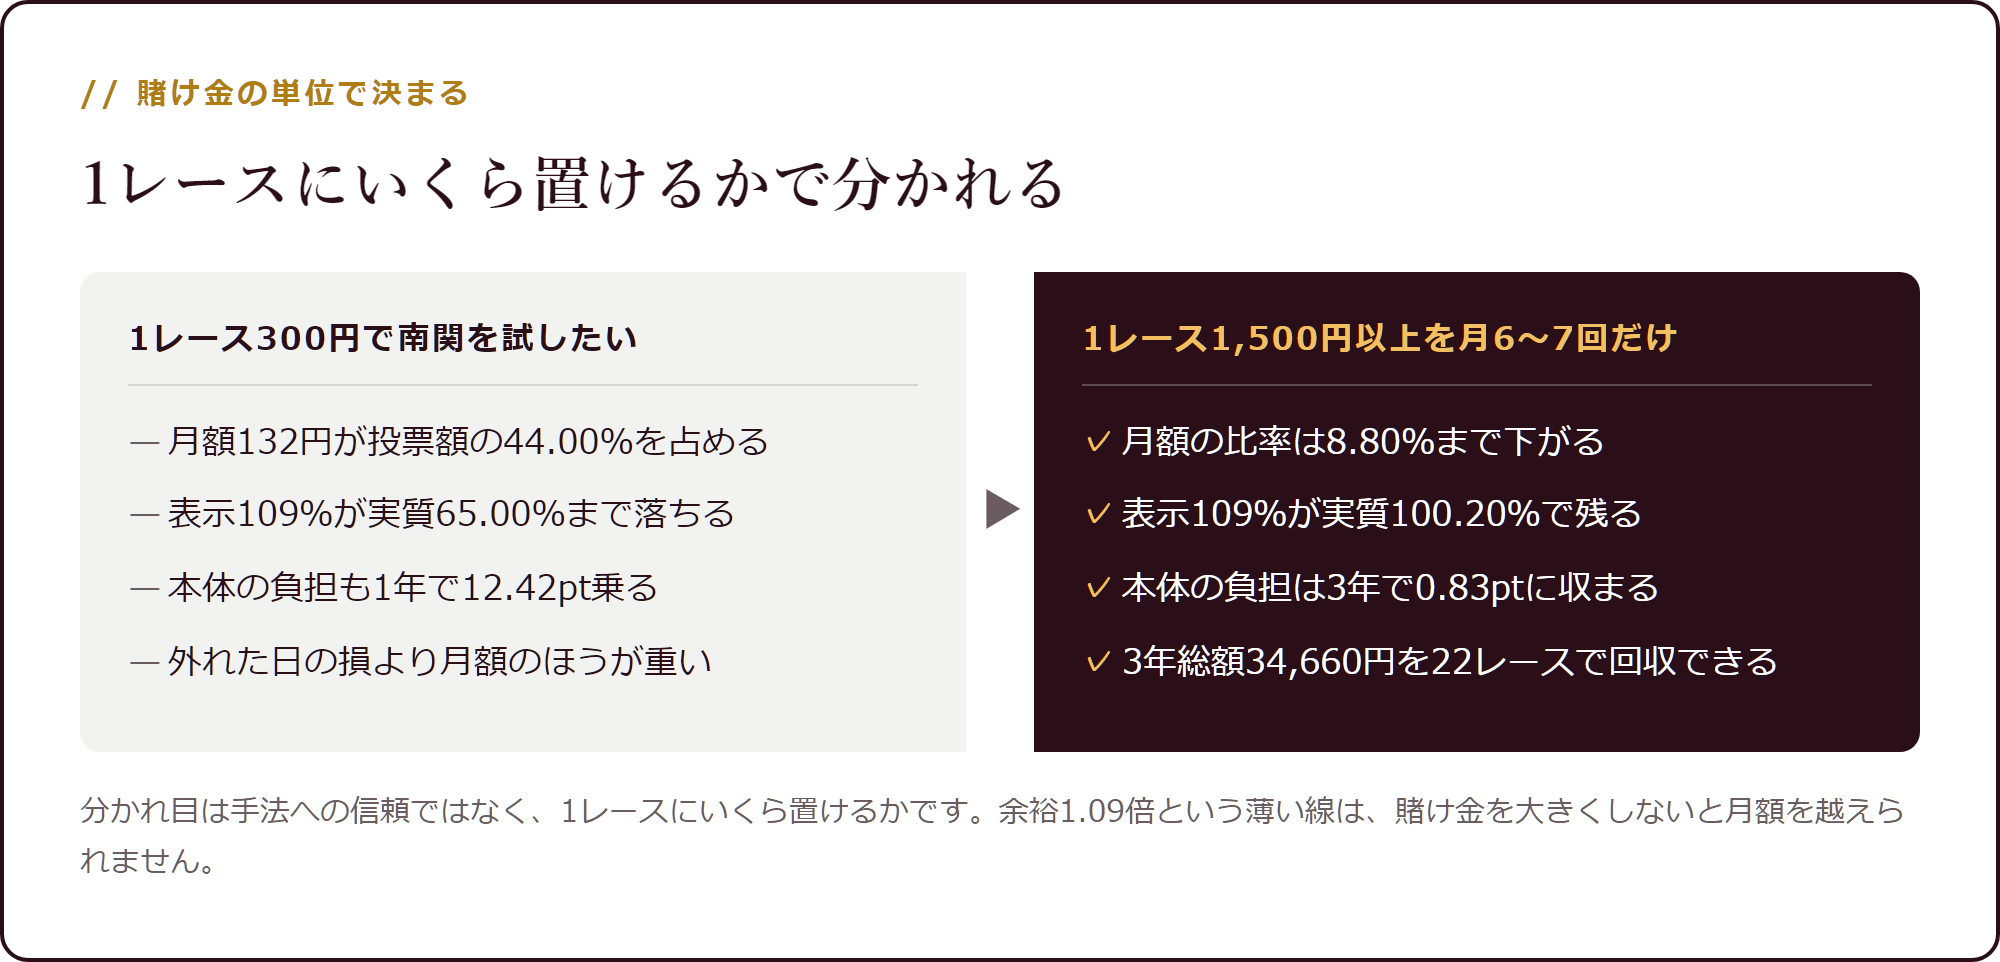
分かれ目は手法への信頼ではなく、1レースにいくら置けるかです。
余裕1.09倍という薄い線は、あなたが賭け金を大きくしないと月額を越えられません。逆に1,500円以上を月6〜7回だけ、という買い方なら、月額の比率は8.80%まで下がります。
買う前に、割り算を3回
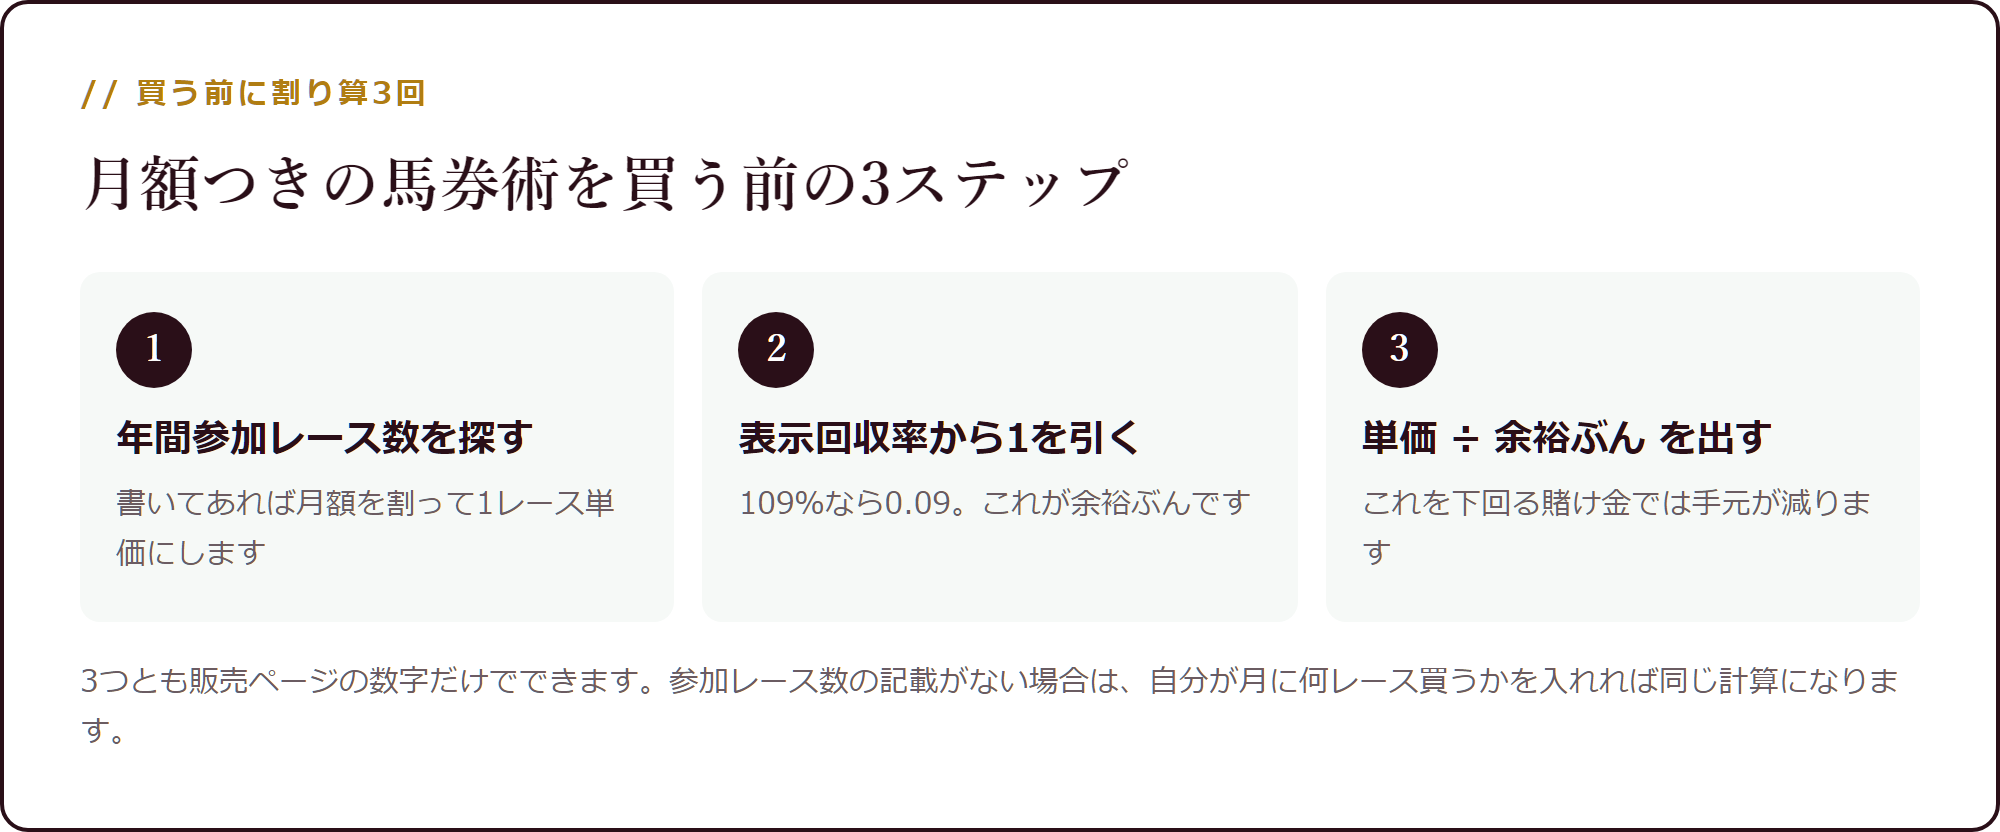
3つとも販売ページの数字だけでできます。参加レース数の記載がない場合は、あなたが月に何レース買うかを入れれば同じ計算になります。
あなたの月間レース数を月880円に当てはめると、下限はこう動きます。表示回収率は109%のままです。
| あなたが月に買うレース数 | 1レース単価 | 手元が増える最小の投資額 |
|---|---|---|
| 5レース | 176.00円 | 1,955.56円 |
| 6.67レース(この教材=年80) | 132.00円 | 1,466.67円 |
| 10レース | 88.00円 | 977.78円 |
| 20レース | 44.00円 | 488.89円 |
| 50レース | 17.60円 | 195.56円 |
買うレース数を増やすほど下限は下がりますが、この教材は「当たる場面だけを選ぶ」設計なので、増やすと的中率のほうが落ちます。 増やして薄めるという解き方は取れません。だから、賭け金のほうで越えることになります。
この3ステップは、月額のかかる馬券術すべてに使えます。月額880円でも2,970円でも、割り算の形は変わりません。
月額のかかるコンピ系3本を、同じ割り算で並べる
同じ計算を、コンピ指数を使う3本に当てはめます。
| 商材(販売ページの表示より) | 本体 | 月額 | 3年総額 | 1レース単価 |
|---|---|---|---|---|
| コンピの極意 | 1,800円 | 880円 | 33,480円 | 16.92円 |
| 南関コンピ・ジェネシス | 2,980円 | 880円 | 34,660円 | 132.00円 |
| コンピ・ライトニング | 39,800円 | 2,970円 | 146,720円 | 57.12円 |
本体は1,800円から39,800円まで22.1倍の開きがありますが、3年総額では4.38倍まで縮みます。 月額のほうが大きいからです。
そして1レース単価で見ると順番が変わります。いちばん本体が安い部類の南関コンピ・ジェネシスが、単価では132.00円でいちばん高い。 年80レースという参加レース数の少なさが効いています(コンピの極意とライトニングは年624レース買う前提で計算しました。参加レース数の記載がないためです)。
月額を持たない教材なら、この単価はゼロです。アイ・ウイナー1やゴールデンホースは外部サービスを必要としないので、本体の負担ポイントだけを見れば済みます。
外部サービスが要るかどうかは、価格表には出てきません。 販売ページの「必要なもの」欄にしか書かれていないことが多い項目です。
この記事の計算方法
- 月額の1レース単価 = 年額 ÷ 年間参加レース数。年額は880円×12=10,560円、参加レース数は販売ページの表示(年80レース)を使いました。
- 実質の回収率 = 表示の回収率 − (月額の1レース単価 ÷ 1レースの投資額)。月額は的中・不的中にかかわらず毎レース発生するため、投票額に対する比率で引いています。
- 月額を吸収できる最小の投資額 = 単価 ÷ (表示回収率 − 1)。上の式で実質が100%になる点を解いた形です。
- 平均配当 = 回収率 ÷ 的中率、必要的中率 = 1 ÷ 平均配当、余裕 = 的中率 ÷ 必要的中率 = 回収率。単勝1点として採点しています。
- 負担ポイント = 価格 ÷ (年間購入レース数 × 使用年数 × 賭け金) × 100。
- 控除率は必要的中率の式に重ねて引いていません。 パリミュチュエル方式なので、控除はオッズの中にすでに入っています。
- 販売ページの数値はすべて販売者による表示(2026年9月時点)で、当サイトの計算と書き分けています。当サイトはこの教材を購入しておらず、使用感・サポート・中身については扱いません。月額は800円+税として880円で計算しました。税率や料金は変わることがあります。
まとめ
- 月額の1レース単価 = 年額 ÷ 年間参加レース数。年80レース・月880円で132円
- 実質の回収率 = 表示 − (単価 ÷ 1レースの投資額)。1レース300円なら109.0%が65.00%
- 手元が増える最小の投資額 = 単価 ÷ 余裕ぶん = 1,466.67円(3頭なら1点489円)
- 余裕1.09倍は採点できた7種でいちばん薄く、余裕が薄い手法ほど月額に弱い(3.16倍との差は24.0倍)
- 回収率と的中率の2つが書かれているので、採点そのものはできる側の教材です
- 本体2,980円の負担は1レース1,500円・3年で0.83pt。3年総額は34,660円
あなたが次に確認するのは、自分が1レースに1,500円置けるかどうかです。 置けるなら表示109%がほぼそのまま残り、置けないなら手法が正しくても手元は減ります。
→ 南関コンピ・ジェネシスの販売ページで、参加レース数と回収率を確認する
公営競技はのめり込みすぎると生活に支障が出ることがあります。使う金額と回数はあらかじめ決めてください。ご自身やご家族のことで気になることがあれば、公益社団法人ギャンブル依存症問題を考える会(https://scga.jp/)にご相談ください。
ほかの馬券術と比べる
当たっているのに増えないのは、点数で割っていないからです|馬券術18種を必要的中率で採点【2026年】

